
Наслідки банкрутства фізичної особи плюси мінуси та правові обмеження
#банкрутство
час читання 7 хв.
Автор статті: Дмитренко Вікторія
Юридична відповідність:
Мунтяну Ігор Іванович, адвокат Адвокатського об’єднання АКТУМ, свідоцтво: #№005150 від 22.12.2023
Дата останнього оновлення:
19.10.2026
Банкрутство фізичної особи досі сприймають як крайній захід із незворотними наслідками. Насправді передбачені законом обмеження після банкрутства є тимчасовими, а їх варто порівнювати з ризиками, які виникають, якщо борги залишаються неврегульованими. Зокрема, у межах виконавчого провадження можуть накладатися арешти на рахунки та обмежуватися доступ до власних коштів.
Тому закон передбачає процедуру неплатоспроможності як легальний механізм врегулювання боргів, що дозволяє зупинити стягнення та отримати можливість розпочати фінансове життя без непосильного боргового тягаря.
Розвіюємо найбільші страхи
Чи заберуть єдине житло? ➽ Ні, єдине житло (квартира до 60 кв. м або будинок до 120 кв. м) не підлягає примусовій реалізації та надійно захищене законодавством.
Чи можна брати кредит після банкрутства? ➽ Так, але протягом п'яти років ви зобов'язані письмово повідомляти банк про факт свого банкрутства перед укладанням нових договорів.
Що буде з боргами родичів? ➽ Банкрутство є суто індивідуальною судовою процедурою і ніколи не перекладає фінансові зобов'язання на родичів, членів сім'ї чи спадкоємців.
Далі ми разом із практикуючим адвокатом Ігорем Мунтяну, який має досвід супроводу справ про неплатоспроможність фізичних осіб, розберемося, які переваги та недоліки має судова процедура, та на що варто звернути увагу боржнику.
Плюси та мінуси банкрутства фізичної особи
Процедура неплатоспроможності фізичної особи може стати ефективним правовим механізмом врегулювання боргів, однак її початок потребує зваженого рішення. Адвокат з питань банкрутства Ігор Мунтяну звертає увагу на важливість попередньої оцінки не лише можливостей, які відкриває процедура, а й правових наслідків визнання фізичної особи банкрутом.
Саме тому доцільно заздалегідь з’ясувати, що зміниться для боржника після відкриття провадження, які зобов’язання можуть бути врегульовані та які наслідки матиме завершальний етап судового провадження.
Розглянемо основні переваги та ризики судової процедури неплатоспроможності фізичної особи.
Головні переваги справи про неплатоспроможність
Головні переваги справи про неплатоспроможність розкриваються для кожного громадянина, який стикається з несплаченими кредитами, мікрозаймами чи боргами за комунальні послуги, шукає надійний вихід із кризи. Позитивні наслідки визнання фізичної особи банкрутом полягають у повному законодавчому захисті від свавілля кредиторів та можливості повністю звільнитись від боргів.
З моменту відкриття судового провадження боржник отримує низку беззаперечних переваг:
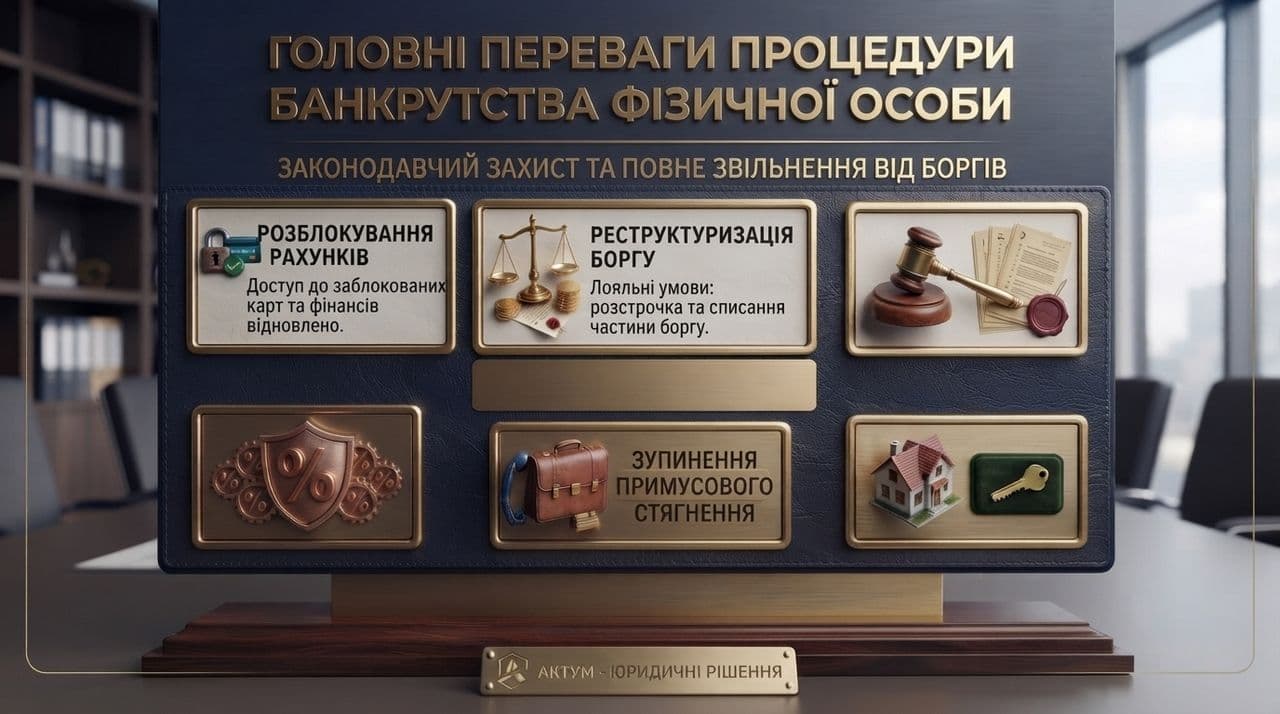
Розблокування карткових рахунків. Нині цифрові можливості дозволяють дуже швидко заблокувати боржникам доступ до фінансів, а відкриття провадження у справі про неплатоспроможність дозволяє розблокувати картки, заблоковані органом ДВС.
Реструктуризація боргу. Ви отримаєте право на більш лояльні умови погашення боргів: узгодження термінів розстрочення боргу, списання заборгованості, зміни способу і порядку виконання зобов’язань без додаткових фінансових зобов’язань згідно плану реструктуризації. І лише у разі невиконання означеного плану до вас може бути застосована стадія погашення боргів боржника з реалізацією деякого майна.
Списання боргових зобов’язань. У разі визнання фізичної особи банкрутом можливе як повне, так і часткове списання боргів перед: банками, установами, що надають комунальні послуги та іншими кредиторами, які заявили вимоги під час судового провадження. Виняток становлять лише окремі зобов’язання, визначені Кодексом України з процедур банкрутства (аліменти, єдиний соціальний внесок тощо).
Зупинення примусового стягнення. Із початком судового провадження у справі про банкрутство орган Державної виконавчої служби призупиняє виконавчі провадження, гарантуючи тим самим справедливий і впорядкований розподіл майна боржника.
Зупинення додаткових до нарахувань. Після відкриття справи про неплатоспроможність фізичної особи ухвалою суду вводиться 120 днів мораторію на задоволення вимог кредиторів. Зупиняється нарахування відсотків та штрафних санкцій. Не застосовується індекс інфляції за весь період прострочення сплати боргу. На практиці це означає зупинку фінансових втрат. Сума боргу залишається стабільною, а позичальник може уникнути подальшого зростання заборгованості (ст. 121 КУзПБ).
Припинення тиску колекторів та настирливих дзвінків від фінансових компаній, адже всі контакти переносяться виключно у правове поле під контролем арбітражного керуючого. Адже будь-яке відчуження та розпорядження майном боржника здійснюються виключно в порядку передбаченому кодексом України з процедур банкрутства (ст. 120).
Збереження майна. Законодавство України визначає заборону продажу деяких видів майна при банкрутстві фізичної особи. До такого майна, зокрема належить єдине житло: квартира до 60 кв. м. або будинок до 120 кв. м. (ст. 131 КУзПБ).
«Процедура неплатоспроможності дає боржнику цілу низку правових переваг: Водночас вона має чіткі правила та може супроводжуватися низкою процесуальних і практичних труднощів. Саме тому важливо мати поруч фахівця, який допоможе правильно оцінити ситуацію, підготувати документи та професійно супроводжувати процес на кожному її етапі», – наголошує адвокат Актум.
Інфографіка 1. Головні переваги процедури банкрутства фізособи
Банкрутство фізичної особи наслідки та обмеження
Будь-який цивілізований правовий механізм передбачає не лише права, а й певні зобов'язання. Детальний аналіз статей Кодексу України з процедур банкрутства дозволяє чітко зрозуміти всі правові наслідки та можливі рамки для боржника по завершенню судової справи.
Основні недоліки та законодавчі обмеження після банкрутства:
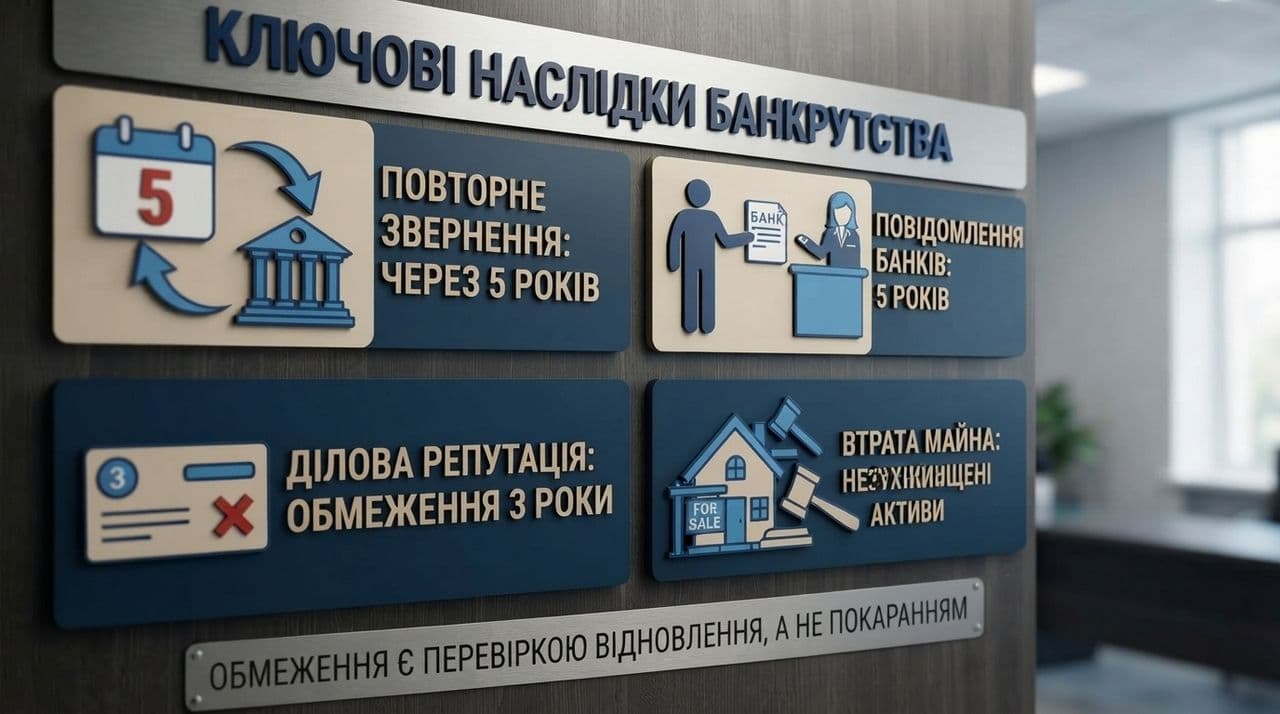
П'ятирічне обмеження на повторне звернення із заявою щодо відкриття справи про неплатоспроможність. Закон дає шанс на фінансове оздоровлення, але повторно звернутися до суду раніше ніж через 5 років неможливо, за виключенням випадків повного погашення боргів за попередньою справою.
Письмове повідомлення банків щодо свого статусу протягом 5 років після завершення справи. Якщо ви вирішите взяти новий кредит, то зобов'язані попередити кредитора про факт свого минулого банкрутства.
Обмежена ділова репутація строком на 3 роки. Протягом цього часу особа не може вважатися такою, що має бездоганну ділову репутацію у сфері підприємництва.
Втрата майна. Під час формування ліквідаційної маси усі незахищені активи, що не належать до категорії «єдине житло» чи речей особистого вжитку, підлягають оцінці та реалізації на користь погашення вимог кредиторів.
Інфографіка 2. Обмеження після банкрутства
Ризики під час судового провадження
Судове провадження у справі про банкрутство фізичної особи вимагає максимальної прозорості та дотримання букви закону. Будь-які спроби приховати майно, переписати активи на родичів перед подачею заяви чи надання недостовірних декларацій створюють серйозні правові наслідки для боржника.
До основних правових ризиків належать:
Приховування майна
Неправомірні дії, пов'язані з неплатоспроможністю, можуть стати підставою для притягнення до адміністративної чи навіть кримінальної відповідальності. Не варто вчиняти дії щодо продажу чи дарування майна, якщо плануєте звертатися до суду з заявою, адже разом з пакетом документів до суду, ви зобов'язані надати декларації щодо свого майнового стану за останні 3 роки (за кожен рік окремо). У таких деклараціях зазначається все нерухоме майно та інформація щодо членів родини, тому приховати правочини не вдасться. Ба більше, з метою наповнення ліквідаційної маси арбітражний керуючий може оскаржувати правомірність договорів відчуження майна.
Залишення судом заяви без руху та відмова у відкритті провадження
Невідповідне оформлення заяви, відсутність необхідних документів або подання недостовірних відомостей у деклараціях можуть стати підставою для залишення судом заяви без руху. Якщо недоліки не усунено протягом 10 днів, заява повертається без розгляду. Крім того, суд відмовить у відкритті провадження, якщо відсутні підстави за ст. 115 КУзПБ або у разі притягнення боржника до адміністративної чи кримінальної відповідальності за неправомірні дії (ч. 4 ст. 119 КУзПБ), після чого розпочати процедуру можна буде лише через рік.
Важливий процесуальний нюанс від практикуючих адвокатів: Навіть за умови залучення фахівця та можливості загального дистанційного супроводу справи, суд має повне право додатково зобов'язати боржника з'явитися в перше судове засідання особисто, а не через відеоконференцію (ПК). Поїздка на засідання може стати обов'язковою вимогою для особистого пояснення обставин справи перед суддею.
Можлива заборона на виїзд за кордон
Під час судового провадження з відновлення платоспроможності може бути встановлена тимчасова заборона на виїзд при банкрутстві. Це не обов’язок, а право суду передбачене ст. 120 КУзПБ, що реалізується, якщо особа вчиняє дії, спрямовані на перешкоджання проведенню процедур.
Зобов’язання передати майно на зберігання третім особам
Навіть у разі реструктуризації або наявності достатнього майна суд чи кредитори можуть ініціювати обмеження на користування активами або передачу їх на зберігання третім особам. Саме тому такі ризики адвокат має заздалегідь оцінити та відстоювати позицію в суді.
Агресивні дії кредиторів
Кредитори мають власні інтереси, які не збігаються з вашими, і можуть вимагати заборони укладати певні договори, накладати арешти на конкретне майно тощо. Такі вимоги потребують ретельної фахової оцінки та своєчасного втручання фахівця.
Найголовніша порада від наших адвокатів: «Потрібно усвідомлювати всі ризики та правові наслідки ще до початку процедури».
Перебування за кордоном або брак часу через роботу не є перешкодою для захисту своїх прав. Завдяки сучасним технологіям та представництву адвоката можливе дистанційне банкрутство з повним юридичним супроводом.

«Закон дає боржнику потужний інструмент для порятунку, але вимагає кришталевої чистоти у діях. Будь-які спроби самостійно "оптимізувати" майно до суду лише грають на руку кредиторам. Довірте перевірку та побудову стратегії фахівцям, щоб пройти цей шлях безпечно», — радить Ігор Мунтяну.
Міфи та реальні відгуки клієнтів
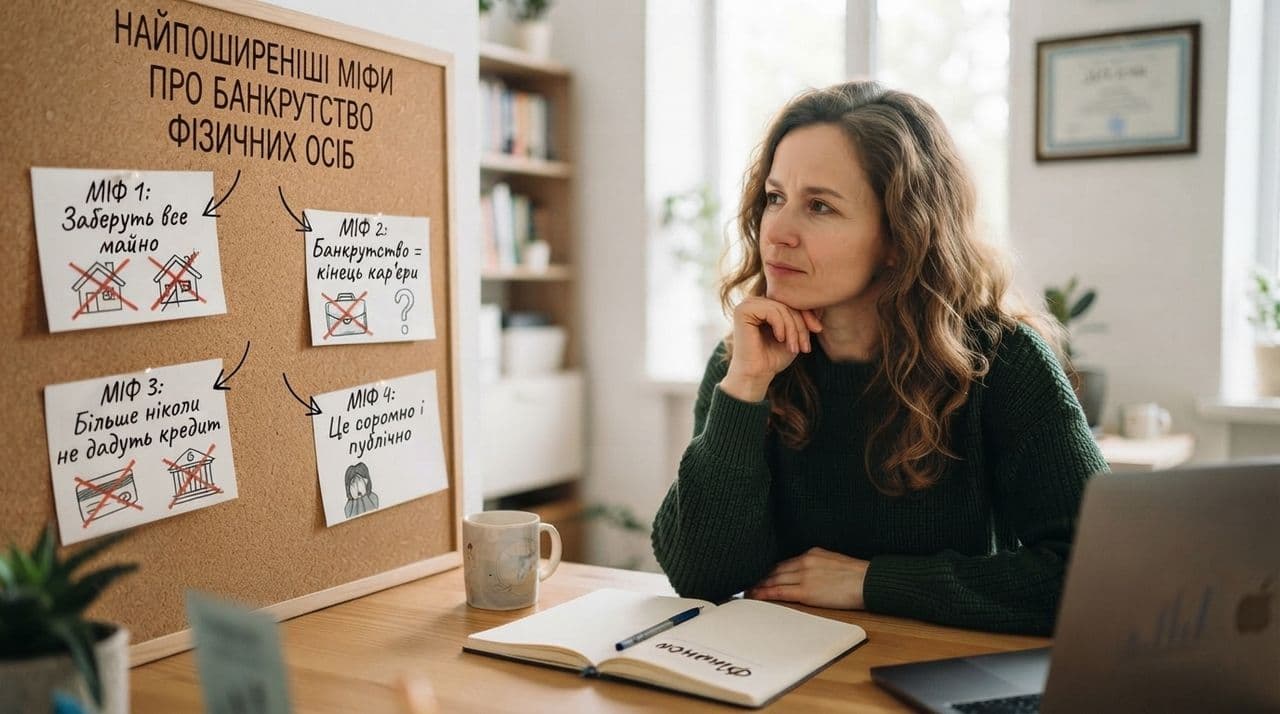
Інфографіка 3. Найпоширеніші міфи про банкрутство фізичних осіб та реальне положення справ
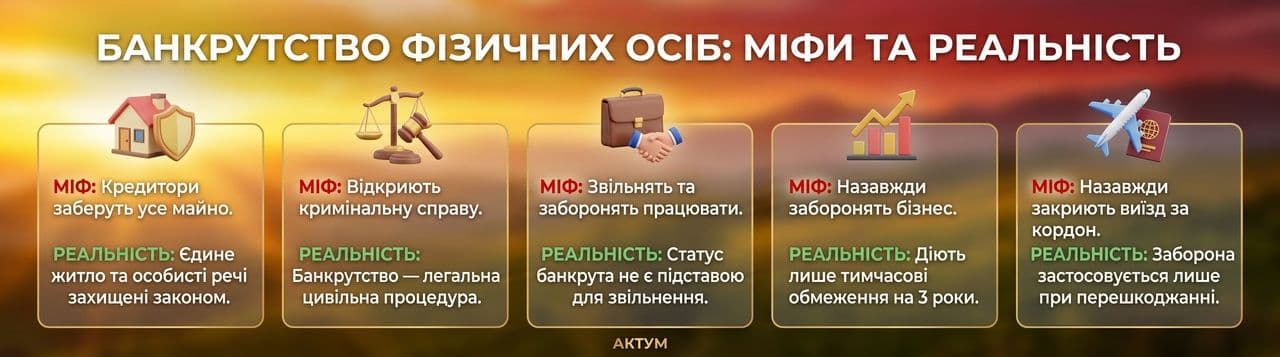
Навколо теми неплатоспроможності фізичної особи існує чимало стереотипів. Розвінчування поширених страхів дозволяє поглянути на цей процес об'єктивно. Найчастіше громадяни бояться, що по завершенні суду їх нібито довічно позбавлять права займатися бізнесом або звільнять з роботи. На практиці такі побоювання не мають нічого спільного з реальністю. Закон захищає трудові права громадян, а тимчасові негативні наслідки узагальнені у ст. 135 КУзПБ.
Найпоширеніші міфи про банкрутство фізичних осіб та реальне положення справ
Міф 1: Кредитори заберуть абсолютно все майно.
Реальність: Закон чітко захищає базові активи. Єдине житло (квартира до 60 кв. м або будинок до 120 кв. м), предмети повсякденного вжитку та особисті речі не підлягають примусовій реалізації.
Міф 2: Відкриють кримінальне провадження.
Реальність: Сам факт звернення із заявою про неплатоспроможність не означає автоматичного притягнення до кримінальної відповідальності. Кримінальні ризики виникають лише за наявності передбачених законом підстав для відповідальності за конкретне кримінальне правопорушення.
Міф 3: Звільнять з роботи та заборонять працювати.
Реальність: Статус неплатоспроможної особи не є підставою для звільнення з офіційного місця роботи чи розірвання трудового договору.
Міф 4: Назавжди заборонять займатися бізнесом.
Реальність: Визнання фізичної особи банкрутом не означає заборони на підприємницьку діяльність. Закон передбачає окремі тимчасові обмеження після завершення процедури, зокрема щодо підтвердження бездоганної ділової репутації у випадках, передбачених законом.
Міф 5: Закриють виїзд за кордон назавжди.
Реальність: Заборона на виїзд при банкрутстві не є обов’язковою умовою. Обмеження може застосовуватися судом виключно уповноваженим рішенням і лише у тому разі, якщо боржник свідомо перешкоджає проведенню судової процедури.
Банкрутство фізичної особи: відгуки клієнтів
Чи справді провадження у справі про банкрутство допомагає позбутися надмірного боргового навантаження? Відгуки наших клієнтів, які вже пройшли цей процес, демонструють її практичні результати та допомагають краще зрозуміти, чого від нього очікувати.
«Довгий час через арештовані рахунки я не міг нормально користуватися власними заощадженнями та отримувати надходження на банківську карту. Завдяки супроводу фахівців Актум вдалося пройти весь процес, швидко зняти арешти та повністю закрити кредитні зобов'язання. Зараз живу без щоденного стресу та дзвінків колекторів» — Олексій, м. Черкаси
«Спершу панічно боялася судового процесу через побоювання втратити єдину квартиру. Юристи компанії детально проаналізували ситуацію, розвіяли всі сумніви та супроводжували справу до самого рішення. У підсумку моє житло збережено, а борги повністю списані. Навіть не уявляла що таке можливо. Рекомендую не затягувати» — Наталія, клієнтка Актум
«Я звернулася до адвоката, коли вже не бачила виходу з ситуації. Кілька мікрозаймів постійно зростали через відсотки та штрафи, а дзвінки фінансових компаній і колекторів надходили не лише мені, а й моїм родичам. Адвокат Ігор Мунтяну детально пояснив усі можливості судового провадження та ймовірні наслідки, а також забезпечив повний юридичний супровід судового процесу. Навіть не уявляла, що за п’ять місяців, я звільнюся від цього тягаря без жодних втрат мого майна. Таке можливо, коли довіряєш справу найкращим. Щиро дякую за професіоналізм і підтримку!» — Ірина, клієнтка Актум
Ваша надійна стратегія для захисту від боргів
Надійна стратегія захисту від боргів завжди будується на правових інструментах. Законне банкрутство фізичної особи – це не кінець, а реальний шанс розпочати фінансове життя з чистого аркуша. Тимчасові обмеження та правила незрівнянно менші за ту користь, яку отримує людина при знятті цифрових арештів та списання безнадійних боргів. Досвідчені адвокати об’єднання Актум допоможуть мінімізувати будь-які ризики, правильно сформувати пакет документів та забезпечать супровід на кожному етапі судового процесу.
Для отримання персональної консультації та детального аналізу вашої ситуації переходьте за посиланням. Допоможемо оцінити перспективи саме у вашій ситуації та визначити оптимальний шлях вирішення проблеми.
ЮРИДИЧНЕ ЗАСТЕРЕЖЕННЯ (дисклеймер):
Інформація в цій статті має виключно ознайомчий характер і не є індивідуальною юридичною консультацією. Законодавство України та судова практика регулярно змінюються. Для розробки лінії захисту у вашій справі звертайтеся за індивідуальною допомогою до адвокатів адвокатського об'єднання Актум.
Часті запитання про наслідки банкрутства (FAQ)
Що не можна робити після банкрутства?
Коли завершується процедура та списуються борги і на боржника покладаються кілька тимчасових обмежень: протягом 3 років не можна вважатися особою з бездоганною діловою репутацією у сфері підприємництва, протягом 5 років заборонено повторно звертатися до суду із заявою про відкриття провадження у справі про неплатоспроможність, а також діє обов'язок діє обов'язок письмово повідомляти нові банки щодо такого епізоду у біографії.
Як банкрутство впливає на кредитну історію?
Факт банкрутства впливає на вашу кредитну історію. Інформація про заборгованість та проходження процедури неплатоспроможності відображається в кредитній історії та може враховуватися банками й іншими кредиторами під час оцінки позичальника. Після завершення процедури списані борги не будуть надалі відображатися як поточна заборгованість, однак сам факт неплатоспроможності у вашій біографії може впливати на їхнє рішення щодо надання нових позик.
Наслідки банкрутства для родичів: чи можуть забрати майно?
Сам факт банкрутства фізичної особи не означає, що майно родичів буде використано для погашення боргів. Законно набуте майно, яке належить родичам, залишається їхньою власністю. Водночас передача боржником свого майна родичам (дарування або продаж) незадовго до звернення до суду, може бути перевірена та за наявності законних підстав оскаржена арбітражним керуючим у суді з метою подальшого включення такого майна до ліквідаційної маси. Особливо якщо така передача фактично мала на меті приховати майно від кредиторів.
Коли розблокуються банківські карти, якщо розпочати процедуру банкрутства?
Арешти з рахунків і карток починають зніматися після офіційного відкриття судом провадження у справі та введення процедури реструктуризації боргів. Ухвала суду є обов'язковою для виконання виконавчими службами та банками, після чого накладені обмеження на банківські карти та автоматичні списання коштів скасовуються.
Яка процедура краще: реструктуризація чи банкрутство?
Якщо йдеться про судову процедуру неплатоспроможності, спочатку застосовується реструктуризація боргів, а якщо вона не дає результату, розпочинається етап погашення боргів (банкрутство). Водночас не слід плутати її з банківською реструктуризацією, коли банк самостійно може змінити умови кредиту, наприклад надати розстрочку. Це дві принципово різні процедури.