


Процедура банкрутства фізичної особи: покрокова інструкція та етапи
#банкрутство
#кредит
#Дебіторська заборгованість
час читання 10 хв.
Автор статті: Дмитренко Вікторія
Юридична відповідність:
Мунтяну Ігор Іванович, адвокат Адвокатського об’єднання АКТУМ, свідоцтво: #№005150 від 22.12.2023
Дата останнього оновлення:
23.09.2026
У 2026 році правила гри для боржників суттєво змінилися: цифровізація виконавчого провадження у 2026 році зробила стягнення боргів швидшим, а блокування банківських рахунків – значно оперативнішим. Законодавчою основою цих змін став ухвалений у 2026 році Закон №14005, після набуття чинності якого питання доступу до власних коштів для боржників набуло особливої гостроти. На тлі цих процесів навесні цього року місцеві господарські суди зафіксували збільшення кількості справ про неплатоспроможність фізичних осіб на 40 відсотків порівняно з попереднім роком…
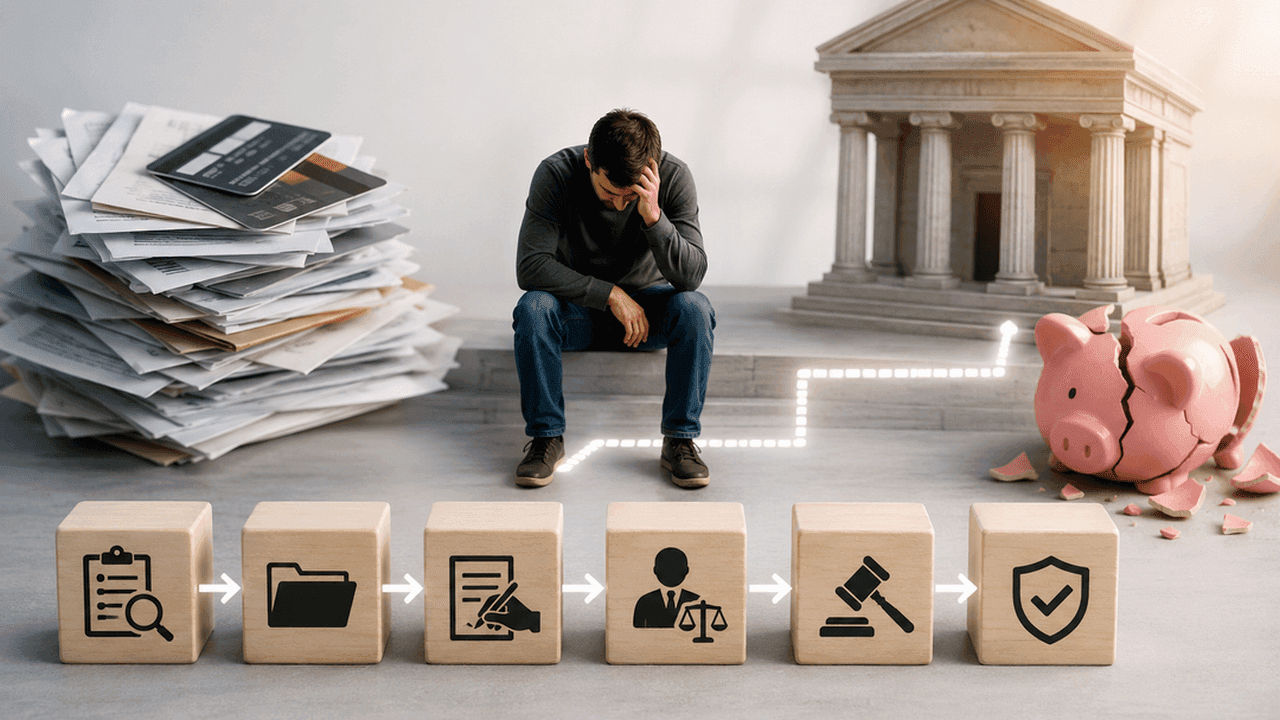
У таких умовах процедура банкрутства фізичної особи для багатьох стає не просто способом врегулювати борги, а реальним юридичним інструментом для захисту фінансових інтересів і можливістю законно звільнитися від непосильних зобов’язань, зокрема в ситуації, коли застосовано цифровий арешт рахунків.
Експрес-відповіді на головні питання
Як оформити банкрутство фізичної особи ➽ звернутися до господарського суду з заявою.
З чого почати ➽ Зі збору документів про майновий стан за останні 3 роки та підготовки заяви про банкрутство до господарського суду.
Які перші витрати ➽ Авансування винагороди арбітражному керуючому за три місяці виконання повноважень та витрати на юридичні послуги.
Що дає відкриття провадження ➽ Накладення 120-денного мораторію який зупиняє арешти, нарахування штрафів та вимоги кредиторів.
Процедура банкрутства фізичної особи – це складний юридичний процес, у якому важливо не лише знати свої права, а й розуміти, як ними правильно скористатися. Саме тому ця публікація підготовлена як покрокова інструкція з банкрутства для громадян, які шукають законний вихід із боргової ситуації. А розібрати практичні нюанси процедури та застосування нових законодавчих норм допоможе адвокат у справах про неплатоспроможність із багаторічним досвідом роботи у справах про неплатоспроможність Ігор Мунтяну.
Досьє боржника: документи для банкрутства фізичної особи
Згідно зі статтею 116 Кодексу України з процедур банкрутства (КУзПБ), підготовка пакету документів є фундаментальним етапом. Те, як правильно скласти заяву про неплатоспроможність, визначає успішність відкриття провадження. Помилки чи неповнота даних у заяві призводять до залишення справи без руху. Тому кожна цифра та аргумент про неплатоспроможність має підтверджуватися необхідними доказами.
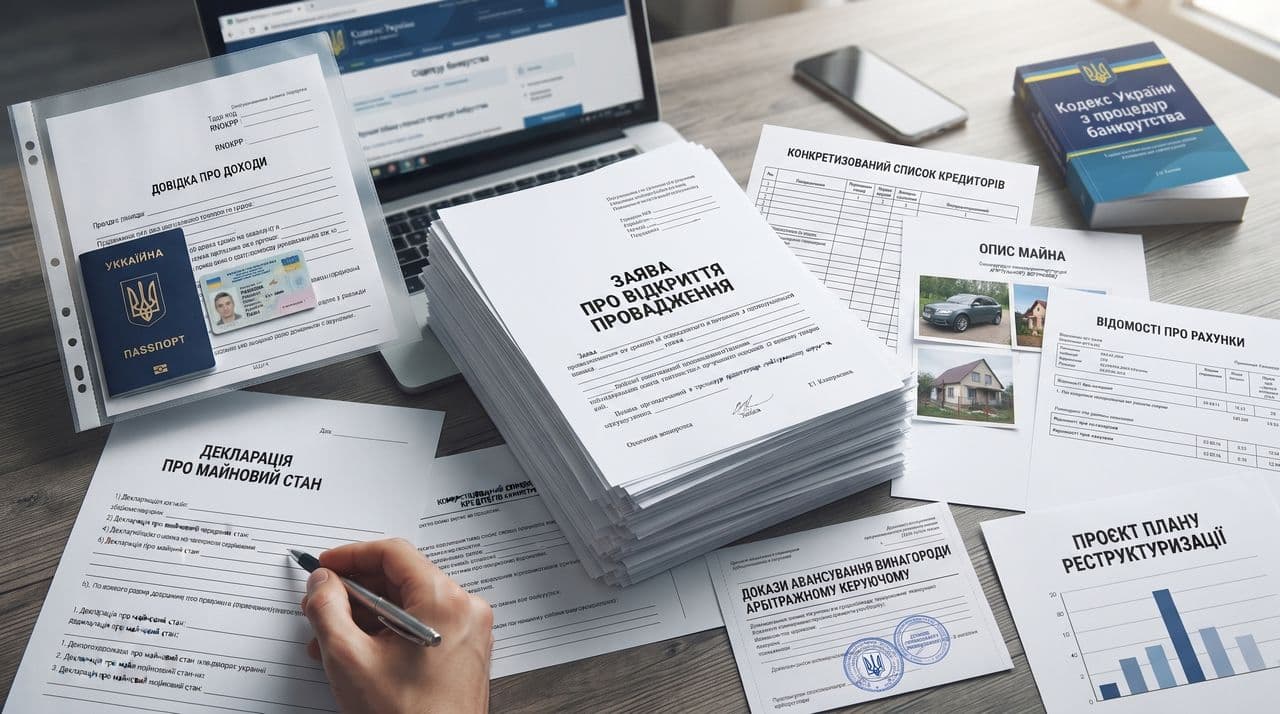
Перелік необхідних документів згідно зі ст. 116 КУзПБ для подання заяви до суду:
– Заява про відкриття провадження у справі про неплатоспроможність. Має містити найменування господарського суду, дані фізичної особи, зокрема: ПІБ, адреса, РНОКПП/паспорт, контакти, email, обґрунтування неплатоспроможності та посилання на додані документи.
– Довіреність або інший документ, що посвідчує повноваження представника, якщо заяву підписує не боржник, а його представник.
– Документи, що підтверджують наявність або відсутність статусу ФОП.
– Перелік кредиторів для суду: банкрутство вимагає абсолютної прозорості, тому цей документ необхідно деталізувати. Він має включати загальні суми вимог, точні реквізити кожної сторони, розбивку заборгованості на основне зобов'язання та додаткові (неустойки, штрафи, пені окремо), а також підстави виникнення та строки виконання зобов'язань.
– Опис майна фізичної особи на праві власності із зазначенням його фактичного місцезнаходження чи місця зберігання, а також копії правовстановлюючих документів.
– Перелік заставного майна. Відомості про майно, що перебуває у заставі чи іпотеці або обтяжене іншим способом, вартість, дані кредитора та умови договорів.
– Копії документів про правочини за останній рік. Стосуються нерухомості, цінних паперів, часток у статутному капіталі, транспортних засобів, а також будь-яких угод на суму від 30 мінімальних заробітних плат.
– Відомості про всі наявні рахунки та електронні гаманці, відкриті в українських чи закордонних банках, небанківських фінансових установах, із зазначенням залишків коштів.
– Копія трудової книжки (за наявності) та офіційні відомості про поточного чи попередніх роботодавців фізичної особи.
– Декларація про майновий стан: банкрутство передбачає подачу окремо за три роки, що передували року подачі заяви, а також додатково станом на перше число місяця подання заяви, із врахуванням даних про членів сім'ї згідно з вимогами закону.
– Довідка про доходи для банкрутства фізособи за останні роки, що підтверджує ваш реальний фінансовий стан.
– Докази авансування винагороди арбітражному керуючому. Квитанція про внесення коштів на депозитний рахунок суду за три місяці виконання повноважень.
– Довідка про наявність (відсутність) непогашеної судимості за економічні злочини.
– Проєкт плану реструктуризації. Ключовий документ, у якому особа, що заборгувала пропонує реалістичний графік погашення заборгованості.
Позиція експерта Актум: «Підготовка документів у справі про неплатоспроможність – далеко не формальність. Одна невідповідність у декларації, банківських довідках чи даних про доходи може поставити під сумнів добросовісність боржника та ускладнити розгляд справи. Тому кожна цифра має бути підтверджена, а план реструктуризації, юридично й фінансово обґрунтований. У складних випадках саме юридичний супровід дозволяє уникнути зайвих помилок і пройти процедуру більш прогнозовано».
Подання заяви до суду та відкриття провадження у справі про неплатоспроможність
Після того як пакет документів успішно сформовано, фізична особа або його представник подає такі документи до господарського суду. Після цього розпочинається ключова стадія перевірки за статтею 117 КУзПБ. У разі відсутності підстав для повернення матеріалів, господарський суд не пізніше п’яти днів із дня надходження заяви виносить ухвалу про її прийняття до розгляду.
Цей етап визначає подальший хід справи та має кілька важливих практичних особливостей:
Призначення дати. Підготовче засідання суду про банкрутство фізособи має відбутися не пізніше 15 робочих днів із дня винесення ухвали.
Автоматизований відбір арбітражного керуючого. Через Єдину судову інформаційно-телекомунікаційну систему із реєстру обирається кандидатура майбутнього керуючого реструктуризацією, який супроводжуватиме справу.
Заходи забезпечення вимог кредиторів. Суд має право накласти пряму заборону боржнику на відчуження майна, щоб гарантувати збереження активів до прийняття остаточного рішення.
Обов'язкове інформування державних органів. Копія ухвали суду невідкладно надсилається сторонам, арбітражному керуючому, органам виконавчої служби, або приватним виконавцям, у яких перебувають відкриті справи, а також податковим органам.
Мораторій 120 днів. Це інструмент, який передбачений ст. 121 кодексу, вводиться з дати відкриття провадження по справі та зупиняє стягнення за заборгованостями, припиняє нарахування штрафів, пені та відсотків, а також блокує будь-який цифровий арешт рахунків з боку виконавчої служби.
Інфографіка 1. Відкриття провадження у справі про неплатоспроможність та мораторій 120 днів
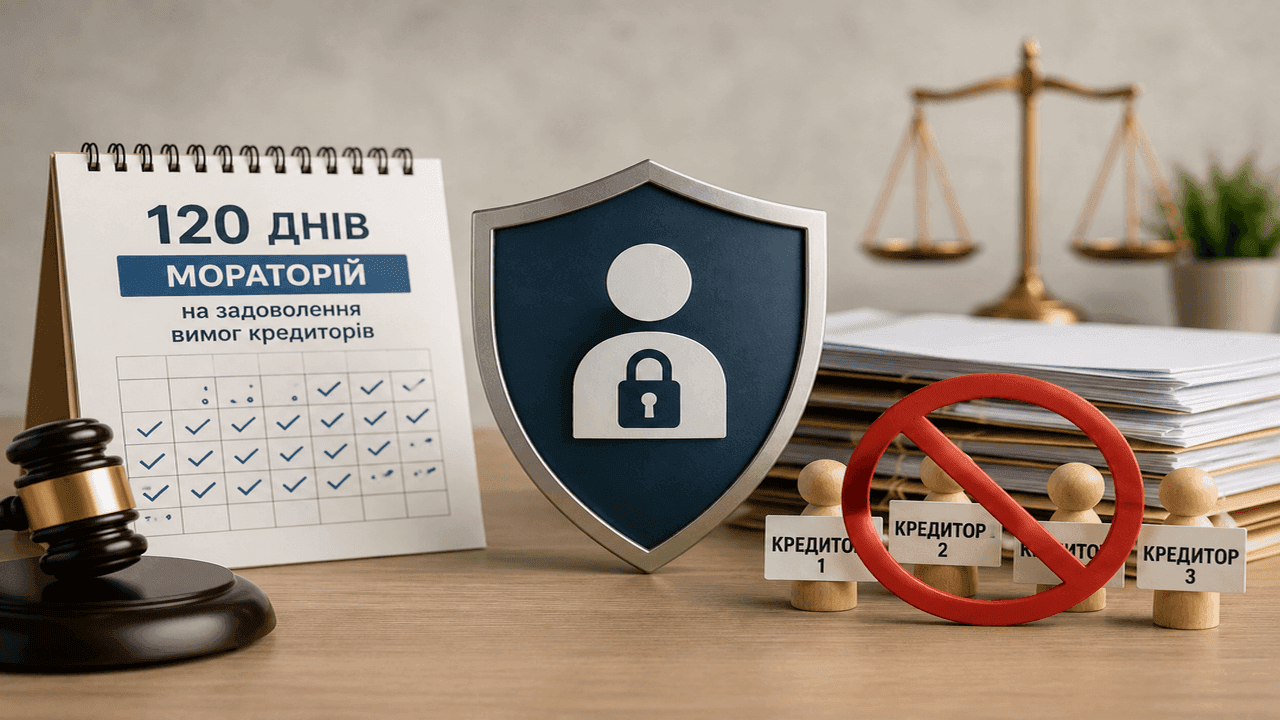
Звертаємо увагу: Мораторій не поширюється на виплату аліментів, відшкодування шкоди здоров'ю чи життю, вимоги немайнового характеру та виконання затвердженого судом плану реструктуризації чи процедури погашення боргів.
Позиція експерта: «Ухвала про прийняття заяви до розгляду – це перший видимий щит для боржника. Щойно документ надходить до виконавчої служби та банків, автоматичні арешти та нові стягнення зупиняються, даючи людині час перевести подих і законно взяти під контроль власний фінансовий простір».
Роль арбітражного керуючого та правила взаємодії для успішного результату
Важливим етапом, який передбачає порядок визнання фізичної особи банкрутом, є залучення ключової фігури справи – арбітражного керуючого. Саме він у подальшому буде керуючим реструктуризацією та можливо, керуючим реалізацією. Відповідно до статті 114 КУзПБ арбітражний керуючий виступає незалежним посередником між боржником, судом та кредиторами, забезпечуючи законність і баланс інтересів, як боржника, так і кредиторів.
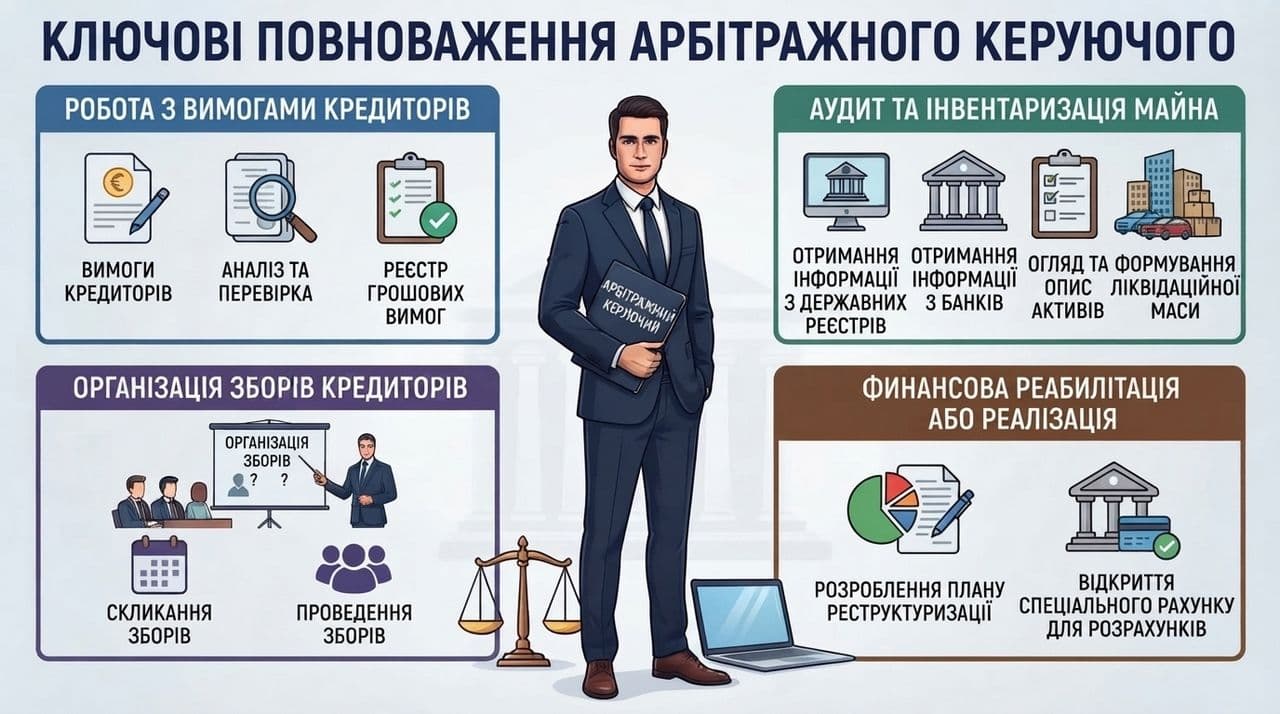
Ключові повноваження арбітражного керуючого:
Робота з вимогами кредиторів. Керуючий зобов'язаний приймати, аналізувати та перевіряти грошові вимоги кредиторів, після чого сформувати та вести офіційний реєстр грошових вимог усіх кредиторів.
Аудит та інвентаризація майна. Він має законне право отримувати інформацію з державних реєстрів та банків, здійснювати огляд активів боржника, проводити їх опис для подальшого формування ліквідаційної маси.
Організація зборів кредиторів. Арбітражний керуючий скликає збори кредиторів та забезпечує їх проведення.
Фінансова реабілітація або реалізація. Керуючий бере активну участь у розробленні плану реструктуризації боргів та відкриває спеціальний рахунок для розрахунків з кредиторами.
Значення зборів кредиторів та ризики закриття провадження
Збори кредиторів є ключовим колегіальним органом, який розглядає звіт керуючого щодо перевірки декларації, аналізує проєкт плану реструктуризації та приймає рішення про його схвалення або про перехід до процедури погашення заборгованості.
Врахуйте! Банкрутство приховує серйозні правові пастки для недобросовісних боржників. Якщо під час перевірки з'ясується, що особа надала недостовірні дані або намагалася приховати активи, наприклад, переписавши майно на близьких людей, збори кредиторів мають право ініціювати закриття справи. У такому разі суд виносить ухвалу про закриття провадження, а закон встановлює жорстку заборону: протягом цілого року така особа не зможе не зможе подати заяву про відкриття нового провадження про неплатоспроможність.
Правила взаємодії боржника з керуючим заради позитивного результату
Успішне проходження процедури та остаточне списання боргів багато в чому залежать від конструктивної позиції самого боржника. Щоб уникнути конфліктів та затягування справи, дотримуйтеся таких правил:
Максимальна прозорість і чесність. Надавайте арбітражному керуючому повну та достовірну інформацію про свої доходи, активи та угоди за останні роки. Будь-які спроби приховати майно чи переписати його на родичів будуть виявлені через державні реєстри, що призведе до закриття справи.
Своєчасне реагування на запити. Оперативно передавайте документи, пояснення чи додаткові довідки, які вимагає керуючий для формування ліквідаційної маси або перевірки фінансового стану.
Спільна робота над планом реструктуризації. Будьте партнером у створенні плану. Допоможіть керуючому обґрунтувати ваші реальні фінансові можливості, щоб збори кредиторів та суд затвердили графік виплат, який ви дійсно зможете виконувати.
Інфографіка 2. Ключові повноваження арбітражного керуючого у процедурі банкрутства
Етапи банкрутства фізичної особи: від реструктуризації до погашення боргів
Перехід від спроби відновити платоспроможність до фінального визнання банкрутом визначає подальшу долю активів та боргових зобов'язань. Але важливо розуміти банкрутство чи реструктуризація – це не вибір фізичної особи, а складові загальної процедури. Якщо затвердити спільний графік виплат із кредиторами не вдається, запускається процедура реалізації майна. Закон при цьому чітко розмежовує те, що йде на розрахунки з кредиторами, та соціальні гарантії, які залишаються у власності особи.
Тому варто розуміти, що реструктуризація – це обов’язковий етап, тоді, як погашення боргів (ліквідація), відбуваються лише тоді коли реструктуризація не дала бажаного результату. Проаналізуємо коли ви можете скористатися реструктуризацією, а коли неминуче визнання банкрутом.
Реструктуризація боргів
Реструктуризація боргів – це етап судового провадження, передбачений у розділі III КУзПБ, його головна мета – відновити платоспроможність фізичної особи, яка заборгувала у цивілізований спосіб без втрати контролю над майном. Здійснюється реструктуризація відповідно до затвердженого плану, який повинен містити:
Зміст та фінансові гарантії: план містить причини неплатоспроможності, суми вимог і графік виплат. Закон гарантує, що боржнику щомісяця обов'язково залишається сума на побутові потреби у розмірі не менше одного прожиткового мінімуму на нього та на кожну особу на його утриманні, а також кошти на періодичні зобов'язання (наприклад, аліменти).
Строки та обмеження: графік виконання розраховується максимум на 5 років або до 10 років за іпотечними кредитами на житло. Строк може бути продовжено за обґрунтованим клопотанням боржника та за умови погашення 80% заборгованостей.
Специфіка боргових зобов’язань: аліменти та компенсації за шкоду здоров'ю реструктуризації не підлягають. Натомість податковий борг, що накопичився за три роки до відкриття справи, визнається безнадійним та списується.
Забудьте про ілюзію, що кредитори увійдуть у ваше становище чи раптом пробачать борги з доброї волі, хоча закон передбачає можливість прощення боргів. У них зовсім інша мета – повернути максимум своїх грошей. Банки та фінансові установи не стають благодійниками просто тому, що ви запустили процедуру банкрутства. Ваш план реструктуризації – це не лист з проханням про допомогу, а жорсткий компроміс, який доведеться відстоювати юридично.

«Закон дає вам законне право на прожитковий мінімум для вас і родини та захист від продажу майна за безцінь, але кредитори будуть чіплятися за кожну цифру у вашому графіку виплат. Перемагає не той, хто сподівається на їхню прихильність, а той, хто будує план на реальних фінансових розрахунках і вагомих аргументах» — коментує Ігор Мунтяну.
Перехід від реструктуризації до ліквідації: коли компроміс не спрацював
Якщо протягом 120 днів з дня відкриття провадження план реструктуризації не схвалено кредиторами або його умови в подальшому порушено, суд ухвалює постанову про визнання фізичної особи банкрутом і введення процедури погашення боргів. Це означає перехід від спроби домовитися до примусового задоволення вимог за рахунок майна:
Зміна управління: управління майновими правами повністю переходить до керуючого реалізацією, а всі попередні арешти та виконавчі обмеження скасовуються. За загальним правилом, керуючим реалізацією призначається та ж сама особа, яка виконувала повноваження керуючого реструктуризацією, адже вона вже досконало знає фінансовий стан та активи боржника.
Інвентаризація та оцінка: впродовж 30 днів проводиться детальна інвентаризація та ринкова оцінка активів для формування ліквідаційної маси, яка пізніше буде виставлена на продаж.
Кошти, отримані від реалізації активів з ліквідаційної маси, акумулюються на спеціальному рахунку та розподіляються арбітражним керуючим у черговості, визначеній ст. 133 КУзПБ. Фінальний результат процедури полягає у тому, що вимоги, які залишилися незадоволеними через недостатність майна фізичної особи, вважаються погашеними та списуються кредиторами.
Важливо! Виняток становлять борги особистого характеру, від яких особа не звільняється: аліменти, відшкодування шкоди, завданої каліцтвом чи ті, що нерозривно пов’язані з особою боржника.
Інфографіка 3. Перехід від реструктуризації боргів до процедури погашення боргів
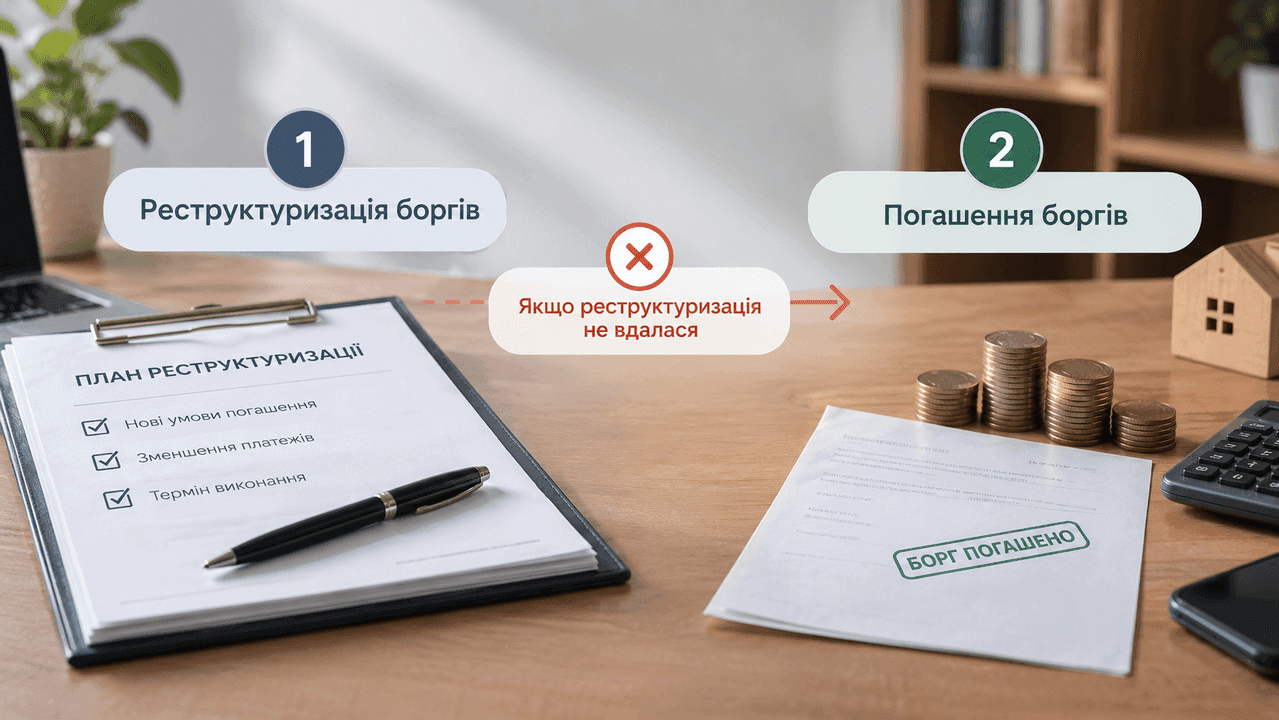
Важливе застереження! Законодавство встановлює чіткий перелік майна, на яке не може бути звернено стягнення в межах ліквідаційної маси:
- Єдине житло, якщо воно не є предметом забезпечення:
квартира загальною площею до 60 кв. м або з розрахунку 13,65 кв. м житлової площі на кожного члена сім'ї;
житловий будинок загальною площею до 120 кв. м.
- Соціальні виплати: кошти на пенсійних рахунках та рахунках фондів соціального страхування.
- Майно першочергової необхідності: за вмотивованим клопотанням боржника суд має право виключити з ліквідаційної маси речі, необхідні для повсякденних потреб, або малоцінні (неліквідні) об'єкти вартістю до 10 мінімальних заробітних плат (у сукупності до 30 мінімальних зарплат).
Правовий захист боржників від Актум
Банкрутство — це не поразка, а законний і цивілізований спосіб фінансового перезавантаження. Важливо в цьому процесі – не залишитися один на один із судовою системою та кредиторами. Адвокат з досвідом ведення таких справ зможе максимально забезпечити врахування ваших інтересів, а завдяки сучасним технологіям та електронному судочинству сьогодні можливе вирішення справи про неплатоспроможність під ключ без вашої особистої присутності. тобто ви продовжуєте жити звичним життям, поки адвокат професійно веде вашу справу до повного списання боргів.
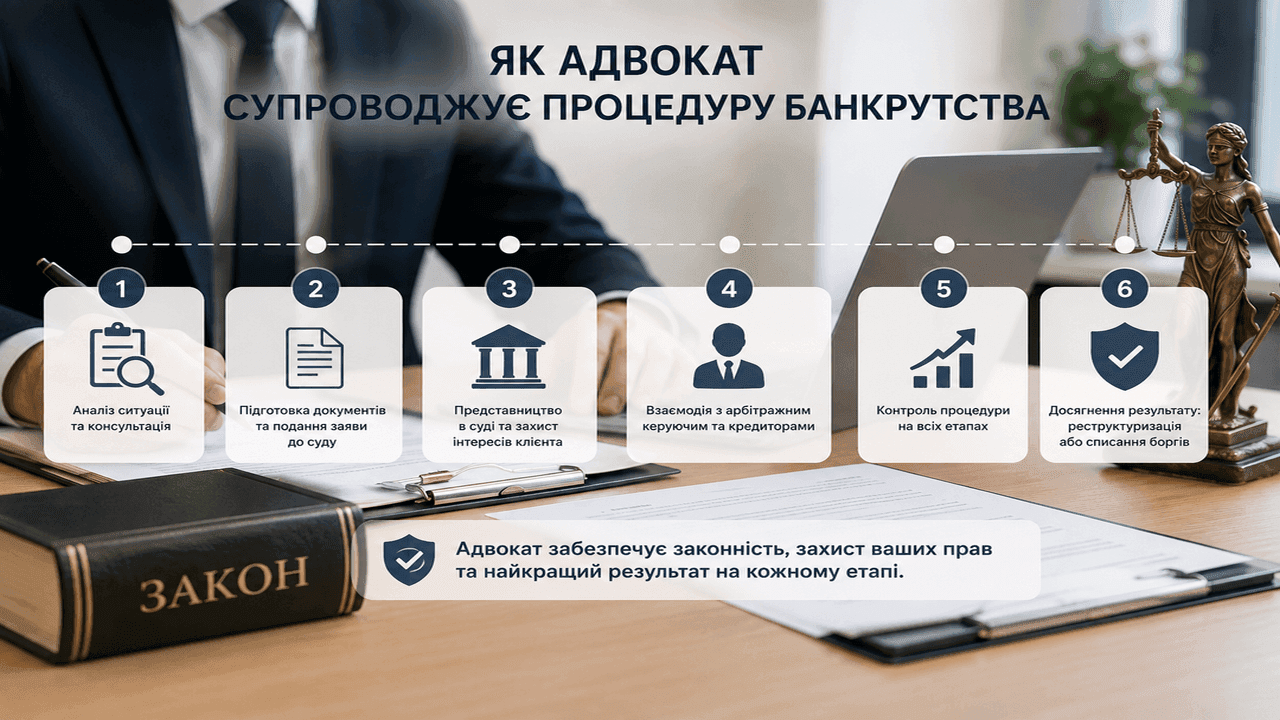
Як адвокат супроводжує процедуру банкрутства
Аналіз ситуації та стратегія: адвокат проводить повний аудит вашої заборгованості, майнового стану, а також ризиків, вашої попередньої кредитної історії та історії правочинів.
Збір пакету документів: формує досьє, отримує необхідні довідки через адвокатські запити, оцінює наявне майно, його статус, обтяження та готує заяву про відкриття провадження у справі про неплатоспроможність до господарського суду.
План реструктуризації: бере участь у розробці плану реструктуризації з урахуванням реальних фінансових можливостей фізичної особи.
Повний супровід справи: виступаючи представником боржника, адвокат самостійно може здійснювати усі процесуальні заходи без вашої безпосередньої участі, аж до моменту винесення судом ухвали про звільнення від боргових зобов'язань.
Захист під час процедур: блокує неправомірний тиск з боку кредиторів, контролює дотриманням ваших прав на мінімальний прожитковий мінімум, захист єдиного житла, виключення з ліквідаційної маси речей, необхідних для повсякденних потреб тощо.
Інфографіка 4. Юридичний супровід процедури банкрутства фізичної особи адвокатом
FAQ: відповіді на поширені запитання
Як закон №14005 вплинув на процедуру банкрутства для громадян?
Закон №14005 не вплинув на саму процедуру. Водночас він став додатковим стимулом для громадян йти до суду, оскільки через нові цифрові можливості всі банківські рахунки та активи боржників миттєво блокуються, закриваючи старі лазівки для ухилення від грошових зобов’язань. У таких реаліях єдиним законним порятунком стає процедура банкрутства: подача заяви запускає 120-денний мораторій, який зупиняє стягнення, знімає цифрові арешти з рахунків та зупиняє тиск кредиторів.
Як оголосити себе банкрутом в Україні?
Звернутися до господарського суду за місцем проживання з офіційною заявою про відкриття провадження у справі про неплатоспроможність, докладно обґрунтувавши свою неплатоспроможність та долучивши пакет необхідних документів, зокрема декларацію про майновий стан. Найкраще робити це через адвоката, щоб уникнути відмови суду.
Скільки триває процедура банкрутства фізичної особи?
У середньому процес займає від 6 до 12 місяців, однак може затягнутися і на довше. Точний строк залежить від складності справи, наявності майна, позиції кредиторів та етапу. Реструктуризація триває до 120 днів, після чого може бути введена процедура погашення боргів.
Чи є типова форма заяви про банкрутство?
Є чіткі законодавчі вимоги до змісту заяви, однак чіткого бланк-шаблону немає. Заява про банкрутство фізичної особи, зразок якої можна знайти у мережі, може виявитися для вас пасткою, адже кожна ситуація унікальна та потребує індивідуального фахового підходу.
Скільки разів можна звертатися до суду з заявою про банкрутство?
Повторно подати заяву про неплатоспроможність можна, але не раніше, ніж через 5 років після закриття попередньої справи. Виключення – якщо за попередньою справою погашені всі борги. Крім того, існують обмеження, якщо боржник раніше притягався до відповідальності за фінансові правопорушення у цій сфері.
Як підготувати декларацію про майновий стан?
Декларація подається за формою, встановленою наказом Міністерства юстиції України 21.08.2019 № 2627/5 . У ній необхідно детально та достовірно вказати всю інформацію про майно, нерухомість, транспорт, корпоративні права, доходи та всі зобов'язання за останні 3 роки. Помилки або приховування активів можуть призвести до негативних наслідків для фізичної особи.
Що робити якщо суд повернув заяву про банкрутство?
Якщо суд залишив заяву без руху або повернув її, необхідно в установлений строк усунути недоліки, наприклад, виправити помилки в декларації або надати додаткові довідки. Після виправлення помилок подання заяви про неплатоспроможність здійснюється повторно.
Як проходить засідання суду про банкрутство фізособи?
Більшість судових засідань носять процесуальний характер. Суд розглядає зібрані докази, затверджує реєстр вимог кредиторів та вивчає звіт арбітражного керуючого. У сучасних умовах етапи банкрутства фізичних осіб часто проходять без необхідності особистої присутності боржника в залі суду, якщо його інтереси представляє захисник.