
Що таке банкрутство фізичної особи: поняття та правила 2026 року
#ФОП
#банкрутство
#кредит
#МФО
#Дебіторська заборгованість
час читання 10 хв.
Автор статті: Дмитренко Вікторія
Юридична відповідність:
Мунтяну Ігор Іванович, адвокат Адвокатського об’єднання АКТУМ, свідоцтво: #№005150 від 22.12.2023
Дата останнього оновлення:
23.09.2026
Непосильне боргове навантаження, накопичені кредити в банках чи МФО, арешти банківських карток та постійний психологічний тиск колекторів здатні перетворити щоденне життя на суцільний стрес. Коли здається, що фінансова ситуація безнадійна, важливо чітко розібратися, що таке банкрутство фізичної особи, адже насправді це не вирок і не позбавлення всього майна, а дієвий законний інструмент для повного захисту від кредиторів, зупинення нарахування штрафів та офіційного списання боргів.
Швидкі відповіді на головні питання про банкрутство фізичних осіб
Що таке банкрутство фізичної особи – ➽ це законна судова процедура відновлення платоспроможності фізичної особи, яка дозволяє офіційно врегулювати непосильні борги, розв'язує питання про те, як зупинити нарахування штрафів по кредиту, та дає змогу розпочати фінансове життя з чистого аркуша під захистом закону.
Умови застосування ➽ фізична особа, яка не може виконувати свої фінансові зобов'язання, припинила їх сплату або протягом двох місяців сплачує менше 50% планових платежів.
Результат процедури ➽ після відкриття провадження зупиняється нарахування штрафів і пені, а за результатами процедури борги можуть бути реструктуризовані або списані.
Під час роботи з такими справами ми помітили важливу проблему: люди, які звертаються за консультацією, або взагалі не розуміють, що це за процедура та які можуть бути її наслідки, або ж мають дуже поверхневе уявлення про цю процедуру. Через це вони бояться зробити перший крок і відкладають дієвий спосіб вирішення фінансових проблем на невизначений час, ускладнюючи ситуацію. Саме тому, за участю провідного адвоката з питань банкрутства Ігоря Мунтяну, ми вирішили створити цикл статей, де простою і зрозумілою мовою, на реальних справах, розповімо про всі важливі нюанси у справах про неплатоспроможність фізичної особи.
У першій статті нашого циклу ми детально розберемо сутність категорії «банкрутство фізичної особи»: його справжню мету, термінологічний базис, як працює закон про банкрутство фізичних осіб, принципи роботи на практиці та реальні переваги, які отримує людина на шляху до життя без боргів.
Фізична особа банкрут: мета та правова природа
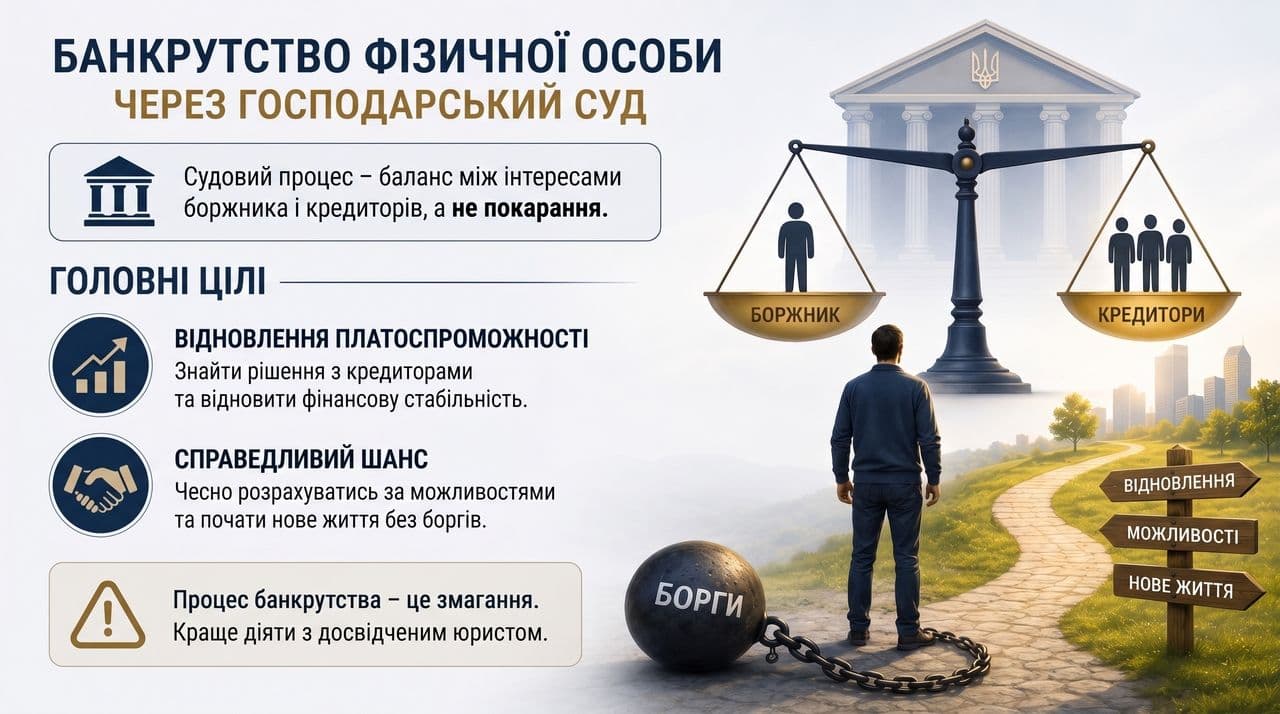
Насамперед зауважимо, що банкрутство боржника можливе виключно через господарський суд. Саме судовий процес має забезпечити головний принцип Кодексу України з процедур банкрутства – знайти баланс між інтересами боржника та кредиторів. Ви маєте розуміти, що започатковуючи процес банкрутства фізособи ви не перебуватимете у виправдовувальній позиції і вас ніхто не судитиме за злочин.
Головні цілі процедури
Відновлення платоспроможності: мета процесу полягає не в тому, щоб будь-яким способом відібрати майно, а в тому, щоб знайти всі можливі шляхи вирішення питань з кредиторами та надати вам можливість відновити платоспроможність і надалі жити нормальним життям.
Приклад із практики Актум: В одній із справ замість продажу майна людина отримала додаткові можливості для започаткування бізнесу, щоб мати змогу забезпечити сім’ю та поступово розрахуватись з боргами.
Справедливий шанс: у судовому провадженні щодо банкрутства людині надається шанс справедливо, згідно зі своїми поточними можливостями, розрахуватись з кредиторами та почати нове життя без боргів.
Основні поняття законодавства про неплатоспроможність фізичної особи
Для успішної справи ваш представник має знати низку нормативних документів, які у сукупності застосовують у процедурі.
Головним нормативним документом, який регулює процедурні питання є Кодекс України з процедур банкрутства (КУзПБ), який, зокрема містить необхідний інструментарій, що дозволяє фізичній особі «обнулитись», зберегти своє майно та житло, позбувшись боргу та тиску кредиторів.
Суміжні галузі права, що регулюють процес:
Земельний, Цивільний та Податковий кодекси: регулюють більшість дій, що відбуватимуться з вашим майном у рамках процедури звільнення від боргів;
Господарський процесуальний кодекс України: визначає чіткий порядок оскарження ухвал у справі про банкрутство;
Адміністративне та кримінальне законодавство: деякі необдумані дії боржника можуть підпадати під правопорушення, що свідчить про необхідність зважати на всі ризики на кожному етапі справи.
Нижче наведений ключовий перелік понять, які ви зможете охопити весь процес, що чекатиме на вас у судовій справі про банкрутство:
неплатоспроможність – стан, коли фізична особа не може сплатити борги протягом визначеного законодавством строку;
кредитор – банки, приватні особи, податкові органи тощо, яким боржник заборгував активи (кошти);
боржник – фізична особа, у якої відсутня можливість розрахуватися за своїми фінансовими зобов’язаннями за поточних умов;
арбітражний керуючий – обов'язковий учасник процесу (роль арбітражного керуючого при банкрутстві полягає у розробці плану реструктуризації боргу, управлінні реалізацією майна та проведенні розрахунків із кредиторами під контролем суду;
Реструктуризація боргу – затверджений судом план, відповідно до якого боржник поступово виконує змінені умови погашення боргів;
реалізація майна – реалізація майна боржника в межах процедури з метою використання коштів для погашення боргів перед кредиторами;
списання боргів фізичних осіб – застосовується у певних випадках після визнання банкрутом фізичної особи;
банкрутство фізичної особи – це визнана судом нездатність людини виконувати свої фінансові зобов’язання перед кредиторами.

«Зауважте, що згадана процедура складається з шести основних етапів і семи внутрішніх процедур, кожна з яких має свої законодавчі вимоги та нюанси. Тому результат справи багато в чому залежить від досвіду адвоката, його розуміння суміжних галузей права та вміння правильно вибудувати стратегію захисту інтересів клієнта. Саме професійний супровід дозволяє максимально використати можливості, які надає закон», — наголошує Ігор Мунтяну.
Реструктуризація боргу або визнання банкрутом фізичної особи
Коли фінансовий тягар стає непосильним, закон не залишає людину наодинці з проблемами. Кодекс про банкрутство фізичних осіб розроблений таким чином, щоб запропонувати боржнику два чіткі, законодавчо врегульовані шляхи виходу з кризи залежно від його реальних фінансових можливостей.
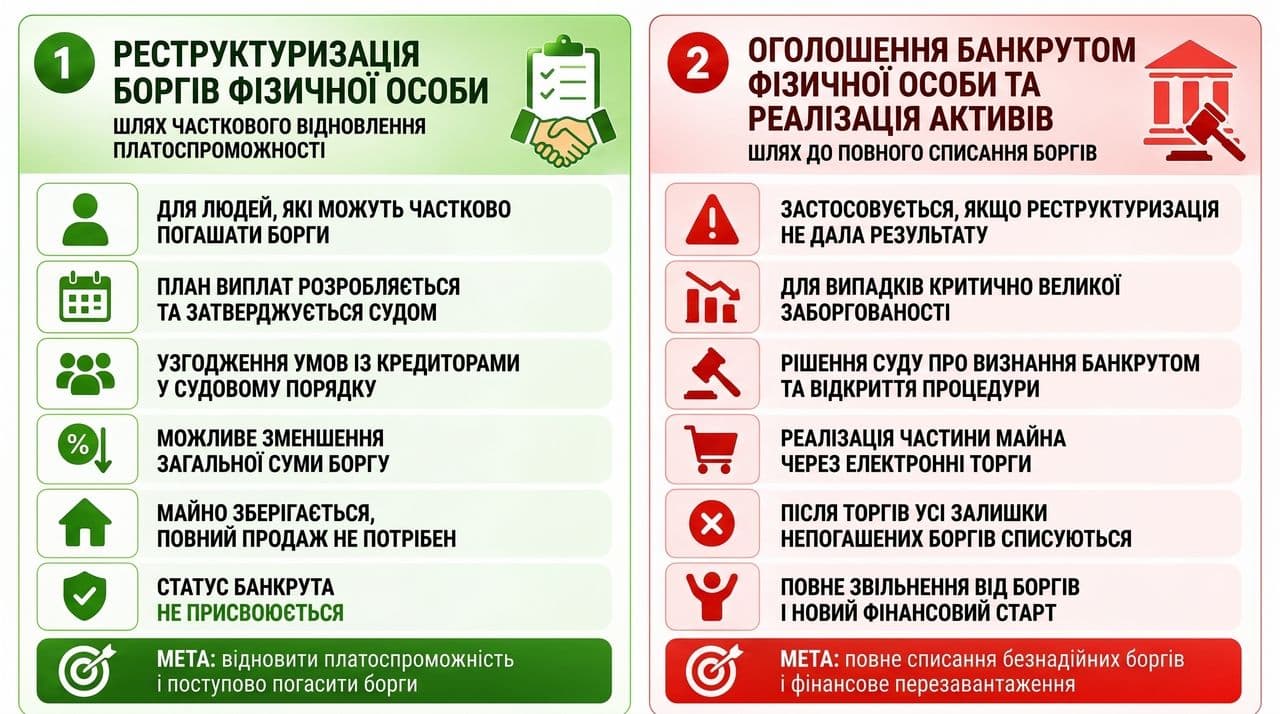
- Судова реструктуризація боргів фізичної особи – це обов'язковий етап судового провадження, під час якого суд допомагає офіційно узгодити з кредиторами комфортний план виплат. Важливо розуміти, що це не банківські кредитні канікули чи досудові домовленості, а суворий юридичний механізм часткового або поступового відновлення платоспроможності без повного продажу майна. У цьому випадку статус банкрута не присвоюється, а процес дозволяє законно зафіксувати прийнятні умови та навіть зменшити загальну суму боргу.
- Оголошення банкрутом фізичної особи та реалізація активів – шлях до повного списання безнадійних боргів. Застосовується, якщо реструктуризація не дала бажаного результату. У випадках, коли заборгованість є критично великою і виплатити її об'єктивно неможливо, за рішенням суду запроваджується процедура реалізації частини майна. Після завершення електронних торгів увесь залишок непогашених кредитів, за виключенням передбаченим ст. 134 КУзПБ, назавжди списується, що дозволяє людині повністю звільнитись від попередніх зобов’язань і почати фінансове життя з чистого аркуша.
Важливо знати! У постанові від 11.06.2026 у справі № 917/2334/25 Верховний Суд наголосив, що право на ініціювання процедури неплатоспроможності не є абсолютним і гарантується виключно добросовісному боржнику, який об’єктивно опинився у скрутному фінансовому становищі та відкрито співпрацює з кредиторами, тоді як систематичне витрачання позикових коштів, до прикладу на азартні ігри, укладання масиву нових договорів і відмова від реструктуризації боргів, свідчать про зловживання правами та є підставою для відмови у відкритті провадження.
Ознаки банкрутства фізичної особи
Перед тим як йти в суд з банкрутства фізичних осіб слід розуміти, що саме вказує на те, що самостійне відновлення платоспроможності неможливе.
До ознак банкрутства фізичної особи можна віднести ситуації, коли:
боржник фактично не здійснює належні платежі за своїми зобов’язаннями: протягом двох місяців ним не погашається понад половину передбачених щомісячних платежів за відповідними кредитними чи іншими грошовими зобов’язаннями;
відсутні активи, за рахунок яких можливо погасити заборгованість: майно, на яке може бути звернено стягнення, у боржника відсутнє, а передбачені законом виконавчі заходи щодо його пошуку не дали результату;
існує реальна загроза майбутньої неплатоспроможності: наявні обставини дають підстави обґрунтовано вважати, що найближчим часом особа не матиме можливості належним чином виконувати свої грошові зобов’язання або забезпечувати звичайні поточні платежі.
Таким чином, закон надає фізичній особі можливість самостійно звернутися до суду ще на етапі, коли фінансові труднощі набувають системного характеру та існує обґрунтований ризик подальшої неспроможності виконувати зобов’язання.
При визначенні розміру грошових вимог штрафи, пеня, неустойка та інші фінансові санкції до їх складу не включаються, у тому числі якщо йдеться про зобов’язання зі сплати податків, зборів та інших обов’язкових платежів.
«Умови банкрутства фізичної особи, визначені ст. 115 Кодексу України з процедур банкрутства, не є єдиним сигналом, що свідчить про необхідність звернутися за правовою допомогою. Постійні дзвінки кредиторів або колекторів, відкрите виконавче провадження, арешт рахунків чи інші дії зі стягнення боргу свідчать, що зволікання лише ускладнює ситуацію. Не варто намагатися вирішити проблему шляхом ігнорування дзвінків, зміни номера телефону чи місця проживання. Чим раніше ви звернетеся до за правовою допомогою, тим більше законних інструментів буде доступно для захисту ваших прав, майна та фінансових інтересів», – коментує адвокат.
Історія з практики Актум на 13 мільйонів гривень
Позбутися непосильних кредитів та розпочати життя з чистого аркуша під захистом закону – головна мета, яку успішно реалізують адвокати об’єднання Актум. Маючи досвід з 2019 року, ми провели понад 200 консультацій та закрили понад 30 судових проваджень про банкрутство фізичних осіб, допомігши українцям законно позбутися боргів на суму у понад 50 мільйонів гривень.
Проте шлях до такого результату рідко буває простим через агресивний опір кредиторів. Це яскраво ілюструє одна з наших справ із величезним боргом – понад 13 мільйонів гривень. Найскладніше в ній було те, що кредитори намагалися стягнути з людини гроші за одним і тим самим кредитним договором чотири рази різними шляхами ще до того, як почалася офіційна процедура.
Цей судовий процес тривав майже два роки і чітко показав дві головні речі:
ігнорування не рятує: відкладання вирішення проблеми не усуває її, а лише призводить до посилення тиску та накопичення нових фінансових ризиків;
втрата контролю: якщо боржник залишається наодинці з фінансовою кризою, представники банків та кредиторів, використовуючи професійні правові інструменти, можуть позбавити його останніх матеріальних активів.
Тому якщо відчуваєте, що вже знаходитеся у борговій ямі — дійте рішуче. Особливо це стосується ситуацій, коли ви стали жертвою злочинців. Якщо ви не знаєте, як діяти, якщо шахраї взяли онлайн-кредит на ваше ім'я, процедура банкрутства може бути не єдиним, але дієвим інструментом захисту після кримінального розслідування.
Банкрутство фізичної особи через суд: етапи та особливості
Судове провадження складається з кількох послідовних етапів, кожен із яких регулюється Кодексом України з процедур банкрутства. Від правильного проходження кожного етапу залежить не лише швидкість розгляду справи, а й можливість досягти її головної мети – врегулювання або списання боргів із максимальним захистом прав та майна боржника.
Етапи провадження у справі про банкрутство фізичних осіб:
подання заяви про неплатоспроможність до господарського суду для ініціювання процесу.
Відкриття провадження, призначення арбітражного керуючого та введення мораторію на вимоги кредиторів;
реструктуризація боргів – судова спроба узгодити компромісний графік виплат;
визнання фізичної особи банкрутом – фінальний етап із реалізацією майна, крім недоторканного житла та особистих речей;
закриття справи та офіційне списання залишку безнадійної заборгованості.
Детальний покроковий алгоритм підготовки документів, роботи з арбітражним керуючим та проходження кожного етапу в суді ми розібрали у спеціальній статті, де ґрунтовно висвітлені всі процедурні питання.
Головним позитивним результатом завершення справи є повне звільнення людини від боргового тягаря та зупинення будь-яких дій колекторів. Докладніше про всі плюси, мінуси, вплив на родичів та тимчасові юридичні обмеження після закриття провадження читайте у нашій статті про наслідки банкрутства фізособи.
Майно, яке не підлягає реалізації, та борги, що не списуються
Процедура звільнення від боргів покликана допомогти людині впоратися з непосильним фінансовим навантаженням. Водночас законодавство враховує як необхідність захисту прав та інтересів боржника, так і законні вимоги кредиторів. Саме тому закон визначає, яке майно може залишитися у власності особи, а які фінансові зобов’язання не підлягають списанню.
Матеріальні гарантії: майно, на яке не може бути звернено стягнення
Питання збереження даху над головою є найгострішим під час проходження процедури неплатоспроможності. Закон чітко розмежовує майно, яке підлягає захисту, та активи, що можуть піти на погашення боргів.
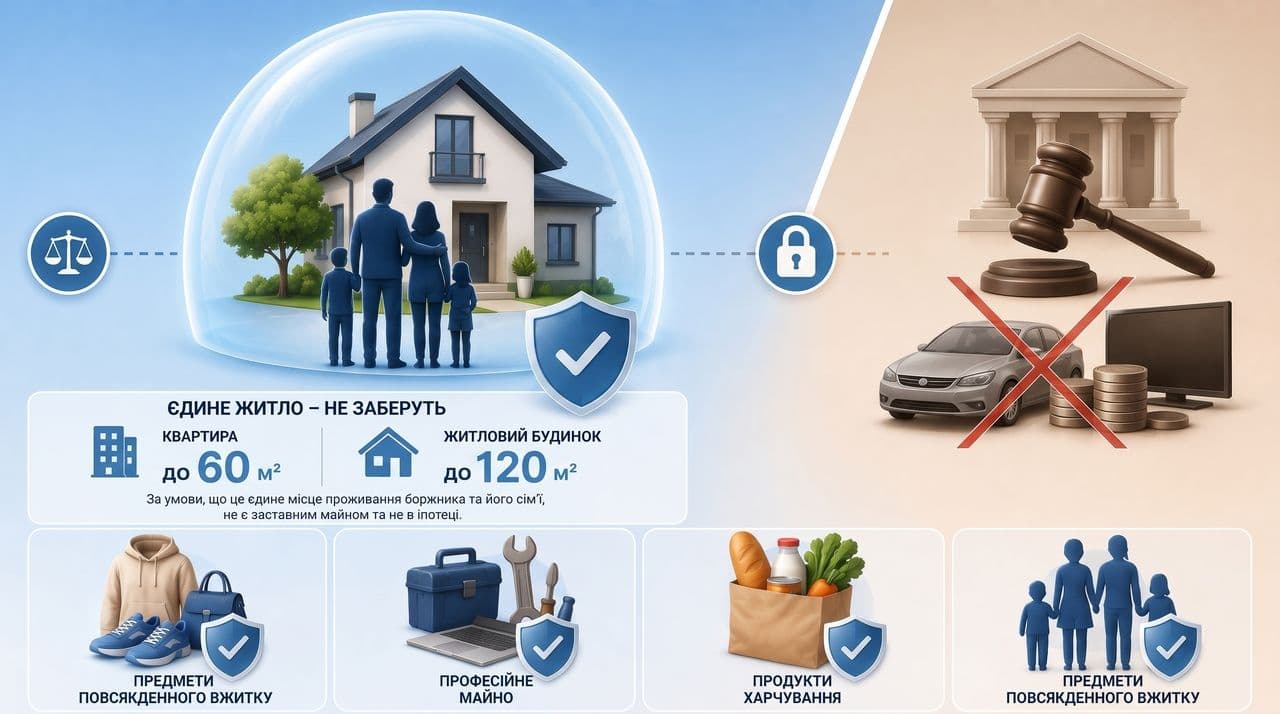
1. Єдине житло. Єдине житло боржника та членів його сім’ї – квартира загальною площею не більше 60 кв. м або житловий будинок загальною площею не більше 120 кв. м – не включається до ліквідаційної маси у випадках та на умовах, визначених КУзПБ. Закон також передбачає альтернативні критерії щодо площі житла в розрахунку на одного члена сім’ї. Водночас правила щодо захисту житла мають застосовуватися з урахуванням того,чи не є воно заставним майном і на нього не поширюється іпотека. Також, якщо активи були набуті у шлюбі, арбітражний керуючий має враховувати законний поділ спільного майна подружжя, щоб не порушити майнові права іншого з подружжя.
2. Особисті речі та предмети домашнього вжитку, їжа. Певні предмети особистого користування та речі, необхідні для задоволення повсякденних побутових потреб боржника і його сім’ї, не включаються до ліквідаційної маси відповідно до встановлених законом правил.
3. Майно, необхідне для професійної діяльності. Окремі інструменти, обладнання та інше майно, необхідне для професійної діяльності боржника, також може бути виключене з ліквідаційної маси у випадках, передбачених законом.
Заборгованість, що не підлягає списанню
Навіть після успішного завершення судового провадження та винесення ухвали про списання боргів фізичної особи, існують категорії зобов'язань, які відповідно до вимог ст. 134 Кодексу залишаються чинними:
- виплата аліментів на утримання дітей та інших осіб;
- відшкодування шкоди, заподіяної життю чи здоров'ю фізичних осіб;
- вимоги кредиторів щодо відшкодування майнової чи моральної шкоди, завданої внаслідок кримінальних правопорушень.
Відповідальність за приховування активів
Кодекс про банкрутство фізичних осіб побудований таким чином, щоб забезпечити баланс інтересів боржника та кредиторів і не допустити зловживань процедурою. Тому спроби штучно вивести майно, укласти фіктивні договори дарування чи купівлі-продажу, приховати активи або надати суду недостовірні відомості про доходи та майновий стан можуть стати підставою для визнання таких дій недійсними та призвести до інших негативних правових наслідків, передбачених ст. 42 КУзПБ, а також стати підставою для адміністративної, і навіть кримінальної відповідальності.
«Доволі часто клієнти звертаються вже після того, як подарували майно родичам або переоформили його у інший спосіб вважаючи, що це допоможе захистити активи. На практиці такі рішення лише ускладнюють процедуру. Якщо ви розглядаєте банкрутство фізичної особи, спочатку зверніться за консультацією, а вже потім приймайте будь-які рішення щодо свого майна», — коментує адвокат.
Юридичний супровід процедури банкрутства фізичної особи
Завдання адвоката в цьому судовому процесі – виступати надійним гарантом дотримання ваших законних прав. Чим раніше ви звернетеся за експертним аналізом своєї фінансової ситуації, тим більше можливостей залишиться для захисту активів. Професійний юридичний супровід – це не лише правильна підготовка документів чи економія часу, а й змога мінімізувати ризики, зберегти недоторкане майно та впевнено захистити свої інтереси перед судом, арбітражним керуючим і вимогливими кредиторами.
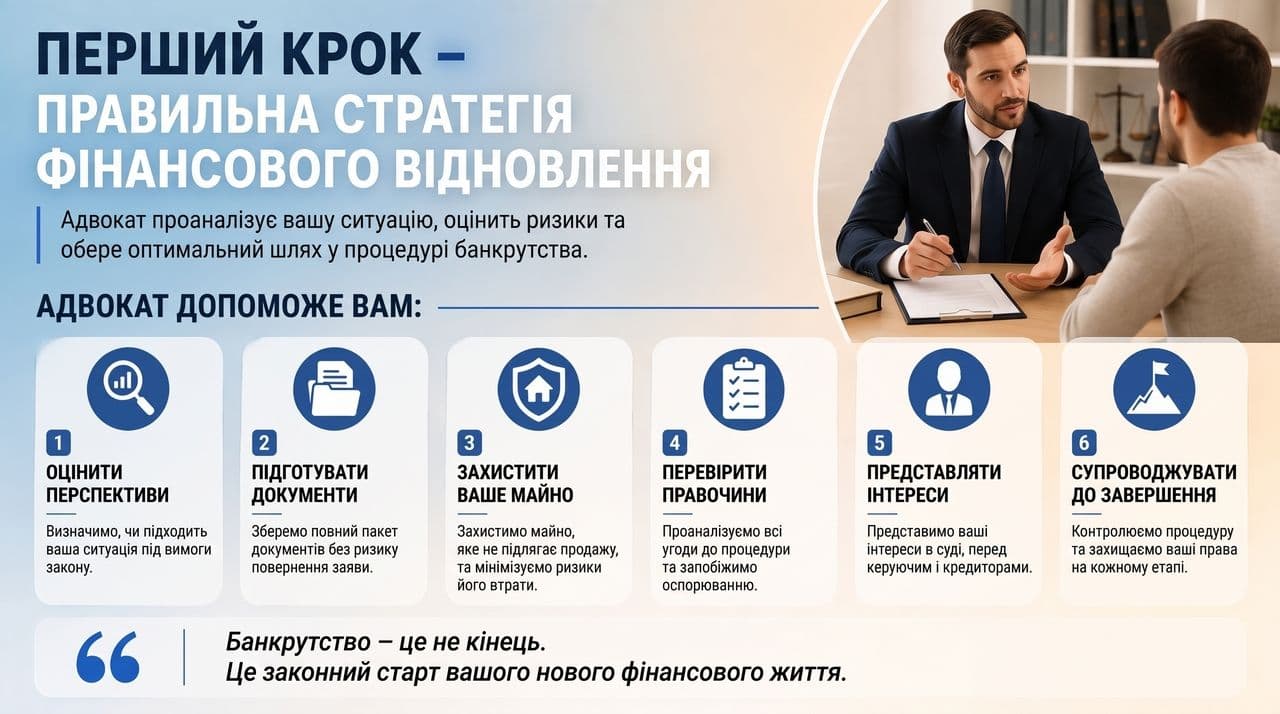
Ігор Мунтяну акцентує: «У більшості випадків проблема виникає не через самі борги, а через неправильні дії до початку процедури. Переоформлення майна, приховування доходів, неповні документи або невчасно отримана юридична допомога можуть істотно ускладнити справу. Завдання адвоката – не просто підготувати документи, а побудувати правильну правову стратегію, яка дозволить пройти процедуру законно, захистити ваше майно та досягти максимально можливого результату».
FAQ: важливі аспекти процедури банкрутства фізичних осіб
Як можна визнати себе банкрутом, якщо перебуваєш за кордоном?
Процедура повністю адаптована для дистанційного проведення через систему електронного суду за участю уповноваженого адвоката. Дізнайтеся детальніше про порядок та умови, які дозволяють здійснити списання боргів дистанційно без необхідності вашого особистого повернення в Україну.
Які додаткові витрати передбачає процедура визнання банкрутом фізичної особи?
Процедура банкрутства фізичної особи передбачає низку обов'язкових витрат, зокрема авансування винагороди арбітражного керуючого та, за бажанням боржника, витрати на професійну правничу допомогу.
Що буде з кредитами та колекторами після початку справи?
З моменту відкриття провадження вводиться мораторій: колектори більше не мають права телефонувати, а нарахування штрафів, пені та відсотків автоматично зупиняється.
Чи можу я виїхати за кордон під час процедури?
Сам факт провадження у справі про неплатоспроможність не є автоматичною забороною на виїзд з країни, проте суд може тимчасово обмежити виїзд у виняткових випадках.
Чи можливе в процедурі банкрутства списання кредиту та заборгованості за комунальні послуги?
Так, усі грошові зобов'язання перед банками, мікрофінансовими організаціями (МФО), комунальними службами та приватними особами підлягають списанню за винятком окремих випадків, таких як аліменти чи ЄСВ.
Скільки часу триває судова процедура банкрутства фізичної особи?
Загальний строк розгляду справи залежить від складності фінансового стану та наявності майна. У середньому процедура триває від 6 до 10 місяців із моменту подання заяви до ухвалення остаточного рішення судом.
Чи вплине банкрутство на мою кредитну історію в майбутньому?
Так, інформація про проходження процедури відображатиметься в бюро кредитних історій, а протягом наступних п'яти років ви будете зобов'язані письмово повідомляти про цей статус нових кредиторів.