
Кейс: списання 420 тисяч гривень боргу через процедуру неплатоспроможності фізичної особи
#кейс
#господарське право
#банкрутство
#кредит
#МФО
час читання 7 хв.
Автор статті: Дмитренко Вікторія
Юридична відповідність:
Мунтяну Ігор Іванович, адвокат Адвокатського об’єднання АКТУМ, свідоцтво: #№005150 від 22.12.2023
Дата останнього оновлення:
29.09.2026
Клієнт: фізична особа – боржник
Адвокат: Ігор Мунтяну
Орган що розглядав справу: Господарський суд Дніпропетровської області
Рішення: справа № 904/528/26
У сучасних реаліях дедалі частіше громадяни починають користуватися судовими механізмами визнання неплатоспроможності. Списання боргів фізичних осіб 2026 є унікальною можливістю повністю звільнитися від фінансових обтяжень та розпочати життя з чистого аркуша. Але чи все так просто? Швидше ні, ніж так. Поняття банкрутства охоплює безліч процесуальних тонкощів та суворих юридичних деталей, а кредитори, як правило, не зацікавлені у добровільній відмові від належних їм коштів і використовують передбачені законодавством механізми для їх повернення.
Водночас із фаховим правовим супроводом наслідки визнання фізособи банкрутом можуть полягати у повному списанні боргів. Ця справа – наочний приклад банкрутства фізичної особи. Наш новий матеріал детально розповідає, як працює судова практика списання боргів та як формується успішне рішення суду про банкрутство фізичної особи.
Короткі відповіді на важливі запитання
Яка сума боргу була списана? ➽ 420 520,57 грн, включаючи тіло кредиту, відсотки та штрафи.
Скільки тривала судова процедура? ➽ близько 4 місяців – від подання заяви у лютому до фінальної ухвали суду в червні 2026 року.
Чому суд списав борг повністю? ➽ кредитори не подали до суду заяви з грошовими вимогами протягом встановленого 30-денного строку, тому їхні вимоги були визнані погашеними.
Що сталося з виконавчими провадженнями? ➽ суд визнав виконавчі документи такими, що не підлягають виконанню
Від втрати доходу до виконавчих проваджень: як клієнт опинився у борговій пастці
Потрапити у боргову яму через втрату доходу – це реальність багатьох українців. І хоча для окремих категорій діють спеціальні пільги за кредитами для військових, більшість цивільних громадян залишаються віч-на-віч із фінансовими вимогами банків. Ця історія не про залежність від азартних ігор або сумнівні кредити на непотрібні речі.
Ця історія не про залежність від азартних ігор або сумнівні кредити на непотрібні речі. Клієнт Актум зіткнувся з критичною фінансовою ситуацією: відсутністю офіційної роботи та необхідністю брати кредити на базові потреби, зокрема на харчування. Постійне перекредитування та нові позики призвели до накопичення загального боргу у розмірі понад 420 тисяч гривень та відкриття виконавчих проваджень.
Самостійно впоратися з фінансовим тягарем неможливо. Єдиним виходом є фахове представництво інтересів та професійний захист у суді. До справи долучився адвокат об'єднання Актум Ігор Мунтяну. Його адвокатська практика банкрутство фізосіб налічує численні виграні справи по банкрутству фізосіб. Захисник одразу почав збирати доказову базу, щоб юридично підтвердити скрутний фінансовий стан боржника.
Неплатоспроможність фізичної особи: кейс адвоката Актум та його юридична стратегія
Аналізуючи досвід проходження банкрутства фізичної особи, перед початком процесу адвокат провів ретельну правову перевірку. Як свідчить судова практика у справах про неплатоспроможність фізичних осіб, надзвичайно важливо правильно зібрати матеріали справи. Крім того, успішні справи банкрутства фізичних осіб завжди базуються на повній відповідності стану боржника вимогам КУзПБ. У результаті проведеної оцінки адвокат встановив наявність усіх передбачених законом підстав для звернення до суду, спираючись на такі фактори:
Розмір заборгованості: сукупний обсяг боргів клієнта перед фінансовими установами сягнув 420 520,57 грн, що повністю підпадає під вимоги, визначені Кодексом.
Майновий стан та доходи: за даними реєстрів зафіксовано повну відсутність нерухомості, цінностей, автотранспорту чи ліквідного майна, на яке можна звернути стягнення, а також відсутність офіційної роботи.
Ознаки загрози неплатоспроможності: неможливість виконувати грошові зобов'язання перед кредиторами у звичному режимі.
Формування пакету документів за ст. 116 КУзПБ та відкриття провадження
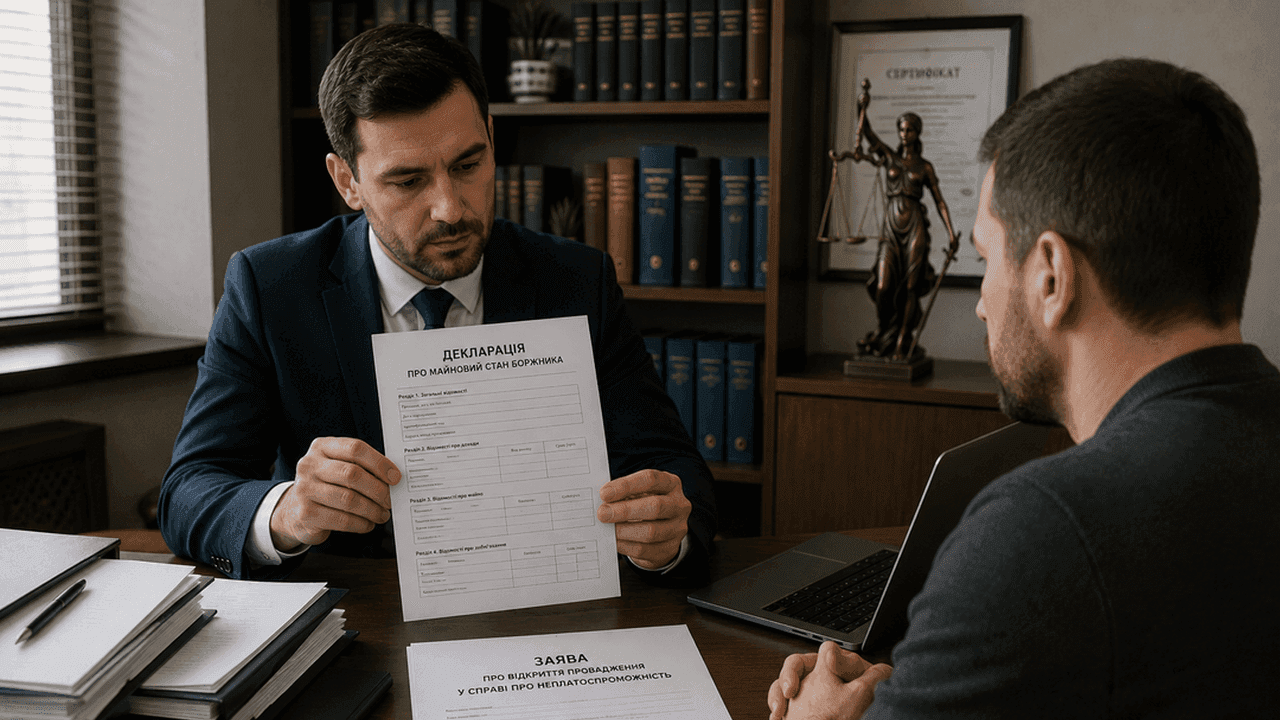
Отримавши правове підґрунтя, адвокат допоміг з оформленням декларації про майновий стан та сформував пакет документів відповідно до вимог ст. 116 КУзПБ. До заяви долучили оновлені декларації про майновий стан за кілька років, довідки про відсутність судимостей, деталізовані списки кредиторів із сумами зобов'язань та докази відсутності активів.
Оскільки ознаки майнового стану повністю відповідали вимогам, Господарський суд Дніпропетровської області прийняв заяву до розгляду. Справі було присвоєно номер 904/528/26. У результаті:
відкрито провадження у справі про неплатоспроможність;
призначено арбітражного керуючого;
введено процедуру реструктуризації;
введено мораторій на задоволення вимог кредиторів.
зупинено стягнення за всіма виконавчими документами.
Судова практика банкрутства фізичних осіб та неочікувана поведінка кредиторів
«Ми завжди наголошуємо, що процедурні питання з банкрутства мають супроводжуватися фахівцем, який має відповідний досвід. Це має принципове значення для успіху справи, адже часто трапляються ситуації, коли саме помилки та незнання процесуальних норм учасників процесу, можуть мати вирішальне значення для справи. Як власне і відбулося у цій справі», – коментує Ігор Мунтяну.
Хід справи та фатальна помилка кредиторів
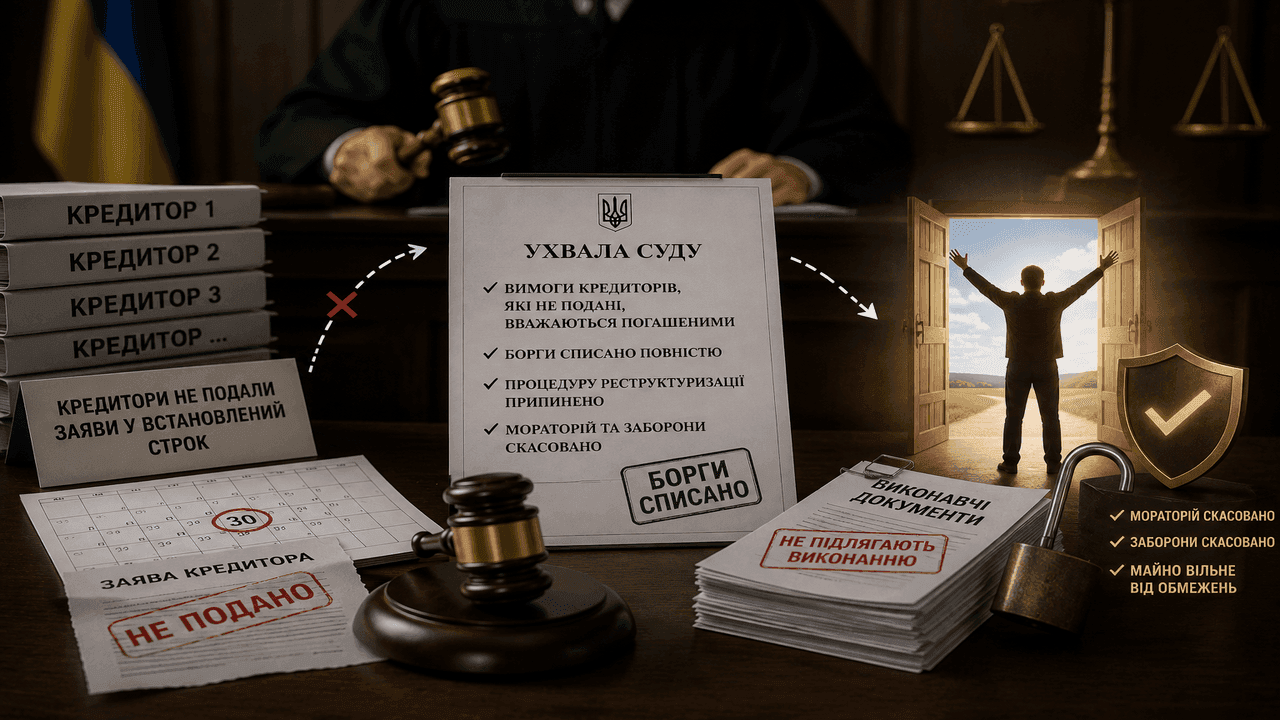
Після відкриття провадження у справі про неплатоспроможність суд здійснив офіційне оприлюднення відповідного оголошення на веб-порталі судової влади України. Відповідно до ч. 1 ст. 122 КУзПБ кредитори мали право подати до господарського суду заяви з грошовими вимогами до боржника протягом 30 днів з дня офіційного оприлюднення оголошення. Керуючий реструктуризацією також належним чином повідомив відомих кредиторів про відкриття провадження, й до суду були надані докази належного повідомлення фінансових установ.
Однак мікрофінансові організації (МФО) та банки, які мали заявити кредиторські вимоги, у встановлений законом 30-денний строк цього не зробили. До суду не надійшов жоден відзив банку, хоча загальна сума заборгованості була дуже великою. Якщо розглядати реальні справи банкрутства фізичних осіб, така бездіяльність фінансових установ стала для них фатальною.
Кодекс з процедур банкрутства: списання боргів через бездіяльність кредиторів
Те, як працює банкрутство фізособи на практиці, доводить: за відсутності майна у боржника формується так звана нульова ліквідаційна маса. Відповідно до клопотання керуючого реструктуризацією суд постановив ухвалу:
визнати неподані вимоги кредиторів погашеними, а виконавчі документи за ними – такими, що не підлягають виконанню;
повністю звільнити боржника від наявних боргів на суму 420 520,57 грн;
припинити процедуру реструктуризації та скасувати мораторій і заборону на відчуження майна.
Як бачимо, отримане судове рішення про звільнення від боргів остаточно закрило питання на користь клієнта.
Як бачимо, отримане судове рішення про звільнення від боргів остаточно закрило питання на користь клієнта.
FAQ: часті запитання боржників
Чи може кожен боржник ініціювати процедуру неплатоспроможності?
Так, закон надає таке право кожному громадянину України, однак за визначених у ст. 115 КУзПБ умов.
Як списати великий банківський борг через суд: реальна практика
Судова практика підтверджує, що закон дозволяє повністю звільнитися від заборгованості за кредитами та картками. Під час розгляду справи суд переходить до завершальної стадії погашення боргів, за результатами якої фінансові зобов'язання боржника можуть бути повністю скасовані. Наведений у нашому матеріалі приклад яскраво це демонструє.
Що робити, якщо кредитори все ж таки подадуть свої вимоги вчасно?
У такому разі справа рухається за стандартним сценарієм: спочатку розглядається можливість реструктуризації боргів. Якщо погодити з кредиторами новий зручний графік виплат не вдається, суд переходить до стадії погашення боргів, за результатами якої всі непогашені зобов'язання повністю списуються.
Які наслідки має визнання фізичної особи банкрутом?
Якщо говорити про позитивні наслідки, то це списання боргів, та визнання виконавчих документів такими, що не підлягають виконанню. Щодо негативних, то боржник протягом:
5 років – не може повторно ініціювати банкрутство, якщо всі борги не погашено повністю.
5 років – перед отриманням кредиту, позики чи укладенням договору поруки/застави зобов'язаний повідомляти про свою неплатоспроможність
3 років – вважається таким, що не має бездоганної репутації.
Як списати борги в МФО судова практика та чи можна їх не платити?
Борги стрімко зростатимуть через штрафи. Проте судова практика банкрутство з боргами МФО дозволяє розв'язати проблему законно. Багатьох турбує питання: чи можна списати мікрозайми через банкрутство? Практика судів дає ствердну відповідь, і реальне рішення суду про списання боргів МФО є найкращим тому підтвердженням.
Як визнати себе банкрутом, якщо знаходжуся за кордоном?
Дистанційне банкрутство стало можливим завдяки цифровим технологіям. Через підсистему «Електронний суд» та за допомогою електронного підпису процедуру можна пройти дистанційно, не повертаючись в Україну, а адвокат стане вашим надійним представником і тилом.
Відкриті виконавчі провадження, наслідки несплати кредитів та мікропозики можуть суттєво ускладнювати життя. Водночас закон передбачає механізми, які дозволяють полегшити боргове навантаження.
Адвокати Актум оцінять ваші боргові зобов’язання, перевірять ризики та пояснять, які юридичні рішення доступні. Запишіться на консультацію та отримайте професійну оцінку своєї ситуації.