
Процедура банкротства физического лица: пошаговая инструкция и этапы
#банкротство
#кредит
#Дебиторская задолженность
время чтения 10 хв.
Автор статьи: Дмитренко Виктория
Юридическое соответствие:
Мунтяну Игорь Иванович, адвокат Адвокатского объединения АКТУМ, свидетельство: #№005150 від 22.12.2023
Дата последнего обновления:
29.09.2026
В 2026 году правила игры для должников существенно изменились: цифровизация исполнительного производства в 2026 году сделала взыскание долгов более быстрым, а блокирование банковских счетов – значительно более оперативным. Законодательной основой этих изменений стал принятый в 2026 году Закон №14005, после вступления в силу которого вопрос доступа к собственным средствам для должников приобрел особую остроту. На фоне этих процессов весной этого года местные хозяйственные суды зафиксировали увеличение количества дел о неплатежеспособности физических лиц на 40 процентов по сравнению с предыдущим годом…
В таких условиях процедура банкротства физического лица для многих становится не просто способом урегулировать долги, а реальным юридическим инструментом для защиты финансовых интересов и возможностью законно освободиться от непосильных обязательств, в частности в ситуации, когда применен цифровой арест счетов.
Экспресс-ответы на главные вопросы
Как оформить банкротство физического лица ➽ обратиться в хозяйственный суд с заявлением.
С чего начать ➽ Со сбора документов об имущественном состоянии за последние 3 года и подготовки заявления о банкротстве в хозяйственный суд.
Какие первые расходы ➽ Авансирование вознаграждения арбитражному управляющему за три месяца выполнения полномочий и затраты на юридические услуги.
Что дает открытие производства ➽ Наложение 120-дневного моратория, который останавливает аресты, начисление штрафов и требования кредиторов.
Процедура банкротства физического лица – это сложный юридический процесс, в котором важно не только знать свои права, но и понимать, как ими правильно воспользоваться. Именно поэтому эта публикация подготовлена как пошаговая инструкция по банкротству для граждан, которые ищут законный выход из долговой ситуации. А разобрать практические нюансы процедуры и применения новых законодательных норм поможет адвокат по делам о неплатёжеспособности с многолетним опытом работы в делах о неплатежеспособности Игорь Мунтяну.
Досье должника: документы для банкротства физического лица
Согласно статье 116 Кодекса Украины о процедурах банкротства (КУзПБ), подготовка пакета документов является одним из ключевых этапов. От того, насколько правильно составлено заявление о неплатежеспособности, зависит успех возбуждения производства. Ошибки или неполнота данных в заявлении приводят к приостановке рассмотрения дела. Поэтому каждая цифра и аргумент о неплатежеспособности должны подтверждаться необходимыми доказательствами.
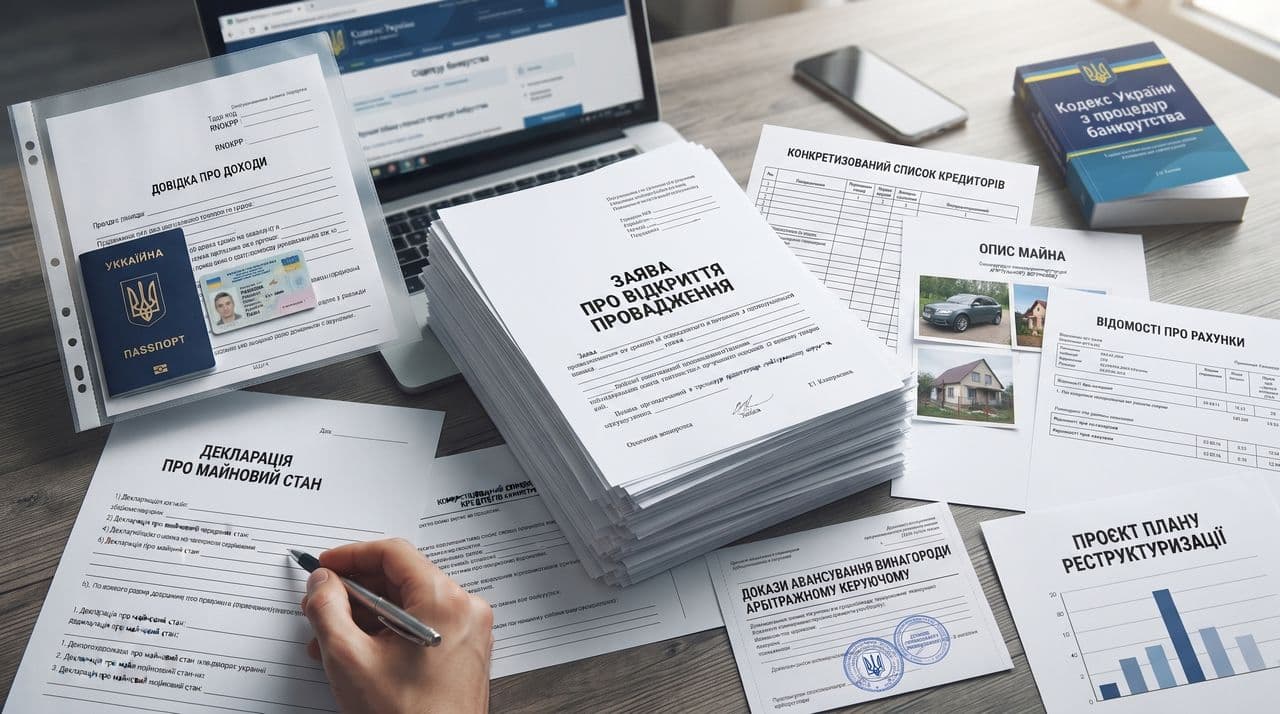
Перечень необходимых документов согласно ст. 116 КУзПБ для подачи заявления в суд:
– Заявление об открытии производства по делу о неплатежеспособности. Должно содержать наименование хозяйственного суда, данные физического лица, в частности: ФИО, адрес, РНОКПП/паспорт, контакты, email, обоснование неплатежеспособности и ссылки на приложенные документы.
– Доверенность или другой документ, удостоверяющий полномочия представителя, если заявление подписывает не должник, а его представитель.
– Документы, подтверждающие наличие или отсутствие статуса ФЛП.
– Перечень кредиторов для суда: процедура банкротства требует абсолютной прозрачности, поэтому этот документ необходимо составить подробно. Он должен включать общие суммы требований (будь то банковский кредит или договор с микрофинансовой компанией), точные реквизиты каждой стороны, разбивку задолженности на основное обязательство и дополнительные (неустойки, штрафы, пени отдельно), а также основания возникновения и сроки исполнения обязательств.
– Описание имущества физического лица на праве собственности с указанием его фактического местонахождения или места хранения, а также копии правоустанавливающих документов.
– Перечень залогового имущества. Сведения об имуществе, находящемся в залоге или ипотеке либо обременённом иным образом, его стоимость, данные кредитора и условия договоров.
– Копии документов о сделках за последний год. Касаются недвижимости, ценных бумаг, долей в уставном капитале, транспортных средств, а также любых сделок на сумму от 30 минимальных заработных плат.
– Сведения обо всех имеющихся счетах и электронных кошельках, открытых в украинских или зарубежных банках, небанковских финансовых учреждениях, с указанием остатков средств.
– Копия трудовой книжки (при наличии) и официальные сведения о текущем или предыдущих работодателях физического лица.
– Декларация об имущественном положении: при банкротстве требуется подавать отдельные декларации за три года, предшествовавших году подачи заявления, а также дополнительно по состоянию на первое число месяца подачи заявления, с учетом данных о членах семьи согласно требованиям закона.
– Справка о доходах для банкротства физического лица за последние годы, подтверждающая ваше реальное финансовое положение.
– Доказательства авансирования вознаграждения арбитражному управляющему. Квитанция о внесении средств на депозитный счет суда за три месяца выполнения полномочий.
– Справка о наличии (отсутствии) непогашенной судимости за экономические преступления. Проект плана реструктуризации. Ключевой документ, в котором задолжавшее лицо предлагает реалистичный график погашения задолженности.
Позиция эксперта Актум: «Подготовка документов в деле о неплатежеспособности — далеко не формальность. Одно несоответствие в декларации, банковских справках или данных о доходах может поставить под сомнение добросовестность должника и усложнить рассмотрение дела. Поэтому каждая цифра должна быть подтверждена, а план реструктуризации, юридически и финансово обоснован. В сложных случаях именно юридическое сопровождение позволяет избежать лишних ошибок и пройти процедуру более прогнозируемо».
Подача заявления в суд и открытие производства по делу о неплатежеспособности
После того как пакет документов успешно сформирован, физическое лицо или его представитель подает такие документы в хозяйственный суд. После этого начинается ключевая стадия проверки по статье 117 КУзПБ. В случае отсутствия оснований для возврата материалов хозяйственный суд не позднее пяти дней со дня поступления заявления выносит определение о его принятии к рассмотрению.
Этот этап определяет дальнейший ход дела и имеет несколько важных практических особенностей:
Назначение даты. Подготовительное судебное заседание по делу о банкротстве физического лица должно состояться не позднее чем через 15 рабочих дней со дня вынесения постановления.
Автоматизированный отбор арбитражного управляющего. Через Единую судебную информационно-телекоммуникационную систему из реестра избирается кандидатура будущего управляющего реструктуризацией, который будет сопровождать дело.
Меры обеспечения требований кредиторов. Суд имеет право наложить прямой запрет должнику на отчуждение имущества, чтобы гарантировать сохранность активов до принятия окончательного решения.
Обязательное информирование государственных органов. Копия определения суда безотлагательно направляется сторонам, арбитражному управляющему, органам исполнительной службы или частным исполнителям, у которых находятся открытые дела, а также и налоговым органам.
Мораторий 120 дней. Это инструмент, предусмотренный ст. 121 кодекса, вводится с даты открытия производства по делу и останавливает взыскание по задолженностям, прекращает начисление штрафов, пени и процентов, а также блокирует любой цифровой арест счетов со стороны исполнительной службы.
Инфографика 1. Открытие производства по делу о неплатежеспособности и мораторий 120 дней

Обращаем внимание: Мораторий не распространяется на выплату алиментов, возмещение вреда здоровью или жизни, требования неимущественного характера и выполнение утвержденного судом плана реструктуризации или процедуры погашения долгов.

«Определение о принятии заявления к рассмотрению – это первый видимый щит для должника. Как только документ поступает в исполнительную службу и банки, автоматические аресты и новые взыскания останавливаются, давая человеку время перевести дух и законно взять под контроль собственное финансовое пространство», — акцентирует Игорь Мунтяну.
Роль арбитражного управляющего и правила взаимодействия для успешного результата
Важным этапом, который предусматривает порядок признания физического лица банкротом, является привлечение ключевой фигуры дела – арбитражного управляющего. Именно он в дальнейшем будет управляющим реструктуризацией и, возможно, управляющим реализацией. В соответствии со статьей 114 КУзПБ арбитражный управляющий выступает независимым посредником между должником, судом и кредиторами, обеспечивая законность и баланс интересов как физлица, так и кредиторов.
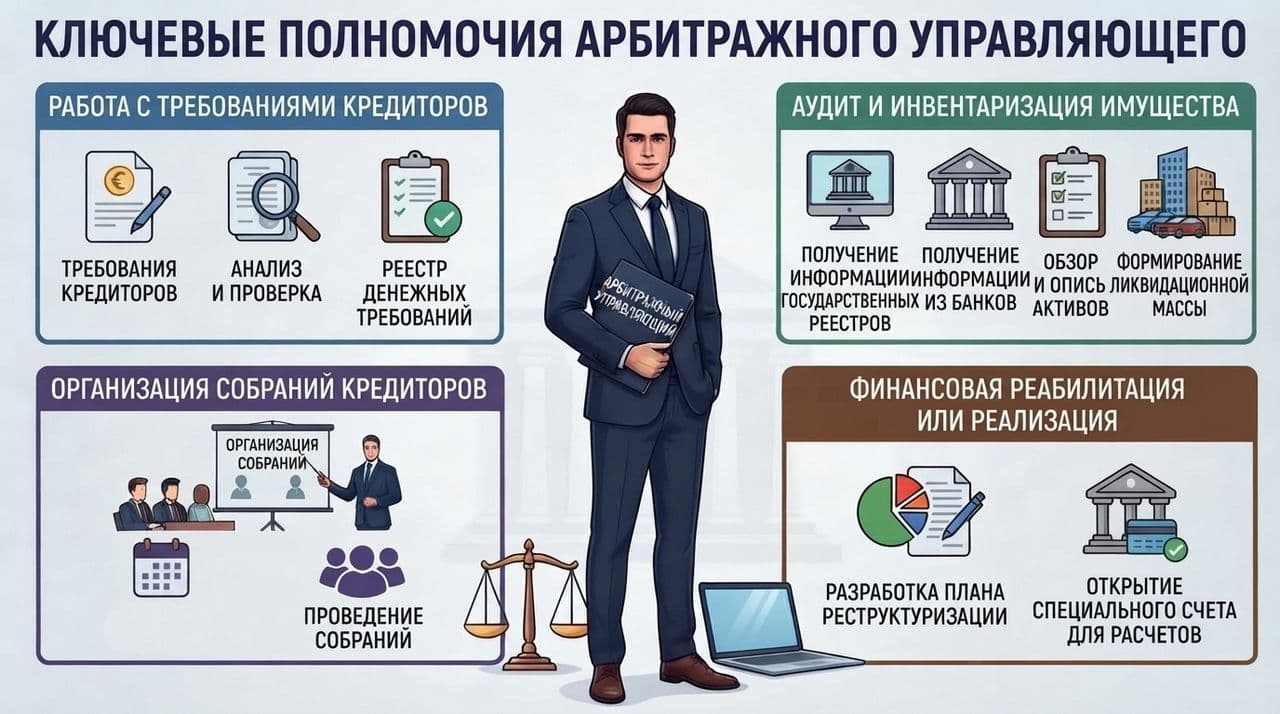
Ключевые полномочия арбитражного управляющего:
Работа с требованиями кредиторов. Управляющий обязан принимать, анализировать и проверять денежные требования кредиторов, после чего сформировать и вести официальный реестр денежных требований всех кредиторов.
Аудит и инвентаризация имущества. Он имеет законное право получать информацию из государственных реестров и банков, осуществлять осмотр активов должника, проводить их опись для последующего формирования ликвидационной массы.
Организация собрания кредиторов. Арбитражный управляющий созывает собрание кредиторов и обеспечивает их проведение.
Финансовая реабилитация или реализация. Управляющий принимает активное участие в разработке плана реструктуризации долгов и открывает специальный счет для расчетов с кредиторами.
Значение собрания кредиторов и риски закрытия производства
Собрание кредиторов является ключевым коллегиальным органом, который рассматривает отчёт управляющего по проверке декларации, анализирует проект плана реструктуризации и принимает решение о его одобрении или о переходе к процедуре погашения задолженности.
Учтите! Банкротство скрывает серьёзные правовые ловушки для недобросовестных должников. Если во время проверки выяснится, что лицо предоставило недостоверные данные или пыталось скрыть активы, например, переписав имущество на близких людей, собрание кредиторов имеет право инициировать закрытие дела. В таком случае суд выносит постановление о закрытии производства, а закон устанавливает жесткий запрет: в течение целого года такое лицо не сможет подать заявление об открытии нового судебного производства о неплатежеспособности.
Правила взаимодействия должника с управляющим ради положительного результата
Успешное прохождение процедуры и окончательное списание долгов во многом зависят от конструктивной позиции самого должника. Чтобы избежать конфликтов и затягивания дела, придерживайтесь следующих правил:
Максимальная прозрачность и честность. Предоставляйте арбитражному управляющему полную и достоверную информацию о своих доходах, активах и сделках за последние годы. Любые попытки скрыть имущество или переписать его на родственников будут выявлены через государственные реестры, что приведёт к закрытию дела.
Своевременное реагирование на запросы. Оперативно передавайте документы, пояснения или дополнительные справки, которые требует управляющий для формирования ликвидационной массы или проверки финансового состояния.
Совместная работа над планом реструктуризации. Будьте партнёром в создании плана. Помогите управляющему обосновать ваши реальные финансовые возможности, чтобы собрание кредиторов и суд утвердили график выплат, который вы действительно сможете выполнять.
Инфографика 2. Ключевые полномочия арбитражного управляющего в процедуре банкротства
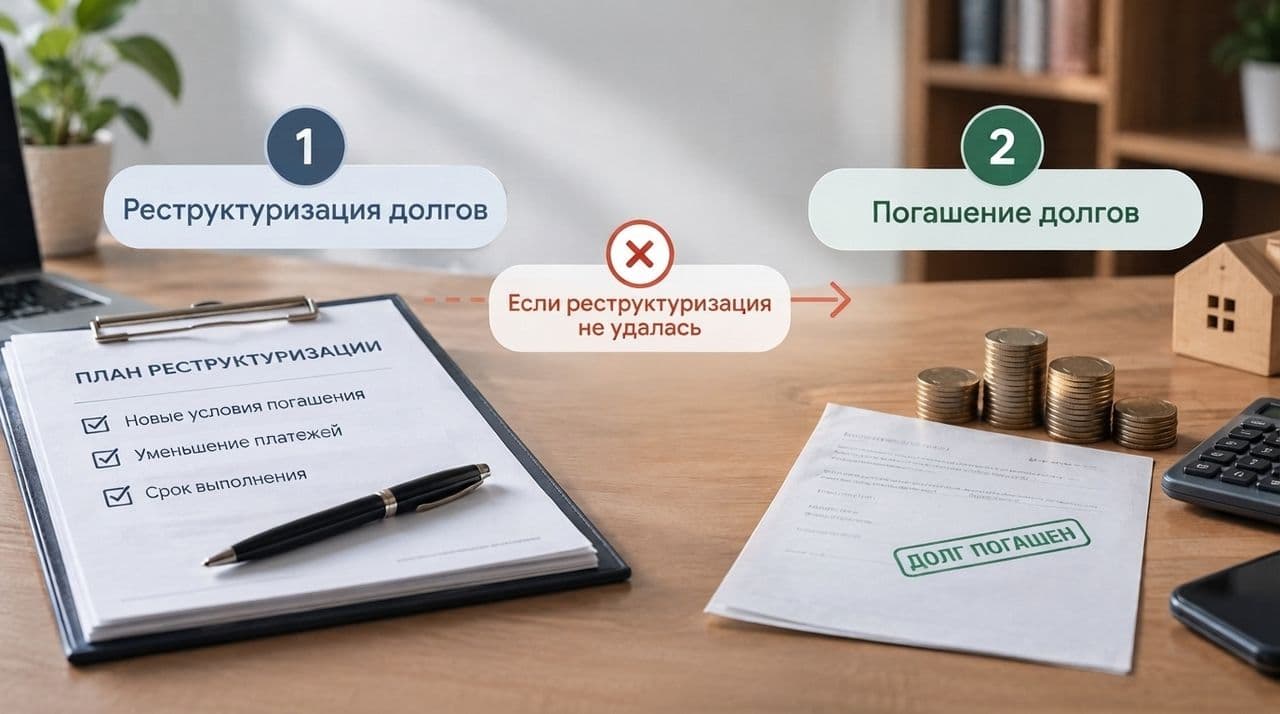
Этапы банкротства физического лица: от реструктуризации до погашения долгов
Переход от попытки восстановить платежеспособность к финальному признанию банкротом определяет дальнейшую судьбу активов и долговых обязательств. Но важно понимать: банкротство или реструктуризация – это не выбор физического лица, а составляющие общей процедуры. Если утвердить совместный график выплат с кредиторами не удается, запускается процедура реализации имущества. Закон при этом чётко разграничивает то, что идёт на расчёты с кредиторами и социальные гарантии, которые остаются в собственности лица.
Поэтому стоит понимать, что реструктуризация – это обязательный этап, в то время как погашение долгов (ликвидация) происходит только тогда, когда реструктуризация не дала желаемого результата. Проанализируем, когда вы можете воспользоваться реструктуризацией, а когда неизбежно признание банкротом.
Реструктуризация долгов
Реструктуризация долгов – это этап судебного производства, предусмотренный в разделе III КУзПБ, его главная цель – восстановить платежеспособность физического лица, которое задолжало, цивилизованным способом без потери контроля над имуществом. Осуществляется реструктуризация в соответствии с утвержденным планом, который должен содержать:
Содержание и финансовые гарантии: план содержит причины неплатежеспособности, суммы требований и график выплат. Закон гарантирует, что должнику ежемесячно обязательно остается сумма на бытовые потребности в размере не менее одного прожиточного минимума на него и на каждое лицо на его иждивении, а также средства на периодические обязательства (например, алименты).
Сроки и ограничения: график выполнения рассчитывается максимум на 5 лет или до 10 лет по ипотечным кредитам на жильё. Срок может быть продлен по обоснованному ходатайству должника и при условии погашения 80% задолженностей.
Специфика долговых обязательств: алименты и компенсации за вред здоровью реструктуризации не подлежат. Зато налоговый долг, накопившийся за три года до открытия дела, признается безнадежным и списывается.
Забудьте об иллюзии, что кредиторы войдут в ваше положение или вдруг простят долги по доброй воле, хотя закон предусматривает возможность прощения долгов. У них совсем другая цель – вернуть максимум своих денег. Банки и финансовые учреждения не становятся благотворителями просто потому, что вы запустили процедуру банкротства. Ваш план реструктуризации – это не письмо с просьбой о помощи, а жесткий компромисс, который придётся отстаивать юридически.
«Закон даёт вам законное право на прожиточный минимум для вас и семьи, а также защиту от продажи имущества за бесценок, но кредиторы будут цепляться за каждую цифру в вашем графике выплат. Побеждает не тот, кто надеется на их благосклонность, а тот, кто строит план на реальных финансовых расчётах и веских аргументах», — комментирует Игорь Мунтяну.
Переход от реструктуризации к ликвидации: когда компромисс не сработал
Если в течение 120 дней со дня открытия производства план реструктуризации не одобрен кредиторами или его условия в дальнейшем нарушены, суд выносит постановление о признании физического лица банкротом и введении процедуры погашения долгов. Это означает переход от попытки договориться к принудительному удовлетворению требований за счёт имущества:
Смена управления: управление имущественными правами полностью переходит к управляющему реализацией, а все предыдущие аресты и исполнительные ограничения отменяются. По общему правилу, управляющим реализацией назначается то же лицо, которое выполняло полномочия управляющего реструктуризацией, ведь оно уже в совершенстве знает финансовое состояние и активы должника.
Инвентаризация и оценка: в течение 30 дней проводится детальная инвентаризация и рыночная оценка активов для формирования ликвидационной массы, которая позже будет выставлена на продажу.
Средства, полученные от реализации активов из ликвидационной массы, аккумулируются на специальном счёте и распределяются арбитражным управляющим в очередности, определённой ст. 133 КУзПБ. Конечный результат процедуры заключается в том, что требования, оставшиеся неудовлетворенными из-за недостаточности имущества физического лица, считаются погашенными и списываются кредиторами.
Важно! Исключение составляют долги личного характера, от которых лицо не освобождается: алименты, возмещение вреда, причиненного увечьем или те, которые неразрывно связаны с личностью лица.
Инфографика 3. Переход от реструктуризации долгов к процедуре погашения долгов
Важное предостережение! Законодательство устанавливает четкий перечень имущества, на которое не может быть обращено взыскание в рамках ликвидационной массы:
- Единственное жильё, если оно не является предметом обеспечения:
квартира общей площадью до 60 кв. м или из расчёта 13,65 кв. м жилой площади на каждого члена семьи);
жилой дом общей площадью до 120 кв. м.
- Социальные выплаты: средства на пенсионных счетах и счетах фондов социального страхования.
- Имущество первой необходимости: по мотивированному ходатайству должника суд имеет право исключить из ликвидационной массы вещи, необходимые для повседневных потребностей, или малоценные (неликвидные) объекты стоимостью до 10 минимальных заработных плат (в совокупности до 30 минимальных зарплат).
Правовая защита должников от Актум
Банкротство – это не поражение, а законный и цивилизованный способ финансовой перезагрузки. Важно в этом процессе – не остаться один на один с судебной системой и кредиторами. Адвокат с опытом ведения таких дел сможет максимально обеспечить учёт ваших интересов, а благодаря современным технологиям и электронному судопроизводству сегодня возможно решение дела о неплатежеспособности под ключ без вашего личного присутствия, т.е. вы продолжаете жить привычной жизнью, пока адвокат профессионально ведёт ваше дело до полного списания долгов.
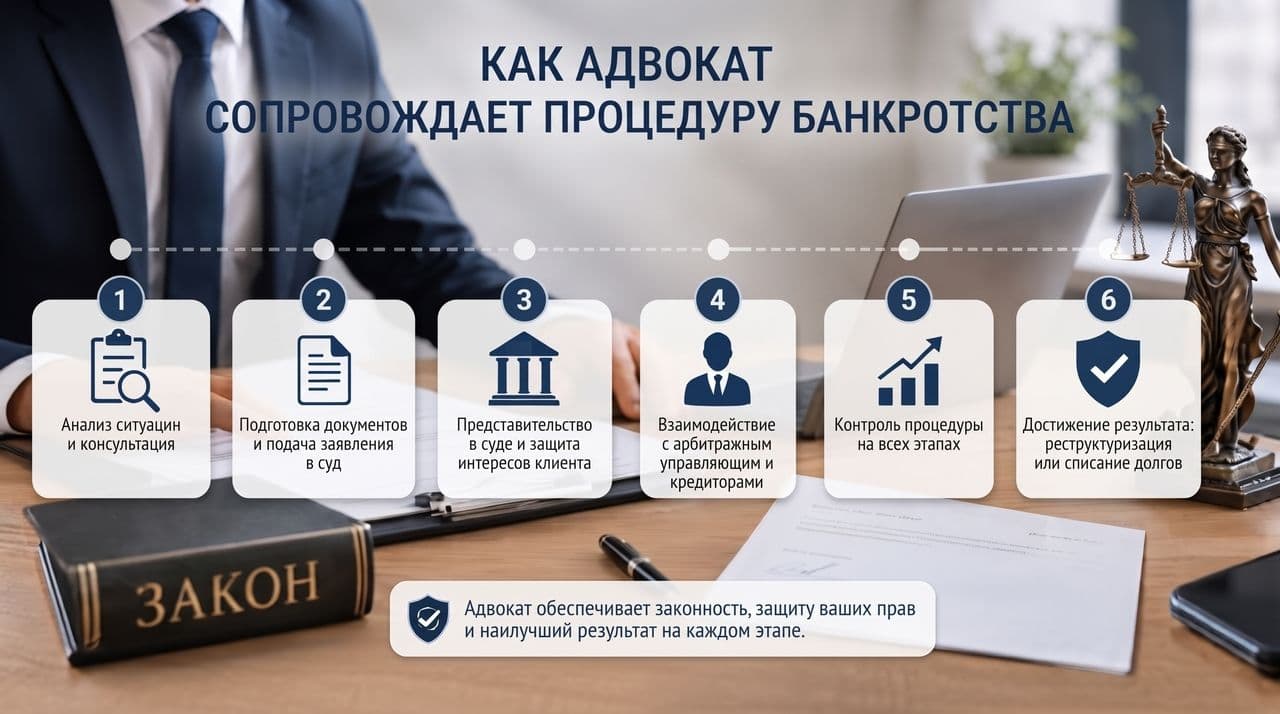
Как адвокат сопровождает процедуру банкротства:
Анализ ситуации и стратегия: адвокат проводит полный аудит вашей задолженности, имущественного состояния и рисков, вашей предыдущей кредитной истории и истории сделок.
Сбор пакета документов: формирует досье, получает необходимые справки через адвокатские запросы, оценивает имеющееся имущество, его статус, обременения и готовит заявление об открытии производства по делу о неплатежеспособности в хозяйственный суд.
План реструктуризации: участвует в разработке плана реструктуризации с учётом реальных финансовых возможностей физического лица.
Полное сопровождение дела: выступая представителем должника, адвокат самостоятельно может осуществлять все процессуальные мероприятия без вашего непосредственного участия, вплоть до момента вынесения судом определения об освобождении от долговых обязательств.
Защита во время процедур: блокирует неправомерное давление со стороны кредиторов, контролирует соблюдение ваших прав на минимальный прожиточный минимум, защиту единственного жилья, исключение из ликвидационной массы вещей, необходимых для повседневных потребностей, и т. д.
Инфографика 4. Юридическое сопровождение процедуры банкротства физического лица адвокатом
FAQ: ответы на часто задаваемые вопросы
Как закон №14005 повлиял на процедуру банкротства для граждан?
Закон №14005 не повлиял на саму процедуру. В то же время он стал дополнительным стимулом для граждан идти в суд, поскольку из-за новых цифровых возможностей все банковские счета и активы должников мгновенно блокируются, закрывая старые лазейки для уклонения от денежных обязательств. В таких реалиях единственным законным спасением становится процедура банкротства: подача заявления запускает 120-дневный мораторий, который останавливает взыскание, снимает цифровые аресты со счетов и останавливает давление кредиторов.
Как объявить себя банкротом в Украине?
Обратиться в хозяйственный суд по месту жительства с официальным заявлением об открытии производства по делу о неплатежеспособности, подробно обосновав свою неплатежеспособность и приложив пакет необходимых документов, в частности декларацию об имущественном состоянии. Лучше всего делать это через адвоката, чтобы избежать отказа суда.
Сколько длится процедура банкротства физического лица?
В среднем процесс занимает от 6 до 12 месяцев, однако может затянуться и на более длительный срок. Точный срок зависит от сложности дела, наличия имущества, позиции кредиторов и этапа: реструктуризация длится до 120 дней, после чего может быть введена процедура погашения долгов.
Есть ли типовая форма заявления о банкротстве?
Есть чёткие законодательные требования к содержанию заявления, однако единого бланка-шаблона нет. Заявление о банкротстве физического лица, образец которого можно найти в сети, может оказаться для вас ловушкой, ведь каждая ситуация уникальна и требует индивидуального профессионального подхода.
Сколько раз можно обращаться в суд с заявлением о банкротстве?
Повторно подать заявление о неплатежеспособности можно, но не раньше, чем через 5 лет после закрытия предыдущего дела. Исключение – если по предыдущему делу погашены все долги. Кроме того, существуют ограничения, если лицо ранее привлекалось к ответственности за финансовые правонарушения в этой сфере.
Как подготовить декларацию об имущественном состоянии?
Декларация подаётся по форме, установленной приказом Министерства юстиции Украины 21.08.2019 № 2627/5. В ней необходимо подробно и достоверно указать всю информацию об имуществе, недвижимости, транспорте, корпоративных правах, доходах и всех обязательствах за последние 3 года. Ошибки или сокрытие активов могут привести к негативным последствиям для физического лица.
Что делать, если суд вернул заявление о банкротстве?
Если суд оставил заявление без рассмотрения или вернул его, необходимо в установленный срок устранить недостатки, например, исправить ошибки в декларации или предоставить дополнительные справки. После исправления ошибок заявление о неплатежеспособности подаётся повторно.
Как проходит судебное заседание по делу о банкротстве физлица?
Большинство судебных заседаний носят процессуальный характер. Суд рассматривает собранные доказательства, утверждает реестр требований кредиторов и изучает отчёт арбитражного управляющего. В современных условиях этапы банкротства физических лиц часто проходят без необходимости личного присутствия должника в зале суда, если его интересы представляет адвокат.