


Что такое банкротство физического лица: понятия и правила 2026 года
#МФО
#банкротство
#ФЛП
#кредит
#Дебиторская задолженность
время чтения 10 хв.
Автор статьи: Дмитренко Виктория
Юридическое соответствие:
Мунтяну Игорь Иванович, адвокат Адвокатского объединения АКТУМ, свидетельство: #№005150 від 22.12.2023
Дата последнего обновления:
16.09.2026
Неподъёмная долговая нагрузка, накопившиеся кредиты в банках или МФО, аресты банковских карт и постоянное психологическое давление коллекторов способны превратить ежедневную жизнь в сплошной стресс. Когда кажется, что финансовая ситуация безнадёжна, важно чётко разобраться, что такое банкротство физического лица, ведь на самом деле это не приговор и не лишение всего имущества, а действенный законный инструмент для полной защиты от кредиторов, остановки начисления штрафов и официального списания долгов.
Быстрые ответы на главные вопросы о банкротстве физических лиц
Что такое банкротство физического лица ➽ это законная судебная процедура восстановления платежеспособности физического лица, которая позволяет официально урегулировать непосильные долги, решает вопрос о том, как остановить начисление штрафов по кредиту, и дает возможность начать финансовую жизнь с чистого листа под защитой закона.
Условия применения ➽ физическое лицо, которое не может выполнять свои финансовые обязательства, прекратило их уплату или в течение двух месяцев платит менее 50% плановых платежей.
Результат процедуры ➽ после открытия производства прекращаются звонки и требования кредиторов, останавливается начисление штрафов и пени, а по результатам процедуры долги могут быть реструктуризированы или списаны.
Во время работы с такими делами мы заметили важную проблему: люди, которые обращаются за консультацией, либо вообще не понимают, что это за процедура и каковы могут быть её последствия, либо имеют очень поверхностное представление о ней. Из-за этого они боятся сделать первый шаг и откладывают действенный способ решения финансовых проблем на неопределенное время, усугубляя ситуацию. Именно поэтому, с участием ведущего адвоката по вопросам банкротства Игоря Мунтяну, мы решили создать цикл статей, где простым и понятным языком, на реальных делах, расскажем обо всех важных нюансах в делах о несостоятельности физического лица.
В первой статье нашего цикла мы подробно разберем сущность категории «банкротство физического лица»: его истинную цель, терминологический базис, как работает закон о банкротстве физических лиц, принципы работы на практике и реальные преимущества, которые получает человек на пути к жизни без долгов.
Физическое лицо банкрот: цель и правовая природа
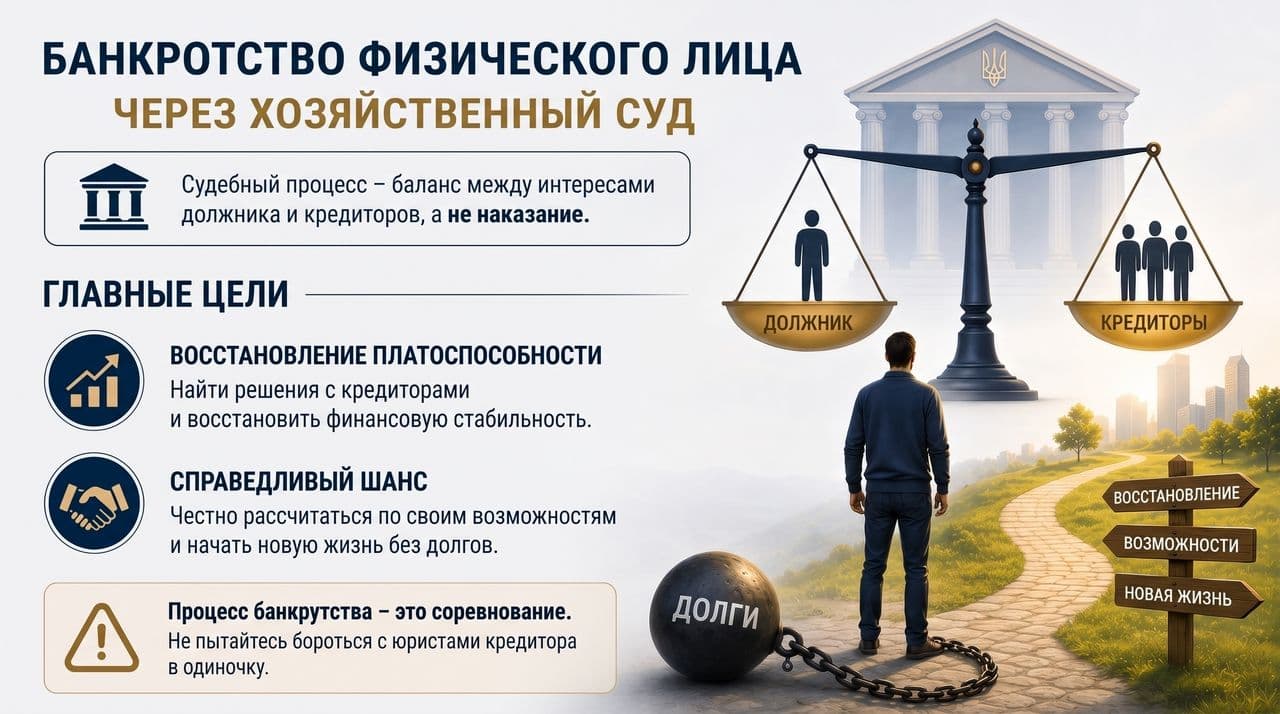
Прежде всего отметим, что банкротство должника возможно исключительно через хозяйственный суд. Именно судебный процесс должен обеспечить главный принцип Кодекса Украины по процедурам банкротства – найти баланс между интересами должника и кредиторов. Вы должны понимать, что, начиная процесс банкротства физлица, вы не будете находиться в оправдательной позиции и вас никто не будет судить за преступление.
Главные цели процедуры
Восстановление платежеспособности: цель процесса заключается не в том, чтобы любым способом отобрать имущество, а в том, чтобы найти все возможные пути решения вопросов с кредиторами и предоставить вам возможность восстановить платежеспособность и в дальнейшем жить нормальной жизнью.
Пример из практики Актум: В одном из дел вместо продажи имущества человек получил дополнительные возможности для открытия бизнеса, чтобы иметь возможность обеспечить семью и постепенно рассчитаться с долгами.
Справедливый шанс: в судебном процессе по банкротству человеку предоставляется шанс справедливо, согласно своим текущим возможностям, рассчитаться с кредиторами и начать новую жизнь без долгов.
Основные понятия законодательства о несостоятельности физического лица
Для успешного дела ваш представитель должен знать ряд нормативных документов, которые в совокупности применяют в процедуре. Главным нормативным документом, регулирующим процедурные вопросы, является Кодекс Украины по процедурам банкротства (КУзПБ), который, в частности, содержит необходимый инструментарий, позволяющий физическому лицу «обнулиться», сохранить свое имущество и жилье, избавившись от долга и давления кредиторов.
Смежные отрасли права, регулирующие процесс:
Земельный, Гражданский и Налоговый кодексы: регулируют большинство действий, которые будут происходить с вашим имуществом в рамках процедуры банкротства;
Хозяйственный процессуальный кодекс Украины: определяет четкий порядок обжалования определений по делу о банкротстве;
Административное и уголовное законодательство: некоторые необдуманные действия должника могут подпадать под правонарушения, что свидетельствует о необходимости учитывать все риски на каждом этапе дела.
Ниже приведён ключевой перечень понятий, которые вы сможете охватить весь процесс, который ждет вас в судебном деле о банкротстве:
неплатежеспособность – состояние, когда физическое лицо не может оплатить долги в течение определённого законодательством срока;
кредитор – банки, частные лица, налоговые органы и т.д., которым должник задолжал активы (средства);
должник – физическое лицо, у которого отсутствует возможность рассчитаться по своим финансовым обязательствам в текущих условиях;
арбитражный управляющий – обязательный участник процесса (роль арбитражного управляющего при банкротстве заключается в разработке плана реструктуризации долга, управлении реализацией имущества и проведении расчётов с кредиторами под контролем суда;
реструктуризация долга – утверждённый судом план, в соответствии с которым должник постепенно выполняет изменённые условия погашения долгов;
реализация имущества – реализация имущества должника в рамках процедуры с целью использования средств для погашения долгов перед кредиторами;
списание долгов физических лиц – применяется в определённых случаях после признания банкротом физического лица;
банкротство физического лица – это признанная судом неспособность человека выполнять свои финансовые обязательства перед кредиторами.

«Заметьте, что упомянутая процедура состоит из шести основных этапов и семи внутренних процедур, каждая из которых имеет свои законодательные требования и нюансы. Поэтому результат дела во многом зависит от опыта адвоката, его понимания смежных отраслей права и умения правильно выстроить стратегию защиты интересов клиента. Именно профессиональное сопровождение позволяет максимально использовать возможности, которые предоставляет закон», — подчёркивает Игорь Мунтяну.
Реструктуризация долга или признание банкротом физического лица
Когда финансовое бремя становится непосильным, закон не оставляет человека наедине с проблемами. Кодекс о банкротстве физических лиц разработан таким образом, чтобы предложить должнику два чётких, законодательно урегулированных пути выхода из кризиса в зависимости от его реальных финансовых возможностей:
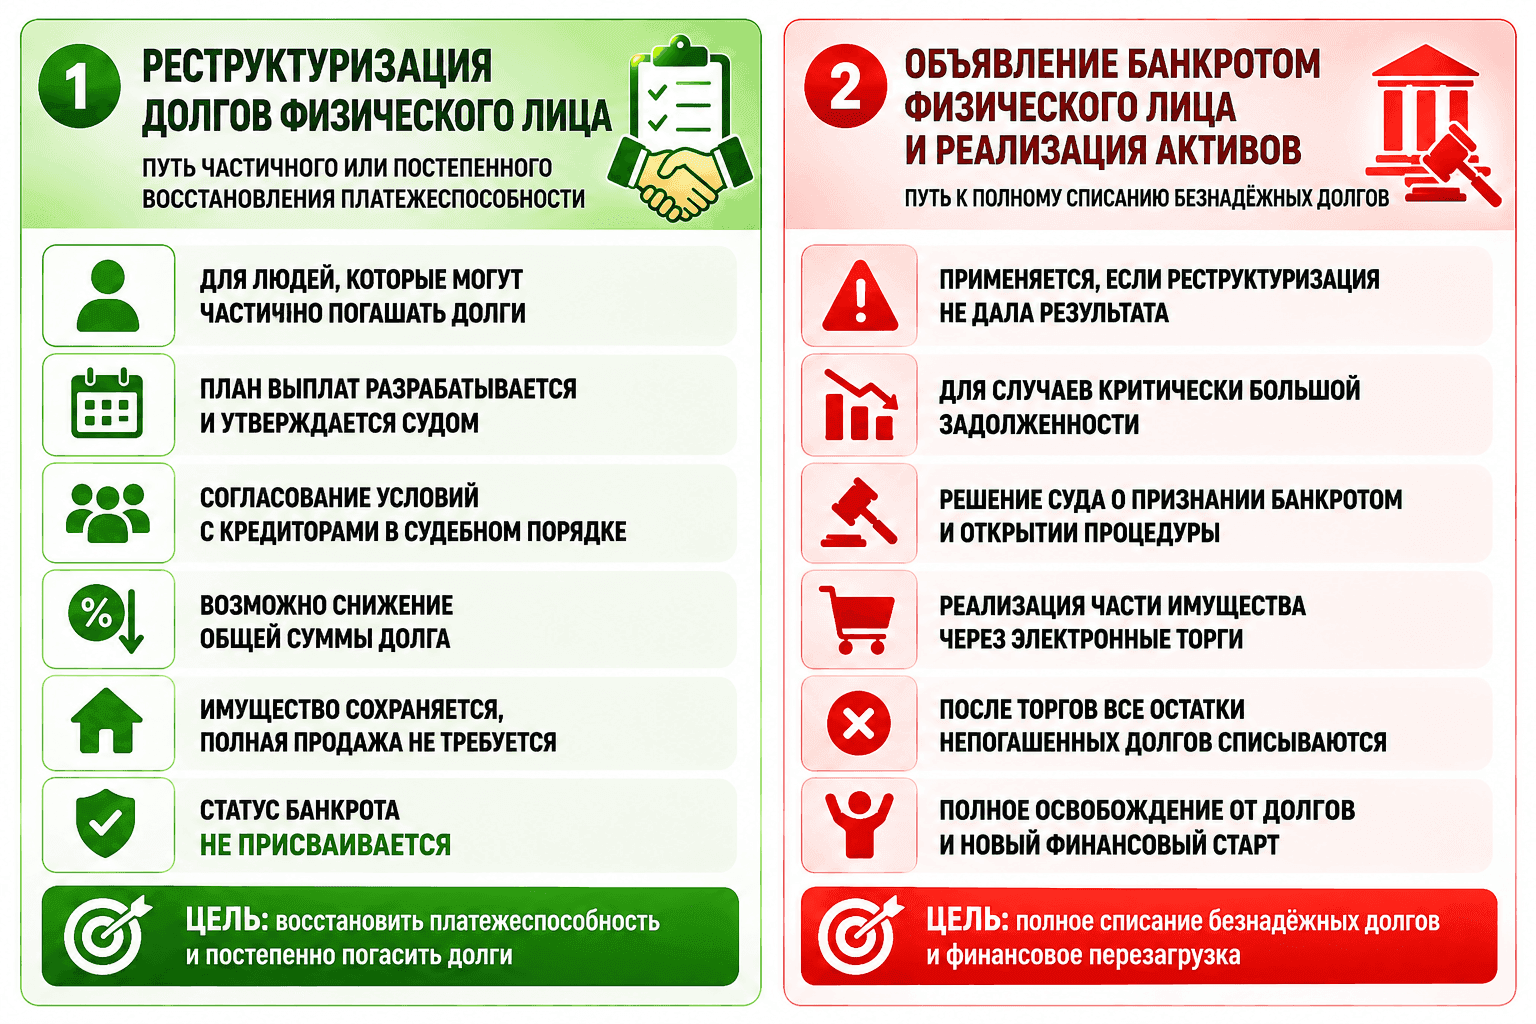
- Судебная реструктуризация долгов физического лица – это обязательный этап судебного производства, во время которого суд помогает официально согласовать с кредиторами комфортный план выплат. Важно понимать, что это не банковские кредитные каникулы или досудебные договорённости, а строгий юридический механизм частичного или постепенного восстановления платёжеспособности без полной продажи имущества. В этом случае статус банкрота не присваивается, а процесс позволяет законно зафиксировать приемлемые условия и даже уменьшить общую сумму долга.
- Объявление банкротом физического лица и реализация активов — путь к полному списанию безнадежных долгов. Применяется, если реструктуризация не дала желаемого результата. В случаях, когда задолженность критически велика и выплатить ее объективно невозможно, по решению суда вводится процедура реализации части имущества. После завершения электронных торгов весь остаток непогашенных кредитов навсегда списывается, что позволяет человеку полностью освободиться от предыдущих обязательств и начать финансовую жизнь с чистого листа.
Важно знать! В постановлении от 11.06.2026 по делу № 917/2334/25 Верховный Суд подчеркнул, что право на инициирование процедуры несостоятельности не является абсолютным и гарантируется исключительно добросовестному должнику, который объективно оказался в трудном финансовом положении и открыто сотрудничает с кредиторами, тогда как систематическое расходование заёмных средств, например, на азартные игры, заключение массива новых договоров или отказ от реструктуризации долгов, свидетельствуют о злоупотреблении правами и являются основанием для отказа в открытии производства.
Признаки банкротства физического лица
Перед тем как идти в суд по банкротству физических лиц, следует понимать, что именно указывает на то, что самостоятельное восстановление платежеспособности невозможно.
К признакам банкротства физического лица можно отнести ситуации, когда:
Должник фактически не осуществляет надлежащие платежи по своим обязательствам: в течение двух месяцев им не погашается более половины предусмотренных ежемесячных платежей по соответствующим кредитным или другим денежным обязательствам.
Отсутствуют активы, за счет которых возможно погасить задолженность: имущество, на которое может быть обращено взыскание, у должника отсутствует, а предусмотренные законом исполнительные меры по его поиску не дали результата.
Существует реальная угроза будущей несостоятельности: имеющиеся обстоятельства дают основания обоснованно полагать, что в ближайшее время лицо не будет иметь возможности надлежащим образом выполнять свои денежные обязательства или обеспечивать обычные текущие платежи.
Таким образом, закон предоставляет физическому лицу возможность самостоятельно обратиться в суд еще на этапе, когда финансовые трудности приобретают системный характер и существует обоснованный риск дальнейшей несостоятельности выполнять обязательства.
При определении размера денежных требований штрафы, пеня, неустойка и другие финансовые санкции в их состав не включаются, в том числе если речь идет об обязательствах по уплате налогов, сборов и других обязательных платежей.
«Условия банкротства физического лица, определёные ст. 115 Кодекса Украины по процедурам банкротства, не являются единственным сигналом, свидетельствующим о необходимости обратиться за правовой помощью. Постоянные звонки кредиторов или коллекторов, открытое исполнительное производство, арест счетов или другие действия по взысканию долга свидетельствуют, что промедление лишь усложняет ситуацию. Не стоит пытаться решить проблему путём игнорирования звонков, смены номера телефона или места жительства. Чем раньше вы обратитесь за правовой помощью, тем больше законных инструментов будет доступно для защиты ваших прав, имущества и финансовых интересов», – комментирует адвокат.
История из практики Актум на 13 миллионов гривен
В нашей адвокатской практике было показательное дело с огромным долгом – более 13 миллионов гривен. Самое сложное в нём было то, что кредиторы пытались взыскать с человека деньги по одному и тому же кредитному договору четыре раза разными путями ещё до того, как началась официальная процедура.
Этот судебный процесс длился почти два года и чётко показал две главные вещи:
игнорирование не спасает: откладывание решения проблемы не устраняет ее, а лишь приводит к усилению давления и накоплению новых финансовых рисков.
потеря контроля: если должник остаётся наедине с финансовым кризисом, представители банков и кредиторов, используя профессиональные правовые инструменты, могут лишить его последних материальных активов.
Поэтому, если вы чувствуете, что уже оказались в долговой яме, действуйте решительно. Особенно это касается ситуаций, когда вы стали жертвой преступников. Если вы не знаете, как поступить, если мошенники взяли онлайн-кредит на ваше имя, процедура банкротства может быть не единственным, но эффективным инструментом защиты после уголовного расследования.
Банкротство физического лица через суд: этапы и особенности
Судебный процесс состоит из нескольких последовательных этапов, каждый из которых регулируется Кодексом Украины по процедурам банкротства. От правильного прохождения каждого этапа зависит не только скорость рассмотрения дела, но и возможность достичь его главной цели – урегулирования или списания долгов с максимальной защитой прав и имущества должника.
Этапы производства по делу о банкротстве физических лиц:
подача заявления о неплатёжеспособности в хозяйственный суд для инициирования процесса;
открытие производства, назначение арбитражного управляющего и введение моратория на требования кредиторов;
реструктуризация долгов – судебная попытка согласовать компромиссный график выплат.;
признание физического лица банкротом — финальный этап с реализацией имущества, кроме неприкосновенного жилья и личных вещей.
закрытие дела и официальное списание остатка безнадёжной задолженности.
Подробный пошаговый алгоритм подготовки документов, работы с арбитражным управляющим и прохождения каждого этапа в суде мы разобрали в специальной статье, где обстоятельно освещены все процедурные вопросы.
Главным позитивным результатом завершения дела является полное освобождение человека от долгового бремени и остановка любых действий коллекторов. Подробнее обо всех плюсах, минусах, влиянии на родственников и временных юридических ограничениях после закрытия производства читайте в нашей статье про последствия банкротства физлица.
Имущество, не подлежащее реализации, и долги, которые не списываются
Процедура освобождения от долгов призвана помочь человеку справиться с непосильными финансовыми обязательствами. При этом законодательство учитывает как необходимость защиты прав и интересов должника, так и законные требования кредиторов. Поэтому закон определяет, какое имущество может сохраниться за должником, а какие обязательства не подлежат списанию.
Материальные гарантии: имущество, на которое не может быть обращено взыскание
Вопрос сохранения крыши над головой является самым острым во время прохождения процедуры несостоятельности. Закон чётко разграничивает имущество, подлежащее защите, и активы, которые могут пойти на погашение долгов.
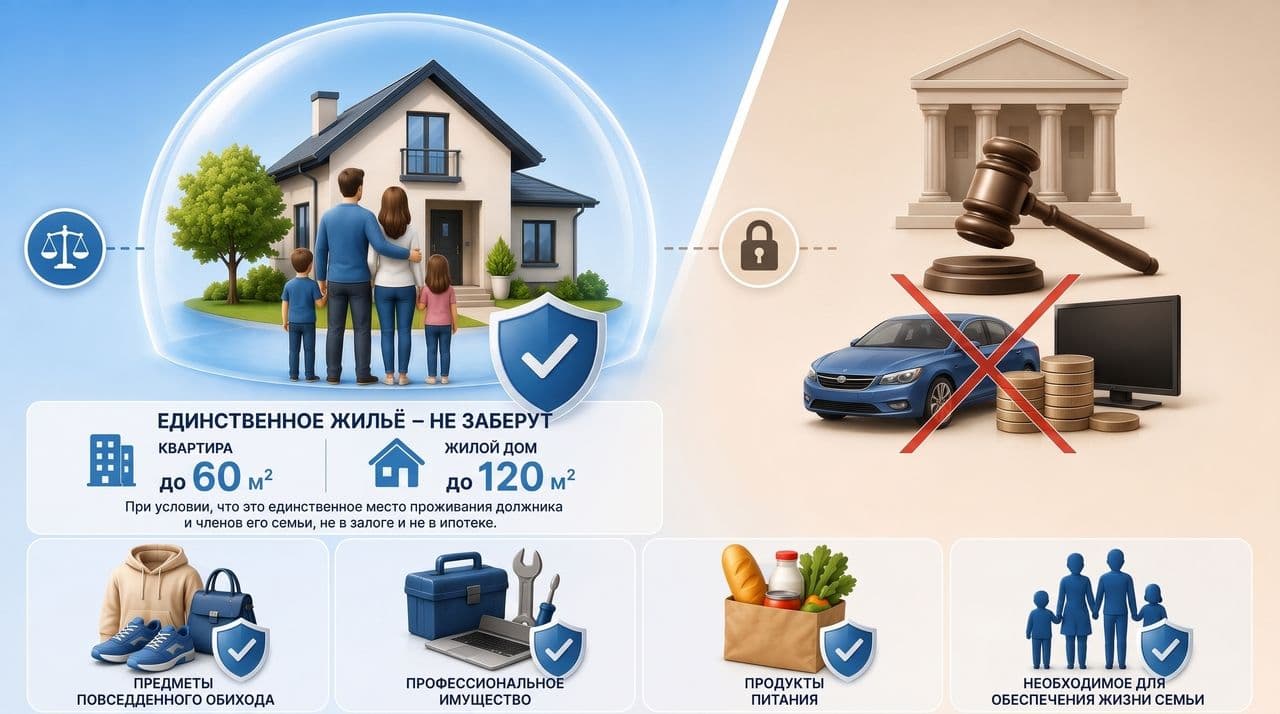
1. Единственное жильё. Единственное жильё должника и членов его семьи – квартира общей площадью не более 60 кв. м или жилой дом общей площадью не более 120 кв. м не включается в ликвидационную массу в случаях и на условиях, определенных КУзПБ. Закон также предусматривает альтернативные критерии по площади жилья в расчёте на одного члена семьи. В то же время правила по защите жилья должны применяться с учетом того, не является ли оно залоговым имуществом и не распространяется ли на него ипотека. Кроме того, если активы были приобретены в браке, арбитражный управляющий должен учитывать законный раздел общего имущества супругов, чтобы не нарушить имущественные права другого супруга.
2. Личные вещи и предметы домашнего обихода, еда. Определённые предметы личного пользования и вещи, необходимые для удовлетворения повседневных бытовых потребностей должника и его семьи, не включаются в ликвидационную массу в соответствии с установленными законом правилами.
3. Имущество, необходимое для профессиональной деятельности. Отдельные инструменты, оборудование и другое имущество, необходимое для профессиональной деятельности должника, также может быть исключено из ликвидационной массы в случаях, предусмотренных законом.
Задолженность, не подлежащая списанию
Даже после успешного завершения судебного производства и вынесения определения о списании долгов физического лица существуют категории обязательств, которые в соответствии с требованиями ст. 134 Кодекса остаются в силе:
- выплата алиментов на содержание детей и других лиц;
- возмещение вреда, причиненного жизни или здоровью физических лиц;
- требования кредиторов по возмещению имущественного или морального вреда, причиненного в результате уголовных правонарушений.
Ответственность за сокрытие активов
Кодекс о банкротстве физических лиц построен таким образом, чтобы обеспечить баланс интересов должника и кредиторов и не допустить злоупотреблений процедурой. Поэтому попытки искусственно вывести имущество, заключить фиктивные договоры дарения или купли-продажи, скрыть активы или предоставить суду недостоверные сведения о доходах и имущественном состоянии могут стать основанием для признания таких действий недействительными и привести к другим негативным правовым последствиям, предусмотренным ст. 42 КУзПБ, а также привести к административной и даже уголовной ответственности.
«Довольно часто клиенты обращаются уже после того, как подарили имущество родственникам или переоформили его иным способом, считая, что это поможет защитить активы. На практике такие решения лишь усложняют процедуру. Если вы рассматриваете банкротство физического лица, сначала обратитесь за консультацией, а уже потом принимайте любые решения относительно своего имущества», — комментирует адвокат.
Юридическое сопровождение дела о неплатёжеспособности
Задача адвоката в этом судебном процессе – выступать надёжным гарантом соблюдения ваших законных прав. Чем раньше вы обратитесь за экспертным анализом своей финансовой ситуации, тем больше возможностей останется для защиты активов. Профессиональное юридическое сопровождение – это не только правильная подготовка документов или экономия времени, но и возможность минимизировать риски, сохранить неприкосновенное имущество и уверенно защитить свои интересы перед судом, арбитражным управляющим и требовательными кредиторами.
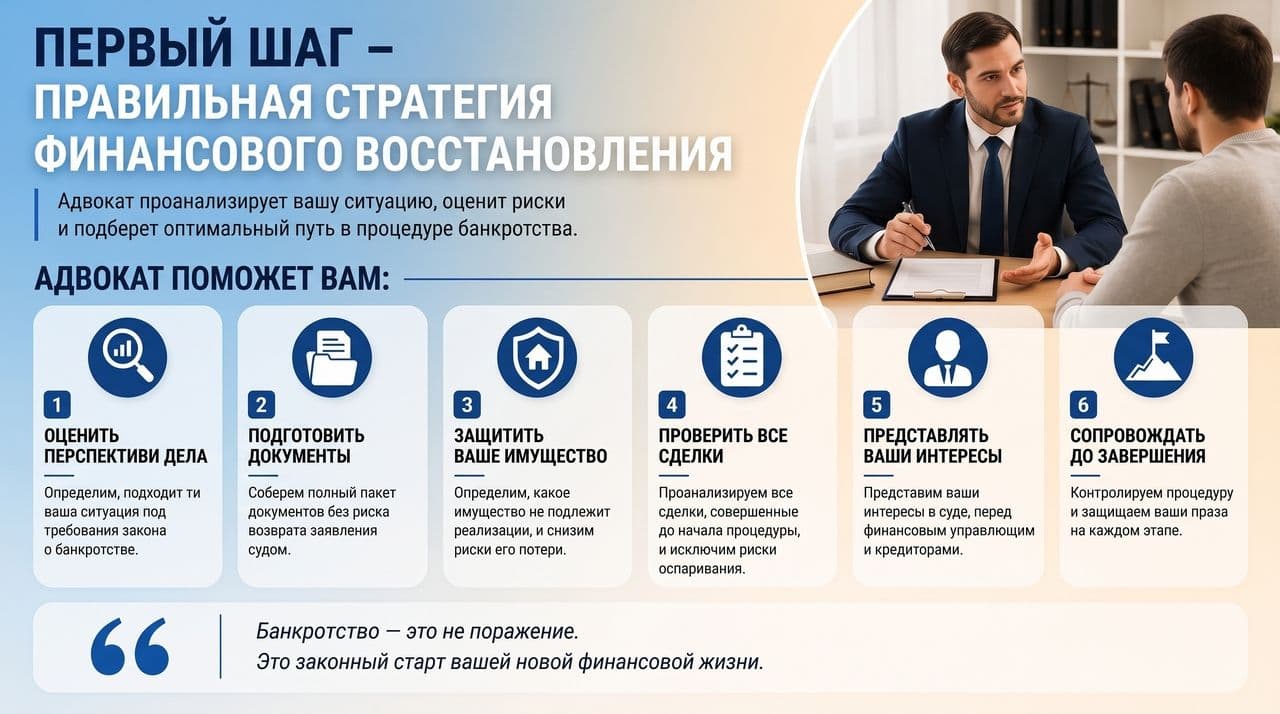
Игорь Мунтяну акцентирует: «В большинстве случаев проблема возникает не из-за самих долгов, а из-за неправильных действий до начала процедуры. Переоформление имущества, сокрытие доходов, неполные документы или несвоевременно полученная юридическая помощь могут существенно усложнить дело. Задача адвоката – не просто подготовить документы, а выстроить правильную правовую стратегию, которая позволит пройти процедуру законно, защитить ваше имущество и достичь максимально возможного результата».
FAQ: важные аспекты процедуры банкротства физических лиц
Как признать себя банкротом в Украине, если находишься за рубежом?
Процедура полностью адаптирована для дистанционного проведения через систему электронного суда с участием уполномоченного адвоката. Узнайте подробнее о порядке и условиях, которые позволяют осуществить списание долгов дистанционно без необходимости вашего личного возвращения в Украину.
Какие дополнительные расходы предусматривает процедура признания банкротом физического лица?
Судебный процесс предусматривает ряд обязательных расходов, в частности уплату судебного сбора, авансирование вознаграждения арбитражного управляющего и, по желанию должника, расходы на профессиональную юридическую помощь. Кроме того, в процессе рассмотрения дела могут возникать дополнительные расходы на получение документов, почтовые отправления, оценку имущества или другие процессуальные действия, если этого требуют обстоятельства конкретного дела.
Что будет с кредитами и коллекторами после начала дела?
С момента открытия производства вводится мораторий: коллекторы больше не имеют права звонить, а начисление штрафов, пени и процентов автоматически останавливается.
Смогу ли я выехать за границу во время процедуры?
Сам факт производства по делу о несостоятельности не является автоматическим запретом на выезд из страны, однако суд может временно ограничить выезд в исключительных случаях.
Возможно ли в судебном производстве списание кредита и задолженности за коммунальные услуги?
Да, все денежные обязательства перед банками, микрофинансовыми организациями (МФО), коммунальными службами и частными лицами подлежат списанию за исключением специальных исключений вроде алиментов или ЕСВ.
Повлияет ли банкротство на мою кредитную историю в будущем?
Да, информация о прохождении процедуры будет отображаться в бюро кредитных историй, а в течение следующих пяти лет вы будете обязаны письменно сообщать об этом статусе новым кредиторам.