


Последствия банкротства физического лица плюсы минусы и правовые ограничения
#банкротство
время чтения 7 хв.
Автор статьи: Дмитренко Виктория
Юридическое соответствие:
Мунтяну Игорь Иванович, адвокат Адвокатского объединения АКТУМ, свидетельство: #№005150 від 22.12.2023
Дата последнего обновления:
19.10.2026
Банкротство физического лица до сих пор воспринимают как крайнюю меру с необратимыми последствиями. На самом деле предусмотренные законом ограничения после банкротства являются временными, и их стоит сравнивать с рисками, которые возникают, если долги остаются неурегулированными. В частности, в рамках исполнительного производства могут налагаться аресты на счета и ограничиваться доступ к собственным средствам.
Поэтому закон предусматривает процедуру неплатёжеспособности как легальный механизм урегулирования долгов, который позволяет остановить взыскание и получить возможность начать финансовую жизнь без непосильного долгового бремени.
Развеиваем самые большие страхи
Заберут ли единственное жильё? ➽ Нет, единственное жильё (квартира до 60 кв. м или дом до 120 кв. м) не подлежит принудительной реализации и надёжно защищено законодательством.
Можно ли брать кредит после банкротства? ➽ Да, но в течение пяти лет вы обязаны письменно уведомлять банк о факте своего банкротства перед заключением новых договоров.
Что будет с долгами родственников? ➽ Банкротство является исключительно индивидуальной судебной процедурой и никогда не перекладывает финансовые обязательства на родственников, членов семьи или наследников.
Далее мы вместе с практикующим адвокатом Игорем Мунтяну, который имеет опыт сопровождения дел о неплатёжеспособности физических лиц, разберёмся, какие преимущества и недостатки имеет судебная процедура, и на что стоит обратить внимание должнику.
Плюсы и минусы банкротства физического лица
Процедура неплатёжеспособности физического лица может стать эффективным правовым механизмом урегулирования долгов, однако её начало требует взвешенного решения. Адвокат по вопросам банкротства Игорь Мунтяну обращает внимание на важность предварительной оценки не только возможностей, которые открывает процедура, но и правовых последствий признания физического лица банкротом.
Именно поэтому целесообразно заранее выяснить, что изменится для должника после открытия производства, какие обязательства могут быть урегулированы и какие последствия будет иметь завершающий этап судебного производства. Рассмотрим основные преимущества и риски судебной процедуры неплатёжеспособности физического лица.
Главные преимущества дела о неплатёжеспособности
Основные преимущества дела о неплатежеспособности становятся очевидными для каждого гражданина, который сталкивается с неоплаченными кредитами, микрозаймами или долгами за коммунальные услуги и ищет надёжный выход из кризиса. Положительные последствия признания физического лица банкротом заключаются в полной законодательной защите от произвола кредиторов и возможности полностью избавиться от долгов.
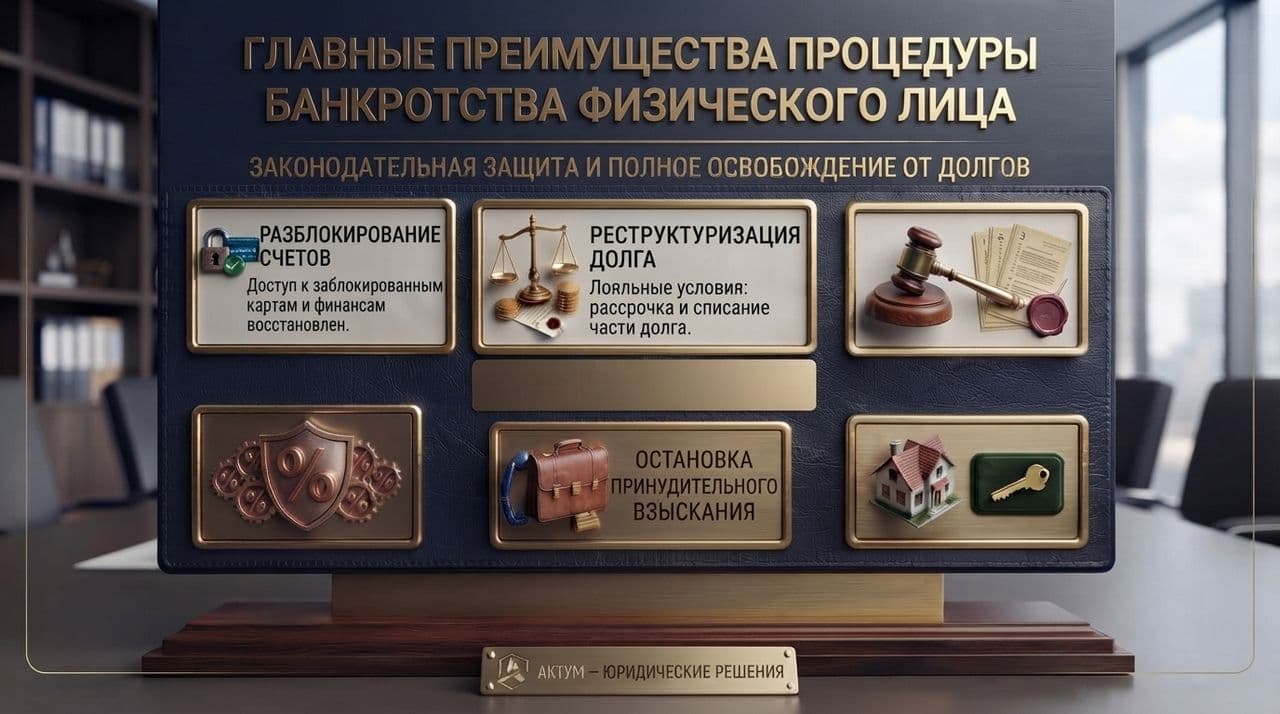
С момента открытия судебного производства должник получает ряд неоспоримых преимуществ:
Разблокировка карточных счетов. В настоящее время цифровые возможности позволяют очень быстро заблокировать должникам доступ к финансам, а открытие производства по делу о неплатёжеспособности позволяет разблокировать карты, заблокированные органом ГИС.
Реструктуризация долга. Вы получите право на более лояльные условия погашения долгов: согласование сроков рассрочки долга, списание задолженности, изменение способа и порядка исполнения обязательств без дополнительных финансовых обязательств согласно плану реструктуризации. И только в случае невыполнения указанного плана к вам может быть применена стадия погашения долгов должника с реализацией некоторого имущества.
Списание долговых обязательств. В случае признания физического лица банкротом возможно как полное, так и частичное списание долгов перед банками, учреждениями, предоставляющими коммунальные услуги, другими кредиторами, заявившими требования во время судебного производства. Исключением являются лишь отдельные обязательства, определённые Кодексом Украины по процедурам банкротства (алименты, единый социальный взнос и т. п.).
Приостановление принудительного взыскания. С началом судебного производства по делу о банкротстве орган Государственной исполнительной службы приостанавливает исполнительные производства, гарантируя тем самым справедливое и упорядоченное распределение имущества должника.
Приостановление дополнительных начислений. После открытия дела о неплатёжеспособности физического лица определением суда вводится 120 дней моратория на удовлетворение требований кредиторов. Приостанавливается начисление процентов и штрафных санкций. Не применяется индекс инфляции за весь период просрочки уплаты долга. На практике это означает остановку финансовых потерь. Сумма долга остаётся стабильной, а заёмщик может избежать дальнейшего роста задолженности (ст. 121 КУоПБ).
Прекращение давления коллекторов и назойливых звонков от финансовых компаний, поскольку все контакты переносятся исключительно в правовое поле под контролем арбитражного управляющего. Ведь любое отчуждение и распоряжение имуществом должника осуществляются исключительно в порядке, предусмотренном Кодексом Украины о процедурах банкротства (ст. 120).
Сохранение имущества. Законодательство Украины определяет запрет продажи некоторых видов имущества при банкротстве физического лица. К такому имуществу, в частности, относится единственное жильё: квартира до 60 кв. м или дом до 120 кв. м (ст. 131 КУоПБ).
«Процедура неплатёжеспособности даёт должнику целый ряд правовых преимуществ. В то же время она имеет чёткие правила и может сопровождаться рядом процессуальных и практических трудностей. Именно поэтому важно иметь рядом специалиста, который поможет правильно оценить ситуацию, подготовить документы и профессионально сопровождать процесс на каждом его этапе», – отмечает адвокат Актум.
Инфографика 1. Главные преимущества процедуры банкротства фізлица
Банкротство физического лица: последствия и ограничения
Любой цивилизованный правовой механизм предусматривает не только права, но и определённые обязательства. Детальный анализ статей Кодекса Украины по процедурам банкротства позволяет чётко понять все правовые последствия и возможные рамки для должника по завершении судебного дела.
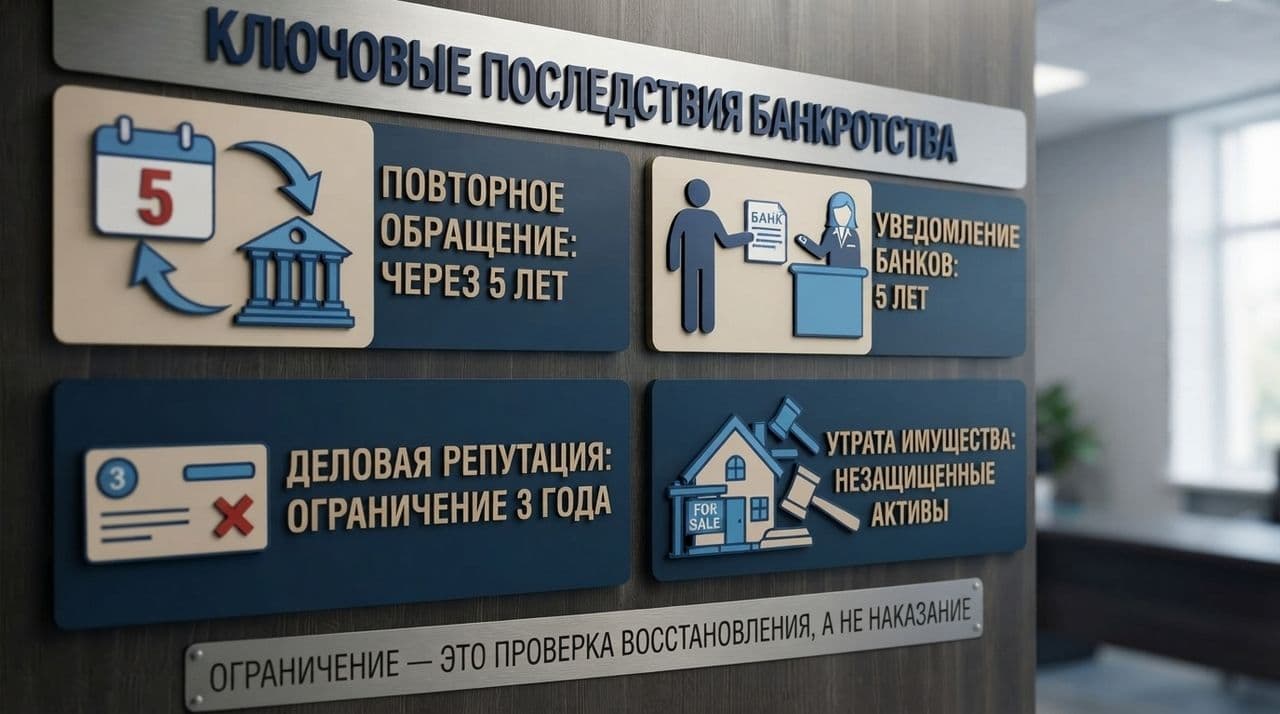
Основные недостатки и законодательные ограничения после банкротства:
Пятилетнее ограничение на повторное обращение с заявлением об открытии дела о неплатёжеспособности. Закон даёт шанс на финансовое оздоровление, но повторно обратиться в суд ранее чем через 5 лет невозможно, за исключением случаев полного погашения долгов по предыдущему делу.
Письменное уведомление банков о своём статусе в течение 5 лет после завершения дела. Если вы решите взять новый кредит, то обязаны предупредить кредитора о факте своего прошлого банкротства.
Ограниченная деловая репутация сроком на 3 года. В течение этого времени лицо не может считаться имеющим безупречную деловую репутацию в сфере предпринимательства.
Утрата имущества. При формировании ликвидационной массы все незащищенные активы, которые не относятся к категории «единственное жильё» или вещей личного пользования, подлежат оценке и реализации в пользу погашения требований кредиторов.
Инфографика 2. Ограничения после банкротства
Риски во время судебного производства
Судебное производство по делу о банкротстве физического лица требует максимальной прозрачности и соблюдения буквы закона. Любые попытки скрыть имущество, переписать активы на родственников перед подачей заявления или предоставление недостоверных деклараций создают серьёзные правовые последствия для должника.
К основным правовым рискам относятся:
Сокрытие имущества
Неправомерные действия, связанные с неплатёжеспособностью, могут стать основанием для привлечения к административной или даже уголовной ответственности. Не стоит совершать действия по продаже или дарению имущества, если планируете обращаться в суд с заявлением, ведь вместе с пакетом документов в суд вы обязаны предоставить декларации о своём имущественном состоянии за последние 3 года (за каждый год отдельно). В таких декларациях указывается всё недвижимое имущество и информация о членах семьи, поэтому скрыть сделки не удастся. Более того, с целью наполнения ликвидационной массы арбитражный управляющий может оспаривать правомерность договоров отчуждения имущества.
Оставление судом заявления без движения и отказ в открытии производства
Ненадлежащее оформление заявления, отсутствие необходимых документов или представление недостоверных сведений в декларациях могут стать основанием для оставления судом заявления без движения. Если недостатки не устранены в течение 10 дней, заявление возвращается без рассмотрения. Кроме того, суд откажет в открытии производства, если отсутствуют основания по ст. 115 КУоПБ или в случае привлечения должника к административной или уголовной ответственности за неправомерные действия (ч. 4 ст. 119 КУоПБ), после чего начать процедуру можно будет только через год.
Важный процессуальный нюанс от практикующих адвокатов: Даже при привлечении специалиста и возможности полного дистанционного сопровождения дела суд имеет полное право дополнительно обязать должника явиться на первое судебное заседание лично, а не посредством видеоконференции (ВК). Поездка на заседание может стать обязательным требованием для личного разъяснения обстоятельств дела перед судьей.
Возможный запрет на выезд за границу
Во время судебного производства по восстановлению платёжеспособности может быть установлен временный запрет на выезд при банкротстве. Это не обязанность, а право суда, предусмотренное ст. 120 КУоПБ, которое реализуется, если лицо совершает действия, направленные на препятствование проведению процедур.
Обязательство передать имущество на хранение третьим лицам
Даже в случае реструктуризации или наличия достаточного имущества суд или кредиторы могут инициировать ограничения на пользование активами или передачу их на хранение третьим лицам. Именно поэтому такие риски адвокат должен заранее оценить и отстаивать позицию в суде.
Агрессивные действия кредиторов.
Кредиторы имеют собственные интересы, которые не совпадают с вашими, и могут требовать запрета заключать определённые договоры, налагать аресты на конкретное имущество и т. п. Такие требования требуют тщательной профессиональной оценки и своевременного вмешательства специалиста.
Самый главный совет от наших адвокатов: «Нужно осознавать все риски и правовые последствия ещё до начала процедуры».
Пребывание за границей или нехватка времени из-за работы не являются препятствием для защиты своих прав. Благодаря современным технологиям и представительству адвоката возможно дистанционное банкротство с полным юридическим сопровождением.

«Закон даёт должнику мощный инструмент для спасения, но требует кристальной чистоты в действиях. Любые попытки самостоятельно "оптимизировать" имущество до суда лишь играют на руку кредиторам. Доверьте проверку и построение стратегии специалистам, чтобы пройти этот путь безопасно», — советует Игорь Мунтяну.
Мифы и реальные отзывы клиентов
Инфографика 3. Самые распространенные мифы о банкротстве физических лиц и реальное положение дел
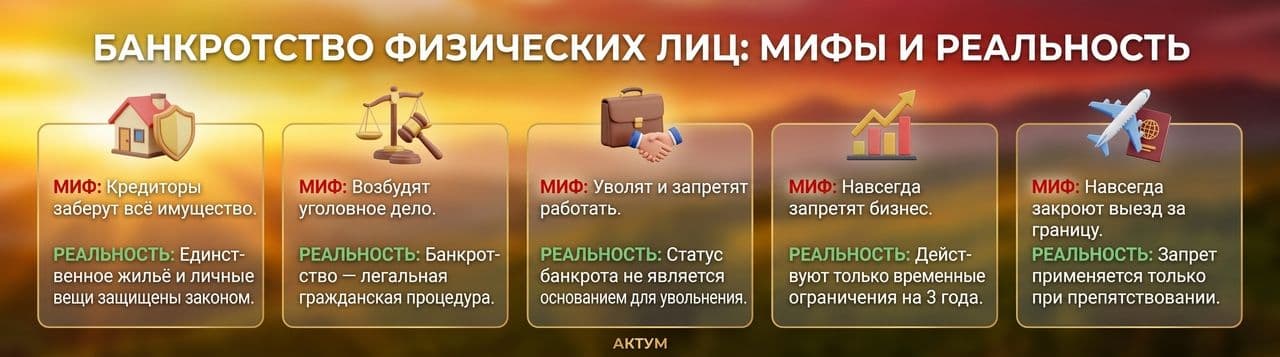
Вокруг темы неплатёжеспособности физического лица существует немало стереотипов. Развенчание распространённых страхов позволяет взглянуть на этот процесс объективно. Чаще всего граждане боятся, что по завершении суда их якобы пожизненно лишат права заниматься бизнесом или уволят с работы. На практике такие опасения не имеют ничего общего с реальностью. Закон защищает трудовые права граждан, а временные негативные последствия обобщены в ст. 135 КУоПБ.
Самые распространённые мифы о банкротстве физических лиц и реальное положение дел
Миф 1: Кредиторы заберут абсолютно всё имущество.
Реальность: Закон чётко защищает базовые активы. Единственное жильё (квартира до 60 кв. м или дом до 120 кв. м), предметы повседневного пользования и личные вещи не подлежат принудительной реализации.
Миф 2: Откроют уголовное производство.
Реальность: Сам факт обращения с заявлением о неплатёжеспособности не означает автоматического привлечения к уголовной ответственности. Уголовные риски возникают только при наличии предусмотренных законом оснований для ответственности за конкретное уголовное правонарушение.
Миф 3: Уволят с работы и запретят работать.
Реальность: Статус неплатёжеспособного лица не является основанием для увольнения с официального места работы или расторжения трудового договора.
Миф 4: Навсегда запретят заниматься бизнесом.
Реальность: Признание физического лица банкротом не означает запрета на предпринимательскую деятельность. Закон предусматривает отдельные временные ограничения после завершения процедуры, в частности относительно подтверждения безупречной деловой репутации в случаях, предусмотренных законом.
Миф 5: Закроют выезд за границу навсегда.
Реальность: Запрет на выезд при банкротстве не является обязательным условием. Ограничение может применяться судом исключительно на основании уполномоченного решения и только в том случае, если должник сознательно препятствует проведению судебной процедуры.
Банкротство физического лица: отзывы клиентов
Действительно ли производство по делу о банкротстве помогает избавиться от чрезмерной долговой нагрузки? Отзывы наших клиентов, которые уже прошли этот процесс, демонстрируют его практические результаты и помогают лучше понять, чего от него ожидать.
«Долгое время из-за арестованных счетов я не мог нормально пользоваться собственными сбережениями и получать поступления на банковскую карту. Благодаря сопровождению специалистов Актум удалось пройти весь процесс, быстро снять аресты и полностью закрыть кредитные обязательства. Сейчас живу без ежедневного стресса и звонков коллекторов». — Алексей, г. Черкассы
«Сначала панически боялась судебного процесса из-за опасений потерять единственную квартиру. Юристы компании подробно проанализировали ситуацию, развеяли все сомнения и сопровождали дело до самого решения. В итоге моё жильё сохранено, а долги полностью списаны. Даже не представляла, что такое возможно. Рекомендую не затягивать» — Наталья, клиентка Актум
«Я обратилась к адвокату, когда уже не видела выхода из ситуации. Несколько микрозаймов постоянно росли из-за процентов и штрафов, а звонки финансовых компаний и коллекторов поступали не только мне, но и моим родственникам. Адвокат Игорь Мунтяну подробно объяснил все возможности судебного производства и вероятные последствия, а также обеспечил полное юридическое сопровождение судебного процесса. Даже не представляла, что за пять месяцев я освобожусь от этого бремени без каких-либо потерь моего имущества. Такое возможно, когда доверяешь дело лучшим. Искренне благодарю за профессионализм и поддержку!» — Ирина, клиентка Актум
Ваша надёжная стратегия для защиты от долгов
Надёжная стратегия защиты от долгов всегда основывается на правовых инструментах. Законное банкротство физического лица – это ещё не конец, а реальный шанс начать финансовую жизнь с чистого листа. Временные ограничения и правила несравнимо меньше той пользы, которую получает человек при снятии цифровых арестов и списании безнадёжных долгов. Опытные адвокаты объединения Актум помогут минимизировать любые риски, правильно сформировать пакет документов и обеспечат сопровождение на каждом этапе судебного процесса.
Для получения персональной консультации и детального анализа вашей ситуации переходите по ссылке. Поможем оценить перспективы именно в вашей ситуации и определить оптимальный путь решения проблемы.
ЮРИДИЧЕСКОЕ ПРЕДОСТЕРЕЖЕНИЕ (дисклеймер):
Информация в этой статье имеет исключительно ознакомительный характер и не является индивидуальной юридической консультацией. Законодательство Украины и судебная практика регулярно меняются. Для разработки линии защиты в вашем деле обращайтесь за индивидуальной помощью к адвокатам адвокатского объединения Актум.
Часто задаваемые вопросы о последствиях банкротства (FAQ)
Что нельзя делать после банкротства?
По завершении процедуры и списании долгов на должника налагаются несколько временных ограничений: в течение 3 лет нельзя считаться лицом с безупречной деловой репутацией в сфере предпринимательства, в течение 5 лет запрещено повторно обращаться в суд с заявлением об открытии производства по делу о неплатежеспособности, а также действует обязанность письменно уведомлять новые банки о таком эпизоде в биографии.
Как банкротство влияет на кредитную историю?
Факт банкротства влияет на вашу кредитную историю. Информация о задолженности и прохождении процедуры неплатёжеспособности отображается в кредитной истории и может учитываться банками и другими кредиторами при оценке заёмщика. После завершения процедуры списанные долги не будут в дальнейшем отображаться как текущая задолженность, однако сам факт неплатёжеспособности в вашей биографии может влиять на их решение относительно предоставления новых займов.
Последствия банкротства для родственников: могут ли забрать имущество?
Сам факт банкротства физического лица не означает, что имущество родственников будет использовано для погашения долгов. Законно приобретённое имущество, принадлежащее родственникам, остаётся их собственностью. В то же время передача должником своего имущества родственникам (дарение или продажа) незадолго до обращения в суд может быть проверена и при наличии законных оснований оспорена арбитражным управляющим в суде с целью дальнейшего включения такого имущества в ликвидационную массу. Особенно если такая передача фактически имела целью скрыть имущество от кредиторов.
Когда разблокируются банковские карты, если начать процедуру банкротства?
Аресты со счетов и карт начинают сниматься после официального открытия судом производства по делу и введения процедуры реструктуризации долгов. Определение суда является обязательным для исполнения исполнительными службами и банками, после чего наложенные ограничения на банковские карты и автоматические списания средств отменяются.
Какая процедура лучше: реструктуризация или банкротство?
Если речь идёт о судебной процедуре неплатёжеспособности, сначала применяется реструктуризация долгов, а если она не даёт результата, начинается этап погашения долгов (банкротство). В то же время не следует путать её с банковской реструктуризацией, когда банк самостоятельно может изменить условия кредита, например предоставить рассрочку. Это две принципиально разные процедуры.