


Уголовная ответственность за неуплату налогов: ст. 212 УК Украины и защита бизнеса
#бизнес
#налоги
#Дебиторская задолженность
#ответственность за неуплату налогов
#уголовная ответственность
время чтения 10 хв.
Автор статьи: Дмитренко Виктория
Юридическое соответствие:
Возняк Володимир Степанович, адвокат Адвокатского объединения АКТУМ, свидетельство: #Серия ЛВ №001601 от 30.07.2019
Дата последнего обновления:
31.07.2026
Получение акта налоговой проверки с доначислениями ещё не означает привлечение к уголовной ответственности. Тем не менее, если сумма фактического непоступления налогов, сборов или других обязательных платежей достигает порога, определённого ст. 212 УК Украины, а следствие усматривает признаки умышленного уклонения от налогообложения, предприятие и его должностные лица могут стать фигурантами досудебного расследования с перспективой привлечения к уголовной ответственности.
Ключевые тезисы по статье 212 УКУ:
Квалификация преступления ➽ уголовная ответственность по ст. 212 УК Украины наступает исключительно при условии умышленного уклонения от уплаты налогов в значительных, крупных или особо крупных размерах.
Административный барьер ➽ обычные налоговые ошибки без умысла влекут за собой только финансовую ответственность и административный штраф по ст. 163-1 КУоАП.
Освобождение от наказания ➽ полное погашение налогового долга, штрафа и пени позволяет освободиться от уголовной ответственности.
Процессуальная ловушка ➽ закрыть дело можно до объявления подозрения, а не вынесения приговора.
Подобные ситуации всё чаще становятся предметом давления на бизнес. Поэтому крайне важно понимать, с какой суммы налогового долга начинается уголовная ответственность, как работает Бюро экономической безопасности Украины (БЭБ) и почему именно налоговое уведомление-решение является основным доказательством по таким делам. Налоговый адвокат Владимир Возняк раскроет детали таких уголовных производств и расскажет, как можно воспользоваться законным механизмом освобождения от уголовной ответственности по ст. 212 УК Украины и какие процессуальные ловушки могут вас ожидать.
Статья 212 УК Украины: что считается уклонением от уплаты налогов
Уклонение от уплаты налогов ст. 212 УК Украины определяет наказуемым деянием только при условии наличия умысла, причинно-следственной связи и превышения порогового значения законодательно определённой суммы. Это означает, что налогоплательщик осознавал противоправный характер своих действий, сознательно избегал уплаты обязательных платежей в бюджет и желал наступления таких последствий. При этом не имеет значения, является ли налогоплательщик крупным предприятием или физическим лицом – предпринимателем (ФЛП).
Ошибка в декларации, арифметическая ошибка в учётной системе, опечатка или расхождение в толковании норм Налогового кодекса Украины сами по себе не составляют состав преступления. За такие нарушения предусмотрена исключительно финансовая и административная ответственность.
Порог уголовной ответственности за неуплату налогов 2026
Для квалификации деяния по ст. 212 УК Украины критическое значение имеет сумма фактического непоступления в бюджет, то есть не каждый долг приводит к уголовному расследованию.
Согласно положениям Налогового кодекса Украины и закона о Государственном бюджете на 2026 год, прожиточный минимум для трудоспособного лица по состоянию на 1 января 2026 года составляет 3 328 грн.
В уголовном праве Украины для квалификации преступлений, в частности по ст. 212 УК Украины, применяется специальная норма, предусмотренная пунктом 5 подраздела 1 раздела XX «Переходные положения» НКУ. Согласно этой норме, если положения других законов содержат ссылку на необлагаемый минимум доходов граждан (НМДГ), то для квалификации административных или уголовных правонарушений применяется сумма, равная налоговой социальной льготе (НСЛ), которая определяется как 50% размера прожиточного минимума для трудоспособного лица (в расчёте на месяц), установленного законом на 1 января соответствующего года.
В цифрах на 2026 год это выглядит так:
Прожиточный минимум для трудоспособного лица по состоянию на 1 января 2026 года составляет 3 328 грн.
Базовая квалификационная величина НМДГ = 3 328 грн * 50% = 1 664 грн.
Именно эта сумма в 1 664 грн (а не общеизвестные 17 гривен) берется за основу для умножения на кратность, определенную в статьях УК Украины, например, от 3 000 раз для значительного размера.
Судебные санкции и квалификационные границы напрямую зависят от финансового объёма недопоступлений в бюджет. Детальный анализ, приведённый в таблице, наглядно демонстрирует, какие риски несёт каждая часть статьи 212 УК Украины для бизнеса.
Таблица. Пороги уголовной ответственности и наказания за неуплату налогов в 2026 году
| Часть ст. 212 УК Украины |
|---|
| Часть 1 |
| Часть 2 |
| Часть 3 |
| Уровень размера |
| Значительный размер |
| Крупный размер |
| Особо крупный размер |
| Кратность к НСЛ (1 664 грн) |
| От 3 000 раз |
| От 5 000 раз |
| От 7 000 раз |
| Сумовой порог в 2026 году |
| От 4 992 000 грн |
| От 8 320 000 грн |
| От 11 648 000 грн |
| Санкции и наказание |
| Штраф за неуплату налогов от 85 000 до 170 000 грн с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет. |
| Штраф от 170 000 до 255 000 грн с возможным лишением права занимать должности на срок до 3 лет с конфискацией имущества. |
| Штраф от 255 000 до 425 000 грн с лишением права занимать должности на срок до 3 лет, а также конфискация имущества. |
| Часть ст. 212 УК Украины | Уровень размера | Кратность к НСЛ (1 664 грн) | Сумовой порог в 2026 году | Санкции и наказание |
|---|---|---|---|---|
| Часть 1 | Значительный размер | От 3 000 раз | От 4 992 000 грн | Штраф за неуплату налогов от 85 000 до 170 000 грн с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет. |
| Часть 2 | Крупный размер | От 5 000 раз | От 8 320 000 грн | Штраф от 170 000 до 255 000 грн с возможным лишением права занимать должности на срок до 3 лет с конфискацией имущества. |
| Часть 3 | Особо крупный размер | От 7 000 раз | От 11 648 000 грн | Штраф от 255 000 до 425 000 грн с лишением права занимать должности на срок до 3 лет, а также конфискация имущества. |

«Если сумма неуплаченных налогов меньше 4 992 000 грн, уголовная ответственность по ст. 212 УК Украины не наступает вообще. В таком случае применяются исключительно финансовые санкции от ГНС и административные штрафы», – «Если сумма неуплаченных налогов меньше 4 992 000 грн, уголовная ответственность по ст. 212 УК Украины не наступает вообще. В таком случае применяются исключительно финансовые санкции от ГНС и административные штрафы», — подчёркивает Владимир Возняк.
Кто расследует налоговые преступления и как действует следствие
Единственным уполномоченным органом, проводящим досудебное расследование в уголовных производствах по уклонению от уплаты налогов, является Бюро экономической безопасности (БЭБ), действующее на основании закона №1150-IX.
Согласно упомянутому закону, в процессе взаимодействия с различными структурами детективы БЭБ получают первичную информацию из следующих источников:
Собственные базы БЭБ: материалы аналитически-информационной работы и единая информационная система Бюро.
Государственные реестры: данные государственных баз и систем, в частности системы электронного администрирования НДС и СМКОР.
Межведомственное взаимодействие: данные от органов власти, судов, банков, международных партнеров и налоговые акты проверок.
Официальные запросы: истребование информации от других правоохранительных органов, госорганов и предприятий.
После указанного взаимодействия детективы БЭБ составляют аналитическую справку о наличии признаков уголовного правонарушения, которая часто становится основанием для внесения сведений в Единый реестр досудебных расследований.
Основные следственные действия в процессе расследования
Допросы руководителя и главного бухгалтера. Вызов на допрос в БЭБ часто используется детективами как инструмент психологического давления, перекладывания персональной ответственности и выстраивания выгодной для обвинения позиции за счёт неосторожных показаний.
Временный доступ к банковской тайне. Получение информации о движении средств по счетам, финансовых контрактов и первичной документации для поиска цепочек рисковых операций.
Обыски и изъятие техники. Силовые мероприятия, сопровождающиеся выемкой серверов, рабочих компьютеров, мобильных гаджетов и черновых записей, что может затормозить или даже остановить операционную деятельность компании.
Важно знать: Полномочия детективов во время таких следственных действий отнюдь не безграничны – они чётко ограничены рамками УПК. Чтобы следствие не превратилось в откровенное давление или уничтожение операционной деятельности компании, любые процессуальные шаги должны сопровождаться профессиональным юридическим контролем.
Привлечённый к делу уголовный адвокат с первых минут допроса или визита силовиков позволяет заблокировать злоупотребления, защитить персонал от манипуляций и предотвратить хаос.
Для детальной подготовки команды к жесткому сценарию предлагаем разработанный нашей командой чек-лист при обыске предприятия, который содержит чёткий алгоритм безопасных действий для директора, бухгалтера и сотрудников.
Распределение рисков: ответственность директора за долги предприятия и ответственность главного бухгалтера за неуплату налогов
Преступления в сфере налогообложения никогда не бывают безликими: следствие всегда ищет конкретных должностных лиц, чьи подписи и решения лежат в основе финансовых отчётов. Согласно действующему гражданскому и налоговому законодательству, обязанность ведения учета и подачи отчётности чётко разграничена между менеджментом и бухгалтерией и, как правило, закреплена в круге должностных обязанностей таких должностных лиц субъекта предпринимательской деятельности.
Ответственность руководителя. Согласно ст. 92 ГК Украины руководитель действует от имени юридического лица, а согласно ст. 8 Закона Украины «О бухгалтерском учёте и финансовой отчетности в Украине» несёт ответственность за организацию бухгалтерского учёта. Подписывая налоговую отчётность, руководитель подтверждает её представление от имени налогоплательщика, а его роль и степень осведомленности с содержанием отчётности оцениваются с учётом всех обстоятельств дела.
Ответственность главного бухгалтера. Согласно ст. 8 упомянутого Закона «О бухгалтерском учёте» главный бухгалтер обеспечивает ведение бухгалтерского учета и составление финансовой и налоговой отчетности. В случае доказательства умышленного участия во внесении ложных сведений в отчетность или реализации схем уклонения от налогообложения, такое лицо может быть привлечено к уголовной ответственности как соучастник или исполнитель соответствующего уголовного правонарушения.
Как избежать уголовной ответственности за неуплату налогов: освобождение от уголовной ответственности ст. 212 УК Украины
Ключевым предохранителем от реального наказания и судимости является часть 4 статьи 212 УК Украины. Эта уникальная норма гарантирует освобождение от уголовной ответственности, если плательщик полностью уплачивает все налоги, сборы и обязательные платежи, а также возмещает причиненный государству ущерб в виде штрафных санкций и пени, начисленных в соответствии с НКУ с привлечением лица к уголовной ответственности.
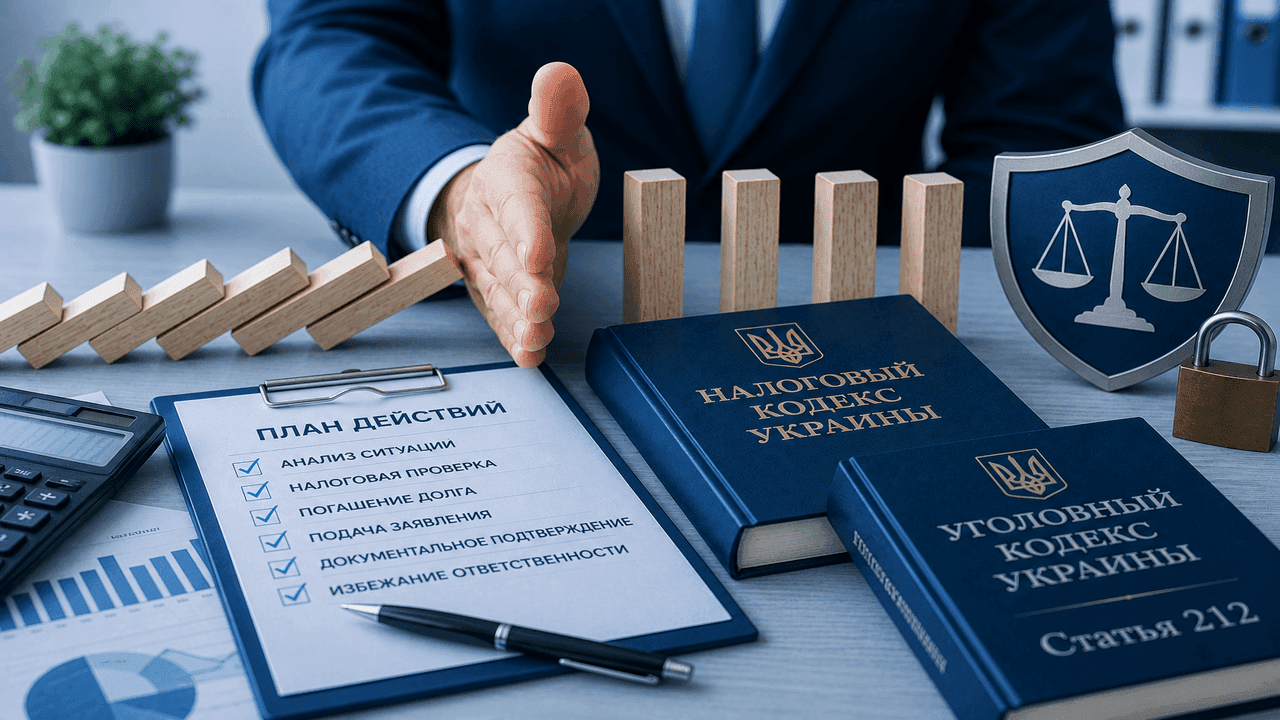
«Ошибочное убеждение, что спастись от ст. 212 УК Украины можно путём погашения долга вплоть до приговора суда, разрушается процессуальной реальностью: моментом привлечения к ответственности в соответствии с УПК является вручение подозрения. Часто фигуранты дела идут на допрос, а выходят из кабинета уже с врученным подозрением, и это становится настоящей проблемой», – предостерегает адвокат.
Однако самостоятельные попытки решения вопроса без профессиональной помощи часто превращаются в ловушку. Безупречное правовое сопровождение здесь критически важно: ошибка в назначении платежа, неполная сумма или нарушение процессуальной стратегии грозят тем, что деньги уйдут в бюджет, а уголовное дело останется открытым.
«Иллюзия полной безопасности после уплаты налогового долга часто разрушается при наличии сопутствующих составов преступлений. Погашение недоимки не исключает риска привлечения должностных лиц к ответственности по статье 366 УК Украины – служебный подлог. Следствие может дополнительно инкриминировать руководству внесение недостоверных сведений в ежеквартальную или годовую отчетность, превращая каждую налоговую декларацию в отдельный эпизод обвинения», — комментирует адвокат Актум.
Поэтому как видим, адвокат здесь нужен не просто для того, чтобы перечислить средства, а чтобы гарантировать:
во-первых, сумма закроет всю недоимку вместе с санкциями полностью.
во-вторых, назначение платежа будет оформлено безупречно.
в-третьих, детективы БЭБ не используют факт вашей добровольной оплаты как скрытое признание вины для других сопутствующих статей.
Наша цель – не просто пополнить бюджет за ваш счёт, а добиться официального закрытия производства с первого раза.
Судебная практика по делам по ст. 212 УК Украины: почему большинство приговоров являются оправдательными
Налоговые споры и уголовное преследование бизнеса демонстрируют парадоксальную тенденцию. Количество открытых БЭБ производств ежегодно стремительно растёт, тогда как количество реальных обвинительных приговоров остается мизерным. Этот разрыв свидетельствует о серьёзных системных проблемах в работе следствия: правоохранители часто открывают дела ради давления или показателей работы, но не могут доказать главный элемент преступления – прямой умысел.
В условиях войны государство усиливает финансовый контроль, однако Верховный Суд последовательно держит чёткую позицию: сама по себе неуплата налога не является преступлением.
«Из-за несостоятельности доказать умысел по ст. 212 УК Украины в суде в подавляющем большинстве обвинение держится исключительно на саморазоблачении и признании собственной вины, из-за чего силовики прибегают к психологическому давлению, убеждая должностных лиц признать вину в обмен на обещания закрыть дело после уплаты долгов. Мы категорически не рекомендуем этого делать, ведь финал может быть не таким, как вам обещают. Именно участие адвоката в допросе обеспечивает процессуальный порядок и сдерживает детективов от злоупотреблений», – акцентирует Владимир Возняк. — акцентирует Владимир Возняк.
Ключевые правовые выводы Верховного Суда: почему разваливаются налоговые дела
Анализ судебной практики Кассационного уголовного суда демонстрирует важные гарантии защиты бизнеса:
- Неуплата — это ещё не преступление. В постановлении по делу № 201/9734/21 Верховный Суд подчеркнул, что неуплата налога или уплата его в неполной сумме не является преступлением. Сторона обвинения обязана доказать прямой умысел, а именно, что лицо чётко осознавало свою обязанность и сознательно, путём целенаправленных действий, уклонялось от выплат. Если же недоимка стала следствием бухгалтерской ошибки, финансовых затруднений или неоднозначной трактовки норм закона, то — состава преступления нет.
- Аналитические справки БЭБ не заменяют налоговую проверку. Из выводов по делам №583/2063/16-к и № 172/1310/23 усматривается, что суды жёстко ограничили произвол следствия. БЭБ не имеет права подменять собой налоговую службу. Уголовная ответственность по ст. 212 УК Украины возможна только при наличии согласованного налогового долга, оформленного исключительно через документальную проверку и налоговое уведомление-решение (НУР). Внутренние рапорты, аналитические справки или выводы экспертов, построенные на них, являются недопустимыми доказательствами, поскольку не заменяют налоговые проверки и не порождают обязанности уплаты налога по нормам НКУ.
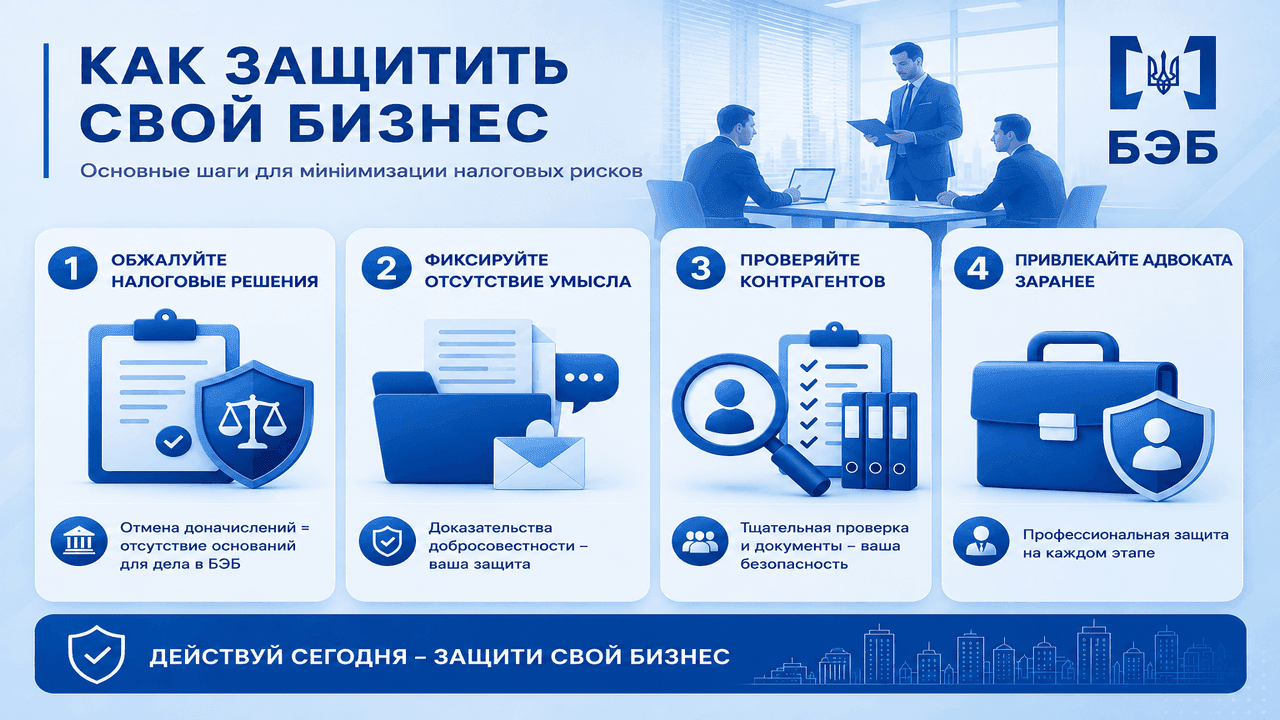
Советы для бизнеса: главные правила защиты по ст. 212 УК Украины
Не игнорируйте налоговые споры: любое спорное налоговое уведомление-решение (НУР) нужно вовремя обжаловать в административном или судебном порядке. Отмена долга на уровне налоговой или суда автоматически разрушает уголовное дело в БЭБ.
Фиксируйте отсутствие умысла: в случае возникновения недоимки сразу готовьте доказательства своей добросовестности – переписку с контролирующими органами, объяснения финансовых трудностей или обоснование бухгалтерских ошибок. Следствие должно видеть форс-мажор, а не «схему»
Контролируйте работу с наличными и контрагентами: тщательно проверяйте партнеров перед заключением договоров и сохраняйте первичную документацию. Помните, что отсутствие бумаг у вашего контрагента не делает вас преступником.
Привлекайте адвоката заранее: профессиональное сопровождение во время обысков, допросов и налоговых проверок блокирует давление силовиков, защищает серверы и документы от незаконного изъятия и не позволяет следствию манипулировать цифрами.
Работа с актами налоговых проверок и обжалование НУР
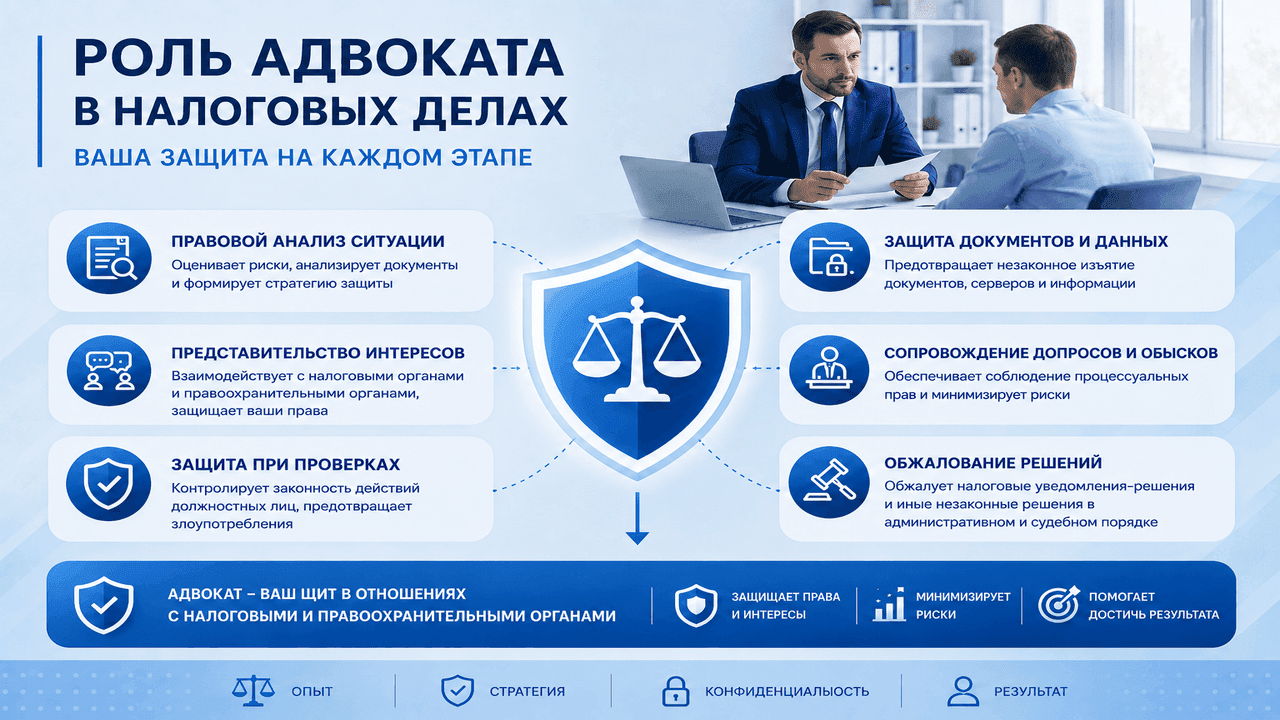
Фундаментом для расследования является акт проверки. Адвокат анализирует обоснованность претензий налоговиков, готовит возражения и осуществляет административное обжалование налоговых уведомлений-решений. Пока длится процедура обжалования, обязательства считаются несогласованными, что является весомым аргументом против вручения подозрения, а успешная отмена НУР создает преюдицию для развала уголовного дела в БЭБ из-за отсутствия налогового долга. Пример успешного обжалования НУР в суде с участием адвоката нашего объединения доказывает, что очевидные, по мнению контролирующих органов, нарушения могут быть опровергнуты, если ситуацию оценивать не линейно, а погрузиться в нормы и расчёты.
Защита во время допросов и обысков в БЭБ
Визиты детективов и вызов на допросы сопровождаются психологическим давлением. Экспертное присутствие адвоката блокирует процессуальные злоупотребления, защищает персонал и руководство от самооговора, а также предотвращает незаконное изъятие серверов, техники или первичной документации.
Проведение независимых экономических экспертиз
Обвинение всегда базируется на цифрах, которые следствие пытается завысить. Обжалование имеющихся и инициирование повторных судебно-экономических экспертиз с привлечением сертифицированных независимых аудиторов позволяет опровергнуть ошибочные или завышенные расчёты убытков государству и доказать отсутствие состава уголовного правонарушения.
Ответы на популярные вопросы бизнеса по ст. 212 УК Украины (FAQ)
Как избежать уголовной ответственности за неуплату налогов?
Первое и главное – это своевременно платить налоги, чтобы не накапливались долги перед государством. Если вашим бизнесом заинтересовало БЭБ, а НУР не отменено в судебном порядке – воспользуйтесь частью 4 статьи 212 УК Украины, которая гарантирует, что за неуплату налогов уголовная ответственность не наступает, если налогоплательщик уплатил недоимку, штрафы и пеню до момента привлечения к ответственности.
Грозит ли конфискация имущества или тюремный срок по ст. 212 УК Украины?
Санкции статьи 212 УК Украины не предусматривают лишения свободы. Основной мерой наказания является штраф за неуплату налогов, лишение права занимать должности, а согласно части 3 возможна конфискация имущества.
Что делать, если назначен допрос в БЭБ или в офис пришли детективы с обыском?
Немедленно заблокировать любые самостоятельные допросы сотрудников. Помощью бизнесу будут положения ст. 234–236 УПК: требуйте определение следственного судьи, проверяйте полномочия детективов и вызывайте адвоката. Любые процессуальные ошибки следствия станут для вас полезным аргументом в будущем.
Можно ли закрыть уголовное дело, если отменить налоговое уведомление-решение в суде?
Да. Отмена НУР в судебном порядке уничтожает основание для существования налогового долга, что лишает БЭБ доказательной базы.
Как распределяется ответственность директора и бухгалтера?
Директор отвечает как подписант и руководитель, а бухгалтер – за расчёты и учёт. Если досудебное расследование установит прямой умысел обоих лиц, подозрение объявляется обоим.
Как опровергнуть умысел в деле по статье 212 УК Украины?
Чтобы разрушить позицию обвинения о наличии умысла, важно продемонстрировать полную прозрачность компании: безупречную налоговую историю в прошлом, попытки самостоятельно урегулировать проблему с ГНС. Задача защиты – убедительно доказать, что долг возник из-за объективного финансового кризиса, человеческой ошибки или противоречивых норм законодательства, а не из-за умышленной схемы.